Смотрите также

 19.10.2026 13:28
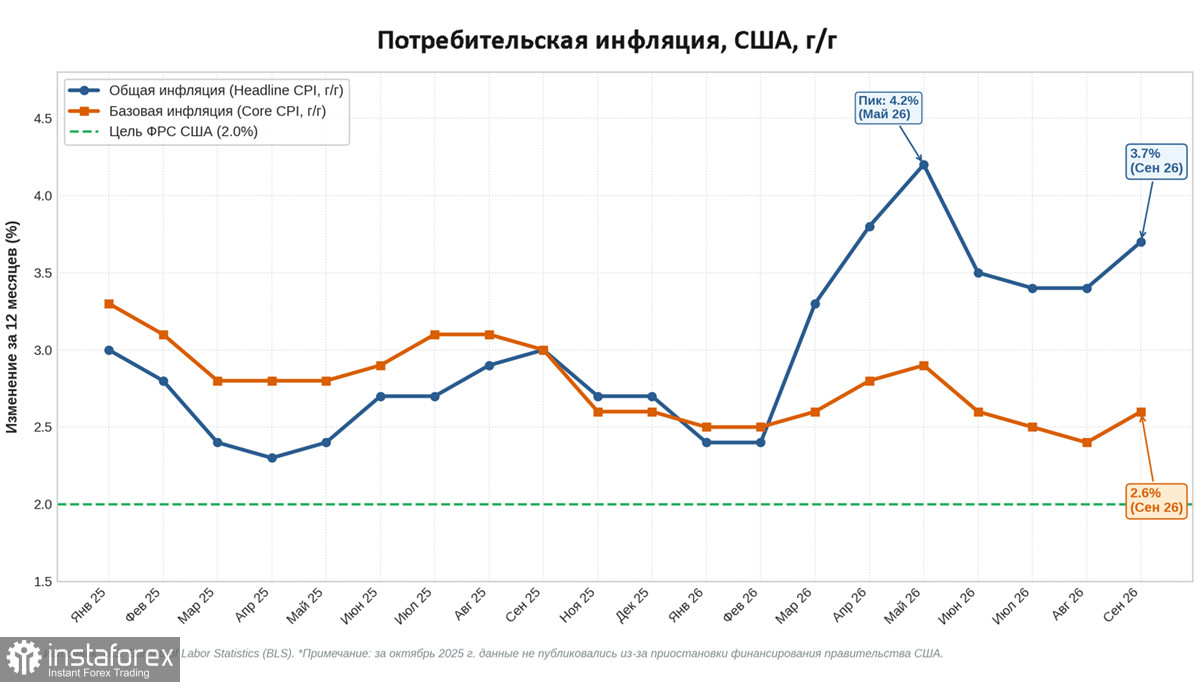
Потребительская инфляция в США ускорилась в октябре до 3,7%г/г с 3,4% в августе, показав результат чуть выше прогноза. Почти весь импульс дала энергия, бензин подорожал на 9,1% за месяц и обеспечил половину всего прироста индекса.
Базовый показатель так же вырос до 2,6%г/г, чуть выше прогноза 2,5%, при этом трёхмесячная годовая ставка базовой инфляции поднялась с 2,0% в августе до 3,3%. Энергетический шок начал просачиваться в транспорт и услуги.
Цены производителей оказались ещё более неприятными. Сентябрьский PPI вырос на 1,3% за месяц и на 6,3% г/г, что оказалось существенно выше ожиданий и максимум с марта 2022 года. Товарные цены выросли на 2,6%, причём более 80% этого прироста обеспечила энергия. Но услуги прибавили 0,8% — максимум с апреля. Это значит, что давление в производственном звене отнюдь не сводится к нефти и способность бизнеса перекладывать издержки в цены остаётся сильной.
Импортные цены в сентябре выросли на 1,1% против ожиданий 0,8%, а в годовом выражении — на 8,1%, максимум с июля 2022 года. Импортное топливо подорожало на 34,5% год к году. Внешнее инфляционное давление продолжает просачиваться в американскую экономику через торговые каналы.
Розничные продажи за сентябрь формально выросли на 0,6% м/м, выше прогноза 0,4% и лучше августовских 0,1%. Но почти весь прирост обеспечили продажи на АЗС, подскочившие на 2,9% из-за роста цен на бензин, без учёта автозаправок продажи выросли лишь на 0,2%, а без учёта автомобилей и бензина — всего на 0,1%.
В итоге потребитель не столько увеличивает реальные расходы, сколько платит больше за то же топливо. Контрольная группа розничных продаж, которая напрямую влияет на расчёт ВВП, выросла всего на 0,1% против ожиданий 0,4%. То есть несмотря на рост цен и на рост розничных продаж, устойчивого роста потребления нет.
На неделе выступили сразу несколько представителей ФРС, и тон был преимущественно осторожным. Уильямс повторил свою позицию - спешить не нужно, но если экономика будет соответствовать прогнозам, «ещё одно повышение позже в этом году» может быть уместным. Он сознательно не уточнил, октябрь это или декабрь. Барр настаивал, что политика должна оставаться ограничительной, пока инфляция не продемонстрирует устойчивого движения к 2%, Гулсби предупредил против преждевременного смягчения, Логан была наиболее ястребиной - по её мнению, финансовые условия не выглядят ограничительными, и ФРС, возможно, потребуется сделать больше.
Но главное — сам Кевин Уорш, выступая в Бангкоке, отказался говорить о ставке и ограничился общими словами, рынок воспринял это как сигнал - ясности по октябрю не будет, решение останется за данными.
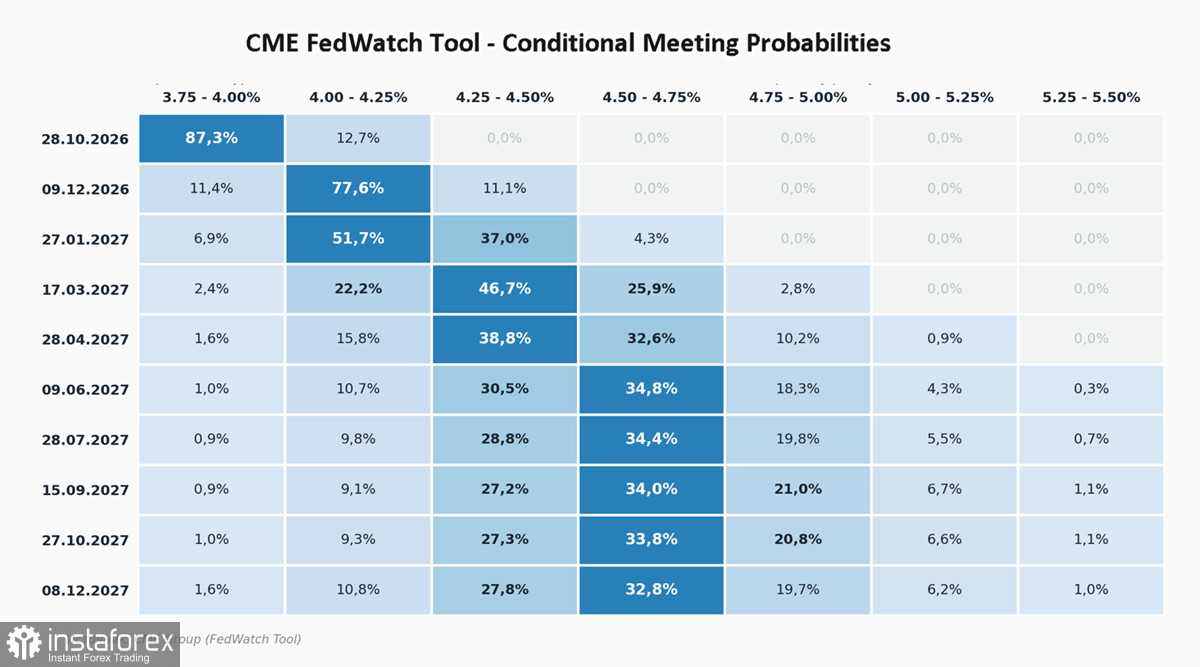
Вероятность повышения ставки после публикации данных по инфляции практически не изменилась, рынок с вероятностью почти 80% ориентируется на декабрь. Поскольку переоценки не произошло, доллар отреагировал вяло.
Спекулятивный рынок продолжает ставить на доллар. Недельный отчет CFTC показал прирост совокупной длинной позиции по USD на 8.3 млрд. до 43.6 млрд., то есть общая тенденция остается для доллара явно бычьей, и кратковременные коррекции не оказывают на эту тенденцию особого влияния. Пауза ФРС в октябре уже заложена в цены, поэтому сам факт паузы не вызовет сильного движения. Если риторика Уорша на пресс-конференции окажется ястребиной с явным намёком на декабрь, то доллар почти наверняка отреагирует ростом, если нет – останется в диапазоне. В любом случае исходим из того, что оснований для снижения USD по всему спектру валютного рынка пока нет.

