
Шунингдек қаранг


 14.10.2026 17:33
Публикация индекса цен производителей за сентябрь, который показал рост на 6,8 % г/г, казалось бы, свидетельствует о замедлении инфляционного давления на уровне производственных цепочек (прогноз 7.6%). Однако импортные цены, номинированные в иенах, взлетели на 24,5 % г/г, а стоимость химической продукции, пластмасс и цветных металлов выросла на 13,3, 12,8 и 40,2 процента соответственно. Это означает, что ослабление иены в сочетании с сохраняющейся геополитической напряжённостью на Ближнем Востоке продолжает транслировать внешние издержки в японскую экономику с нарастающей силой, и замедление общего индекса лишь маскирует этот структурный процесс. Экономисты, опрошенные Reuters, прямо указали на то, что цены производителей «поддерживают Банк Японии в намерении повышать ставки в должное время», несмотря на отсутствие срочности в немедленном ужесточении.
Японский импорт сырой нефти в июне вырос до 8.6 млн. тонн, впервые за четыре месяца превысив уровень прошлого года. Ключевым драйвером этого восстановления стали поставки из США, которые удвоились по сравнению с майским уровнем и достигли 2,7 млн. тонн, что составило почти треть всего импорта. Зависимость от Ближнего Востока, которая в 2025 году достигала 94 процентов, к июню сократилась до 62,3 процента.
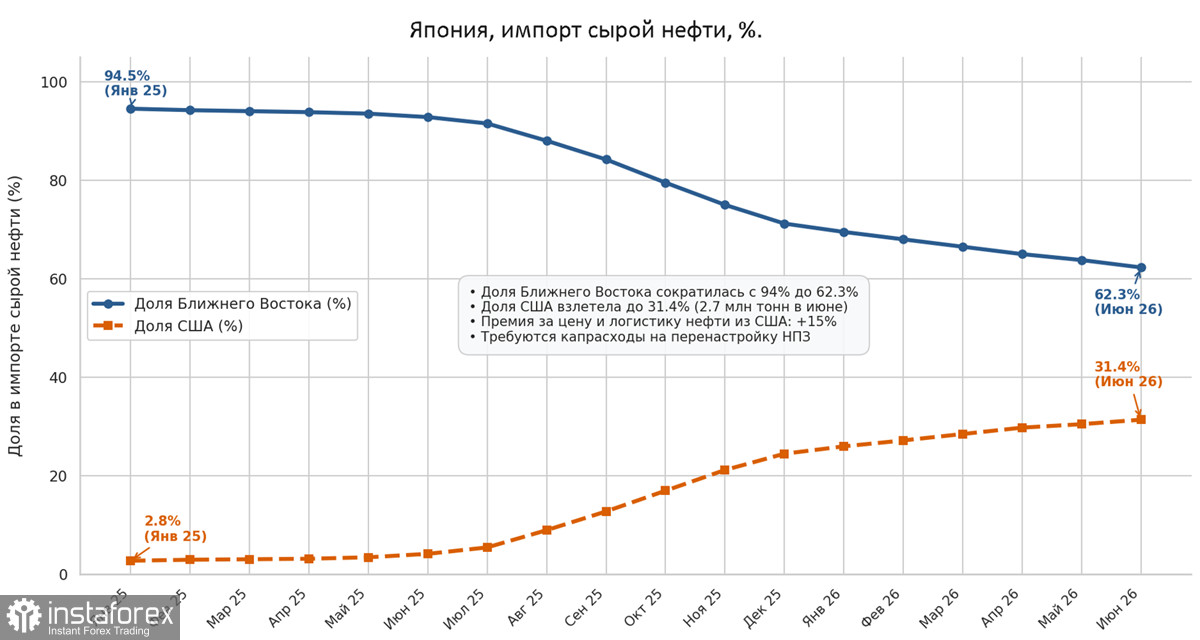
Однако американская нефть обходится Японии дороже примерно на 15%, эта разница обусловлена как более высокими издержками сланцевой нефти, так и логистикой. Более того, японские нефтеперерабатывающие заводы исторически оптимизированы под тяжёлые сорта ближневосточной нефти, и переход на более лёгкую американскую нефть требует дополнительных капитальных затрат на перенастройку производственных процессов. С точки зрения физической доступности, угроза замедления поставок в ближайшей перспективе отсутствует.
Однако, если Ормузский пролив останется закрытым в течение длительного периода, а цены на нефть сохранятся на текущих уровнях, японская экономика столкнётся с комбинацией шоков, каждый из которых усиливает остальные.
Рост стоимости импорта энергоносителей ухудшает соотношение экспортных и импортных цен, что напрямую сокращает реальный национальный доход. Если цены на нефть останутся на уровне выше 100 долларов за баррель, а импортные цены в иенах продолжат расти, дефицит текущего счёта может достичь уровней, невиданных со времён первого нефтяного кризиса. Это создаёт фундаментальное давление на иену, поскольку для финансирования дефицита требуется постоянный приток иностранного капитала.
Второй канал — через реальные доходы домохозяйств. Рост цен на энергоносители и продовольствие уже привёл к стагнации частного потребления. Если высокие цены сохранятся, реальные доходы продолжат сжиматься, что усилит давление на потребление и, следовательно, на экономический рост.
Третий канал — через корпоративные инвестиции. Неопределённость относительно будущих цен на энергоносители и доступности поставок заставляет компании откладывать капитальные вложения.
Наконец, четвёртый канал — через инфляционные ожидания. Если высокие цены на энергоносители сохраняются в течение длительного периода, они могут вынудить Банк Японии повышать ставки более агрессивно, чем это было бы оправдано внутренними условиями. Это, в свою очередь, может спровоцировать резкое замедление экономики и ослабление иены, поскольку рынок начнёт закладывать рецессионный сценарий.
Рынок по-прежнему ожидает повышения ставки до 1,25 процента в декабре, и этот сценарий остаётся базовым. Однако если энергетический шок затянется, то для USD/JPY это означает сохранение повышенной волатильности, фундаментальный разрыв в ставках остаётся значительным, и даже декабрьское повышение не устранит его полностью.
Спекулятивное позиционирование по иене +4,93 млрд. по итогам отчетной недели, перевес довольно заметный, но расчетная цена не имеет динамики и вновь вернулась к долгосрочной средней.
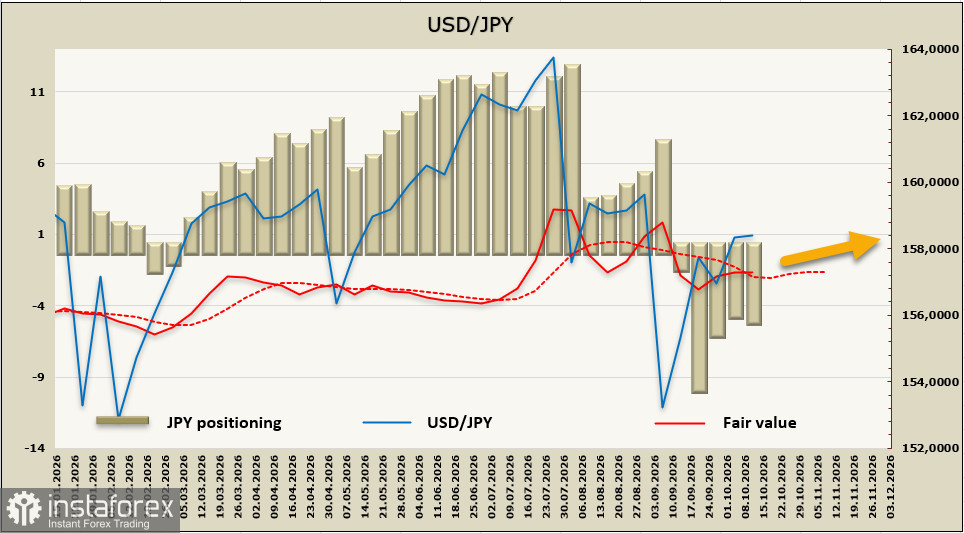
USD/JPY вернулась в середину широкого диапазона, в котором находится весь 2026 год, и дальнейшее направление неясно. В предыдущем обзоре мы предположили, что пара останется в диапазоне 157/160 в отсутствие явного драйвера, и за прошедшую неделю мало что изменилось. Сопротивление 160.35, пока пара ниже этого уровня, вероятность движения на юг выглядит более высокой, чем возобновление роста.

