Shuningdek qarang

 19.10.2026 14:33
Окончательная оценка инфляции за сентябрь подтвердила предварительные данные, инфляция 3.8% г/г, что является трёхлетним максимумом. Основной вклад внёс энергетический компонент, подскочивший на 18.8%.
Кристин Лагард в интервью китайскому телевидению признала, что «...значительная часть роста обусловлена энергетикой... но вторичных эффектов пока не наблюдается».
Это важное различие. ЕЦБ готов действовать, если увидит либо рост долгосрочных ожиданий, либо явные признаки вторичных эффектов. Но пока ни того, ни другого нет. Лагард сформулировала условие предельно чётко: «Если среднесрочные инфляционные ожидания продолжат расти или появятся чёткие сигналы вторичных эффектов, тогда нужно будет действовать. На данный момент наши меры обоснованы».
Тем временем промышленное производство в еврозоне в августе сократилось на 0.5% м/м, и это уже третье подряд месячное падение. В годовом выражении производство упало на 1.1%, причём спад наблюдается четвёртый месяц подряд. Германия, крупнейшая экономика блока, показала символический рост на 0.4%, но этого оказалось недостаточно, чтобы переломить общую тенденцию. Динамика производства не соответствует картине PMI, разрыв между ожиданиями и реальностью становится всё более очевидным.
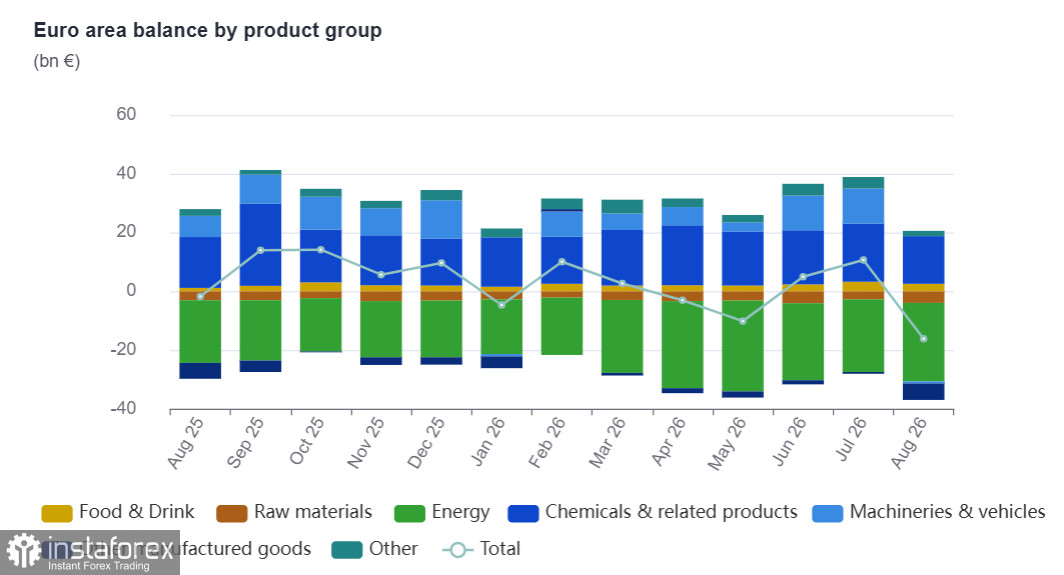
Самым неприятным сюрпризом недели стал торговый баланс, в августе еврозона зафиксировала дефицит в €16.1 млрд — против дефицита €1.7 млрд годом ранее и профицита €10.7 млрд в июле. Энергетический дефицит расширился с €21.3 млрд до €26.7 млрд — прямое следствие высоких цен на газ и нефть. Во-вторых, баланс машин и транспортных средств рухнул с профицита €7.2 млрд до дефицита €0.7 млрд — это уже не энергетика, а потеря конкурентоспособности европейской промышленности.
Экспорт вырос на 9.9%, но импорт — на 16.7%, вся разница уходит на оплату энергоносителей. За январь-август накопленный дефицит составил €5.4 млрд против профицита €90.9 млрд за тот же период прошлого года.
Для евро это медвежий фактор фундаментального характера. Дефицит торгового баланса означает отток капитала из еврозоны и ослабляет структурную поддержку валюты.
Комментарии представителей ЕЦБ на прошедшей неделе были многочисленными, но сводились к тому, что наиболее вероятное время для следующего шага наступит в декабре. Рынок готовится именно к такому сценарию, по данным фьючерсов на ставки, третье повышение к декабрю полностью учтено в ценах. Это означает, что если ЕЦБ действительно повысит ставку в декабре, это не станет сюрпризом и вряд ли поддержит евро.
Пока ЕЦБ готовится к декабрьскому повышению, ФРС сохраняет свои позиции. После сильных данных по инфляции в США ранее на этой неделе доходности Treasuries и доллар выросли, хотя затем последовал разворот. Тем не менее, рынок почти полностью исключил октябрьское повышение ФРС, что делает устойчивое падение евро ниже 1.10 «всё менее вероятным». Широкая фундаментальная картина остаётся в пользу доллара: американская экономика сильнее, инфляционное давление устойчивее, а энергетическая независимость делает США менее уязвимыми.
Ситуация с газом остаётся критической, цены на европейский газ достигли максимума с декабря 2022 года. По данным Gas Infrastructure Europe, на 12 октября хранилища были заполнены на 73.75% — значительно ниже прошлогодних 83.03% и пятилетнего среднего в 89.8%. Хранилища Германии заполнены лишь на 59.23% при технической ёмкости 247 ТВтч., что создает угрозу дальнейшего замедления промышленности. Если зима окажется холодной, Европа может столкнуться не просто с высокими ценами, а с физической нехваткой газа.
Чистая короткая позиция по евро, по данным CFTC, увеличилась за неделю на 5,35 млрд. до -19,33 млрд., тенденция к продажам евро сильная, расчетная цена несколько замедлила динамику, но находится ниже долгосрочной средней и направлена на юг.
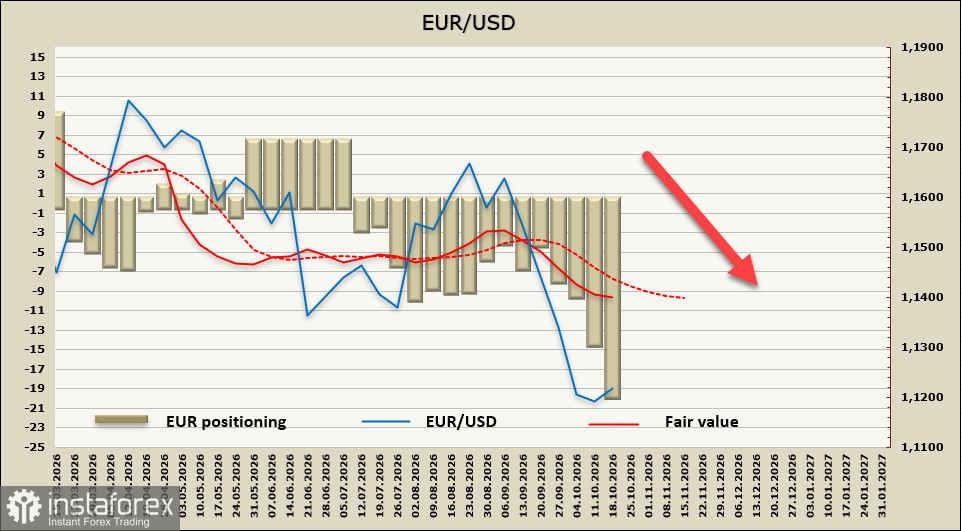
Пара EUR/USD протестировала поддержку 1.1128, как мы и предполагали в предыдущем обзоре, для более сильного снижения медвежьего давления оказалось недостаточно. Тем не менее, прогноз остается прежним, следующей целью станет 1.1066, зона сопротивления 1.1325/45, рост к ней возможен только в случае появления сильного негативного фактора для доллара.

