Shuningdek qarang

 20.10.2026 19:56
Мировая финансовая система столкнулась с суровой реальностью. Ожидания скорого смягчения денежно-кредитной политики оказались преждевременными. Глобальные регуляторы заходят на новый круг жестких мер. Статистика предельно категорична. Среди 33 ведущих центральных банков мира за последние полгода сразу 15 пошли на повышение процентных ставок. Это ровно 45% от общего числа ключевых регуляторов. Показатель стал абсолютным максимумом с 2023 года. Текущая динамика вплотную приближает рынки к критическим отметкам 2011 и 2018 годов.
Тогда доля ужесточающих политику центробанков достигала 55%. Всплеск монетарной жесткости имеет глубокие корни. В 2022 году почти 95% стран мира синхронно повышали ставки. Это была вынужденная реакция на колоссальные стимулы эпохи пандемии, которые залили рынки дешевой ликвидностью и спровоцировали глобальный разгон цен. Трейдеры надеялись, что тот цикл стал финальным. Однако к 2026 году ситуация вновь ухудшилась. Уже 54 центральных банка официально возобновили подъем стоимости заимствований. Особо опасный перекос образовался за последние три месяца.
Число решений по повышению ставок устойчиво и кратно превышает количество смягчений. Центробанки оказались заперты в тисках импортируемой инфляции. Снижение ставок в текущих условиях означает капитуляцию перед ростом цен. Дальнейшее повышение грозит обрушить экономический рост. Регуляторы выбрали второй сценарий. Федеральная резервная система США действует в условиях беспрецедентного давления. Сентябрьское повышение базовой ставки на 0,25% – впервые за три года. Однако истинная причина этого шага кроется не в классических экономических моделях. Накануне сентябрьского заседания рынок фьючерсов закладывал повышение ставки с вероятностью выше 90%.
Макроэкономическая картина при этом допускала паузу. Но ФРС оказалась в заложниках у рыночных ожиданий. Отказ от шага, который рынки уже полностью включили в цены, спровоцировал бы масштабную распродажу активов и резкий скачок волатильности. Регулятору пришлось подчиниться толпе. Этот феномен экономисты метко назвали «эффектом зеркального коридора». Термин изначально ввел в оборот глава Федрезерва Кевин Уорш. Суть эффекта губительна для независимости ЦБ. Получается, что регулятор больше не формирует ожидания, а лишь покорно подтверждает их. Центробанк боится разочаровать трейдеров. Это классическая поведенческая ловушка, которая стала нормой в последние годы.
Сам Кевин Уорш оправдал повышение ставки тем, что инфляция в США остается слишком высокой. Она удерживается на неприемлемых значениях слишком долго. Следовательно, сентябрьское решение было необходимо для ускорения возврата к целевому уровню стабильности цен. Последние иллюзии голубей развеяла «Бежевая книга». Она показала, что большинство участников комитета открыто нацелены на еще одно повышение ставки до конца 2026 г. При этом точный календарь шагов Федрезерв фиксировать оказывается. Чиновники ставят их в зависимость от будущей экономической статистики. Однако рыночные котировки уже живут в другой реальности. Трейдеры закладывают еще три повышения ставки к середине следующего года. Спираль ужесточения раскручивается.
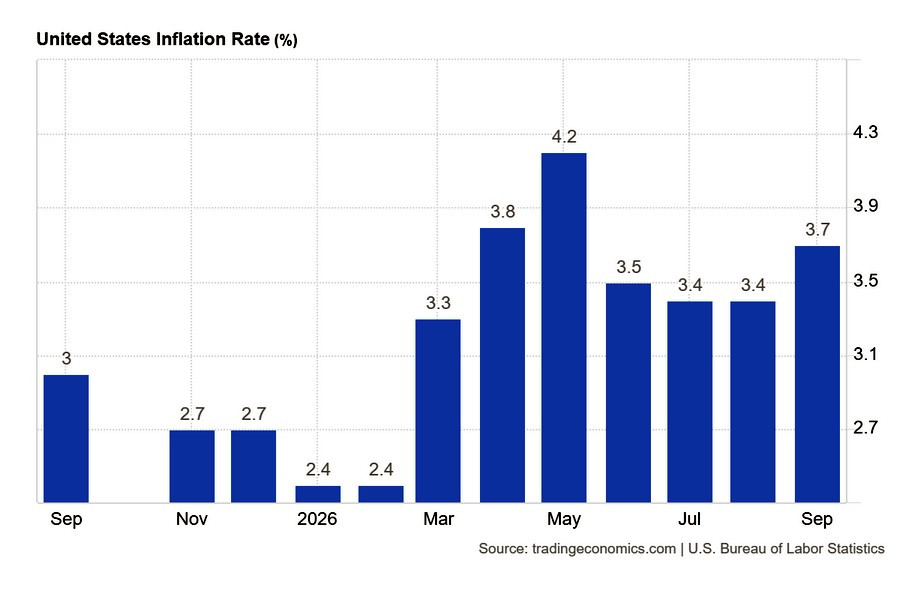
Главный парадокс текущего кризиса кроется в природе инфляции. Процентные ставки – это инструмент подавления спроса. Но нынешняя инфляция носит откровенно энергетический характер. А ее главным драйвером стали война с Ираном и военная премия в ценах на нефть. Центральный банк не может напечатать баррели сырой нефти. Ставка ФРС никак не влияет на уязвимость танкеров в Ормузском проливе. Но мандат требует борьбы с инфляцией, и регулятор вынужден давить экономику ставками. Свежие релизы за сентябрь обнажили масштаб проблемы.
Потребительская инфляция в США разогналась до 3,7% после августовских 3,4% (график 1). Индекс цен на энергоносители всего за один месяц подскочил на 5,2% всего за один месяц. Ценники на бензин на американских заправках взлетели сразу на 9,1%. При этом базовый показатель инфляции (очищенный от энергии и продовольствия) закрепился на уровне 2,6%.
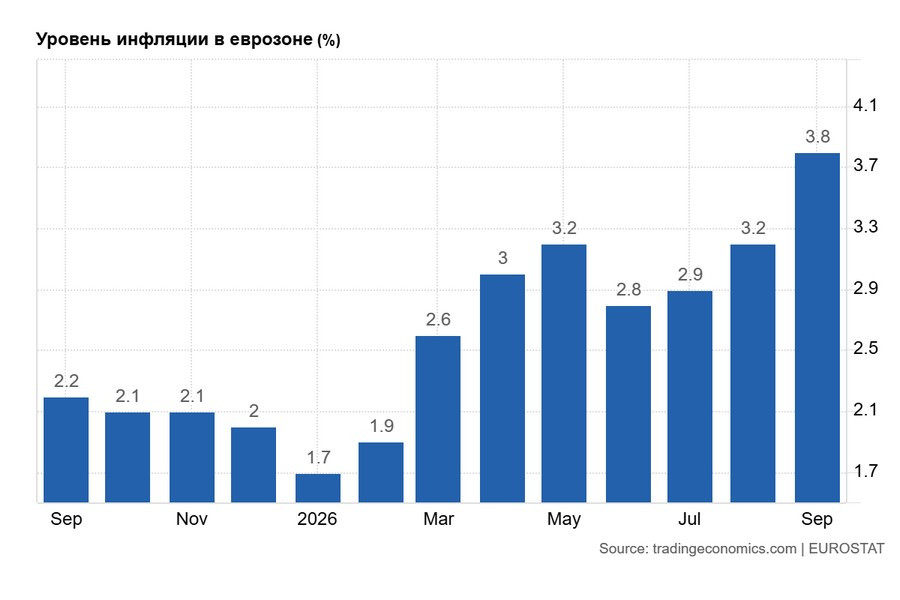
Еврозона страдает еще сильнее. Годовой темп роста потребительских цен там подскочил до 3,8% против 3,2% месяцем ранее (график 2). Драйвер аналогичный. Стоимость энергоносителей для европейских потребителей и промышленности взлетела на 18,9%. Инфляция в секторе услуг составила скромные 3,2%. Очевидно, что Европа платит колоссальный налог на геополитику.
Что касается Соединенных Штатов, то только военное военное противостояние на Ближнем Востоке стремительно монетизируется в прямые убытки американского бюджета. По оценкам аналитиков Bloomberg Economics, обеспечение второй фазы морской блокады Ирана обходится США в сумму до $42 млн ежедневно. Эти цифры формируют астрономические суммы. Только прямые операционные расходы на поддержание текущей фазы блокады достигли $2 млрд. Если сложить эти затраты с первоначальным наращиванием военно-морских сил в регионе, операцией Epic Fury и расходами на первую блокаду, совокупный чек для Пентагона вырастает до $7,1 млрд.
Такие колоссальные траты ложатся тяжелым бременем на дефицит бюджета США. Казначейство вынуждено занимать все больше денег на открытом рынке. Растущий объем эмиссии госдолга совпадает с периодом максимальных процентных ставок. Правительство платит рекордные проценты по своим облигациям. Это классический проинфляционный фактор, который полностью нивелирует усилия Федрезерва США по сжатию денежной массы. Длительный период высоких ставок бьет по самым чувствительным к большим деньгам банковской сфере и ИИ-инвестициям.
Крупные финансовые институты сидят на гигантских портфелях государственных облигаций, купленных в эпоху низких ставок. Рост доходностей генерирует колоссальные нереализованные убытки. Параллельно банки перегружены инвестициями в проекты, связанные с искусственным интеллектом. Этот сегмент раздут до масштабов пузыря. Если ИИ-стартапы не покажут быструю прибыль, кредитный риск обрушит балансы кредиторов. Фондовый рынок США уже реагирует на эти риски. Уолл-стрит фиксирует первые порывы ветра надвигающейся коррекции.
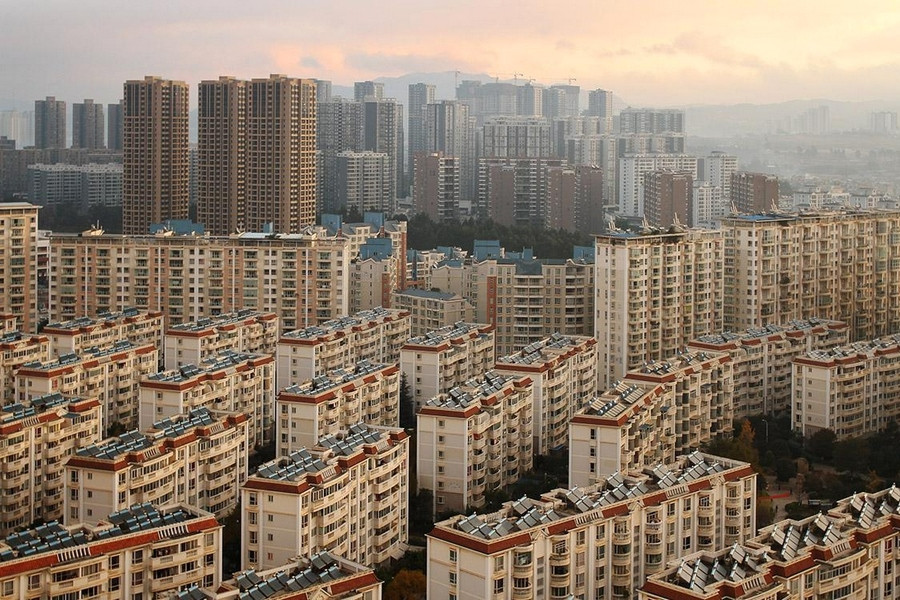
В более долгосрочной перспективе можно рассмотреть ситуацию в строительной отрасли. Достаточно вспомнить, как жестко кризис на рынке недвижимости прошелся по экономике Китая. Отрасль тоже держалась на агрессивных заимствованиях. А квартиры продавались на стадии рытья котлована под фундамент. Затем (после директивного внедрения государственного правила «трех красных линий») этот карточный домик рухнул и породил многолетний системный кризис. Итог известен. Череда дефолтов, банкротств и ликвидаций крупнейших игроков во главе с China Evergrande и Country Garden. Массовая остановка строек спровоцировала гнев покупателей. Граждане массово объявляли ипотечные бойкоты, а в Китае появились огромные нежилые кварталы (на фото).
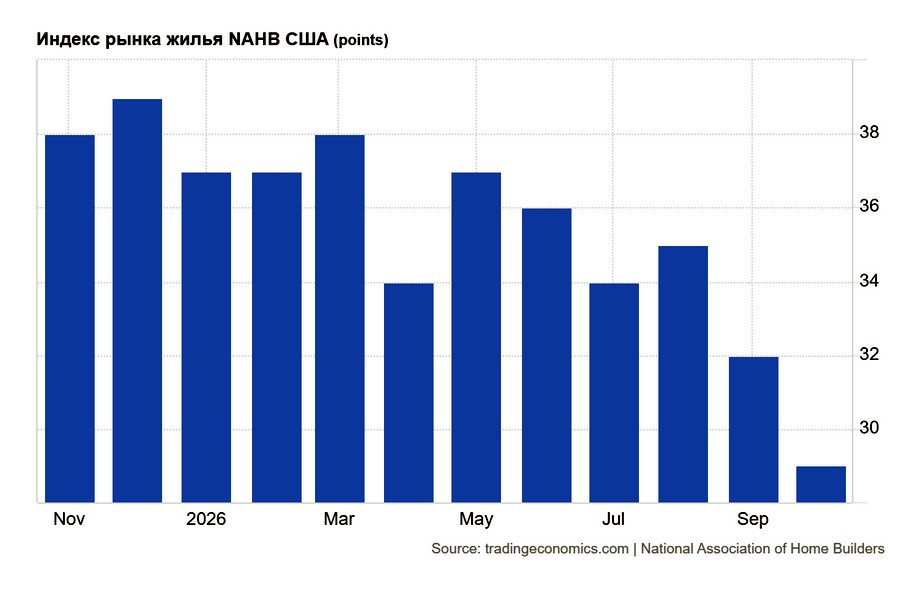
Бывший локомотив китайского ВВП превратился в источник токсичных рисков. Правительству пришлось выкупать активы и запускать болезненную перестройку всей отрасли. В США ситуация в секторе жилья, конечно, не такая провальная, но индекс рынка недвижимости NAHB/Wells Fargo (HMI) в октябре продолжает снижаться (график 3). Индикатор доверия американских застройщиков к экономике опустился до 29 п. (против 32 п. месяцем ранее). Значение ниже 50 означает абсолютный пессимизм. Текущий результат – это катастрофический минимум за более чем 14 лет (с июня 2012 года). Для сравнения: в октябре 2025 года индекс находился на отметке 37 пунктов.
Все внутренние метрики индекса бьют антирекорды:
Застройщики США попали в идеальный шторм. Конфликт на Ближнем Востоке взвинтил цены на энергоносители. Дорогая энергия потянула за собой стоимость базовых строительных материалов. Жесткая иммиграционная политика спровоцировала острый дефицит рабочих рук. Новые импортные пошлины увеличили накладные расходы. При этом Центробанк США держит ипотечные ставки на запредельных уровнях. Пытаясь спасти продажи, девелоперы идут на крайние меры. В октябре 43% строительных компаний официально снизили цены на объекты. Это максимальная доля демпингующих застройщиков за весь период с 2020 по 2026 год. Средний размер ценового снижения удерживается на отметке 6% уже седьмой месяц подряд.
Но прямых скидок явно недостаточно. 65% респондентов Национальной ассоциации жилищно-строительных компаний признались, что используют скрытые поощрения. Они оплачивают страховки, компенсируют часть ипотечной ставки, предлагают бесплатную отделку. Доля таких компаний превышает 60% уже 19 месяцев подряд. Главный экономист NAHB Роберт Дитц выносит суровый вердикт. Жилищный сектор раздавлен ограничениями предложения и кризисом доступности. Покупатели уходят с рынка под давлением высоких ипотечных ставок, дорогих материалов, падения уверенности потребителей. Активность клиентов рухнула до минимумов апреля 2012 г., а отрасль, объединяющая более 140 тыс. профильных компаний, погружается в рецессию.
При этом, несмотря на внутренние проблемы и рост дефицита бюджета, спрос на государственные долговые бумаги США со стороны иностранцев не падает. Однако структура этого спроса претерпела тектонические изменения. Кто именно обеспечивает приток капитала в Америку? Ответ кроется в анализе всего нескольких государств. Рост общего спроса на казначейские бумаги (трежерис) маскирует масштабную перестановку среди крупнейших покупателей. Традиционные доноры американского долга выходят из игры. Великобритания, Франция, Норвегия и Япония резко сократили объемы приобретений по сравнению с прошлым годом. Китай продолжает планомерно распродавать свои резервы в долларах.
Основными продавцами также выступают Канада, ОАЭ, Нидерланды и Саудовская Аравия. Выпадающий денежный поток полностью компенсировали новые лидеры, которые заливают американские рынки деньгами. Концентрация капитала достигла пугающих масштабов. При этом 79,1% ($751,6 млрд) всего странового чистого притока в американские бумаги обеспечивают всего пять юрисдикций:
Годом ранее первая пятерка давала сопоставимые 77,6%, но состав лидеров был принципиально иным: Великобритания, Кайманы, Франция, Норвегия и Ирландия. Уровень концентрации не изменился. Изменилось распределение нагрузки внутри этого элитного клуба. Особое внимание привлекает Германия. Немецкие покупки американского долга взлетели в 13,3 раза относительно показателей аналогичного периода прошлого года. Ирландия увеличила приток капитала в 2,5 раза. Сингапур нарастил вложения в 2,7 раза.
О чем говорят эти цифры? О масштабном бегстве европейского промышленного и финансового капитала. Из-за дорогого газа и стагнации немецкая экономика теряет привлекательность. Капитал мигрирует за океан, спасаясь в высоких американских доходностях. Еще более показательно поведение Великобритании. Лондон остается крупнейшим каналом покупок американских трежерис, но при этом выступает значительным нетто-продавцом американских акций. Это классический признак ухода от риска. Инвесторы ликвидируют позиции в акциях на Уолл-стрит и перекладываются в надежные государственные облигации США.
В то время как капитал бежит в доллар США, Европа погружается в собственный кризис. Конфликт на Ближнем Востоке обострил дефицит природного газа. Цены на энергоносители в Европе снова ползут вверх. Это разгоняет инфляционное давление по всей еврозоне, связывая руки местным регуляторам. Самым слабым звеном европейской конструкции оказалась Франция. Экономика Пятой республики крайне уязвима. Рост ВВП минимален. Дефицит бюджета раздут до опасных пределов. Доходности французских суверенных облигаций стремительно растут. В таких условиях новый энергетический шок бьет по Парижу гораздо сильнее, чем по соседям.
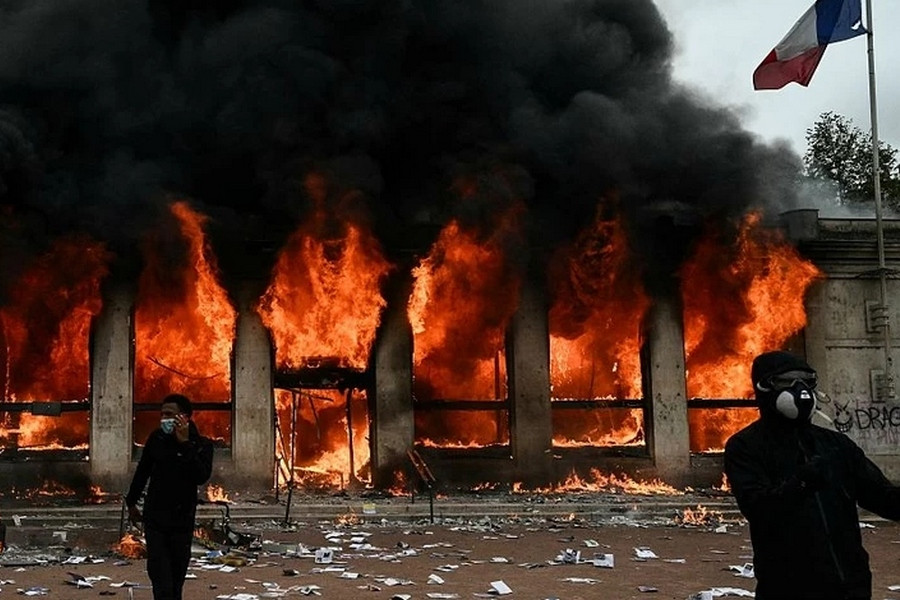
Рост стоимости заимствований автоматически увеличивает бюджетные расходы на обслуживание накопленного госдолга. Правительству жизненно необходимо провести фискальную консолидацию и урезать траты. Но общество отвечает массовыми уличными протестами. Власти загнаны в угол. Глобальный валютный и процентный стратег Macquarie Group Тьерри Визман предупреждает о политических рисках. Во Франции нарастает вероятность прихода к власти популистов. Причем неважно, будут это представители крайне правого или крайне левого фланга.
Любой несистемный кабинет министров превратит процесс бюджетной корректировки в невыполнимую задачу. Аналитик также отмечает, что президентские кампании только стартовали. Риторика вокруг колоссального долга, потенциального дефолта и радикальной смены бюджетной политики будет только ужесточаться. Эти политические баталии неизбежно окажут прямое негативное давление на европейскую валюту в ближайшие месяцы. Фундаментальных причин для роста евро просто не существует.
Дороговизна заимствований в США имеет побочный эффект. Суверенные эмитенты и корпорации из других стран физически не могут позволить себе выпускать долларовые облигации. Конкуренция за капитал стала слишком жесткой. Руководитель группы Citi по работе с государственным сектором Стефани фон Фридебург констатирует важный тренд. Правительства по всему миру отходят от доллара при выпуске новых долгов. Обслуживание долларовых обязательств при доходности бенчмарка выше 5,30% разоряет национальные бюджеты. Государственные и частные эмитенты ищут спасения на региональных рынках. Они диверсифицируют источники финансирования, выпуская долговые бумаги в местных валютах.
Резко вырос интерес к заимствованиям в китайских юанях, австралийских, гонконгских и сингапурских долларах. Это дешевле и безопаснее с точки зрения валютных рисков. Особенно тяжело развивающимся странам (Emerging Markets). Доходности на развитых рынках бьют рекорды. Огромные объемы частного капитала уходят в США на финансирование инфраструктуры искусственного интеллекта. Развивающиеся экономики просто вытесняются с мирового рынка капитала. У них нет ни бюджетных резервов, ни возможностей конкурировать за деньги инвесторов. Бремя обслуживания старых долгов давит на их бюджеты.
Несмотря на эту вынужденную дедолларизацию долговых портфелей, фон Фридебург делает однозначный вывод. Доллар США в обозримом будущем останется доминирующей резервной валютой мира. Ни один другой финансовый рынок планеты не способен сравниться с американским по глубине и ликвидности. Эмитенты могут занимать в юанях от безысходности, но резервы они будут хранить в трежерис.
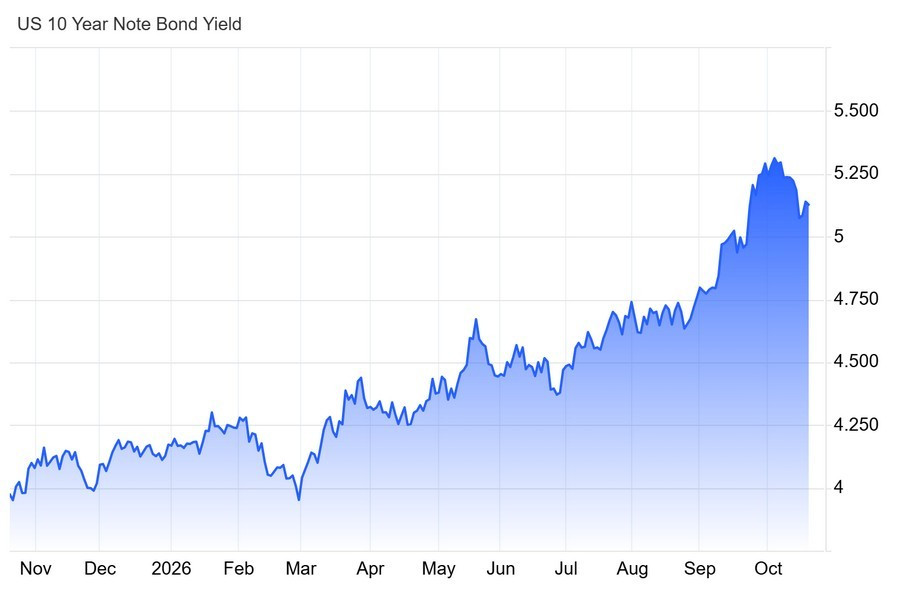
На фоне геополитической турбулентности доходность 10-летних казначейских облигаций США уверенно превысила 5,30% (график 4). Это дает доллару США гигантское преимущество в доходности перед конкурентами. Активы, номинированные в американской валюте, выглядят несравнимо привлекательнее европейских бумаг. Этот спред поддерживает бесперебойный приток глобального капитала в Соединенные Штаты. Конфликт на Ближнем Востоке остается главным источником страха. Риски перебоев с нефтью поддерживают инфляцию цен на энергоносители. В таких условиях спрос на гринбек как на ультимативную валюту-убежище и как нефтедоллар обеспечен.
При этом валютные стратеги перспективы главной пары евро/доллар видят по-разному.
На Уолл-стрит на протяжении девяти месяцев подряд систематически недооценивали доллар в своих прогнозах. Еще в ходе опроса, проведенного с 30 сентября по 2 октября, почти 70 аналитиков упрямо подтвердили свои медвежьи ожидания по главной валютной паре. Они ожидали, что через месяц евро укрепится до 1,14. Через три и шесть месяцев предрекают рост примерно на 3%. На горизонте года аналитики ждут евро по 1,15.
Глава отдела валютной стратегии TD Securities также Джаянти Бхарадвадж признает, что в краткосрочной перспективе доллар США может сохранять силу. Однако на горизонте от полугода до года TD Securities жестко ставит на ослабление американской валюты.
Руководитель отдела исследований в Societe Generale Кеннет Брукс считает, что доллар начнет падать только после обрушения американской экономики. По его логике, высокие ставки ФРС обязаны спровоцировать рецессию. Но пока экономика США растет гораздо быстрее прогнозируемых 2,2% в годовом исчислении.
Руководитель глобального отдела валютных исследований HSBC Пол Маккел – один из тех, кто правильно предсказал укрепление доллара в текущем году. Он уверен, что валюта продолжит расти, пока рынки верят в жесткость Федрезерва США. Эксперт использует известную трейдерскую метафору. Доллар США вновь выглядит как «самая чистая грязная рубашка» в корзине мировых валют. Он ожидает сохранения силы гринбека как минимум в первой половине 2027 года. Пол Маккел жестко критикует общепринятое мнение о неизбежном крахе доллара. По его словам, аналитики опираются на устаревшие концепции. Они игнорируют реальные спреды процентных ставок и феноменальную устойчивость экономики США.
Руководитель отдела исследований валютного рынка стран G10 в банке UBS Шахаб Джалинос поддерживает коллегу. На рынке десятилетиями существует предвзятое отношение к доллару. Модели оценки постоянно показывают, что гринбек переоценен и торгуется слишком дорого. Но эти академические модели игнорируют движение живых денег. Джалинос объясняет базовую механику. В США непрерывно идут потоки иностранного капитала. Американский фондовый рынок стабилен и ликвиден. Интерес глобальных инвесторов к долгу США не иссякает. Все это генерирует колоссальный физический спрос на доллары. Этот спрос ломает любые торговые модели, основанные на паритете покупательной способности.
Сентябрьские данные по инфляции заставили Уолл-стрит капитулировать перед фактами, а крупнейшие инвестиционные банки оперативно переписать свои прогнозы. Большинство рынка считают, что ФРС осуществит еще одно повышение ставки на четверть процентного пункта (0,25%) в декабре. Экономист UBS Эндрю Дубински в своей аналитической записке указывает на опасное сочетание факторов. Ускорившаяся товарная инфляция наложилась на стабильно высокую инфляцию услуг. Эта токсичная комбинация гарантирует, что Федрезерв будет удерживать ставки на пиковом уровне значительно дольше, чем рассчитывал рынок. Также в UBS выделяют три главных риска, которые заставляют ФРС сохранять ястребиный настрой:
Длительный цикл ужесточения – это единственный способ заякорить инфляционные ожидания бизнеса и населения. Пока инфляция держится вблизи отметки 3% из-за постоянных шоков, смягчения не будет. Новые реалии таковы, что заемщики, корпорации и рядовые потребители оказались перед лицом долгосрочной эпохи высоких затрат на обслуживание любых долгов. ФРС рассматривает дальнейшее ужесточение, а другие ЦБ отказываются от спасительных снижений. Таким образом фундаментальный расклад для пары евро/доллар показывает, что единая валюта валюта находится под мощным тройным давлением:
Европейский ЦБ со своей стороны лишен пространства для маневра. Франкфурт боится обрушить долговые рынки периферийных стран блока. Техническая картина пары выглядит однозначно. Медвежья структура остается полностью неизменной. Глобальный нисходящий тренд доминирует, а любая восходящая коррекция носит временный характер. В случае пробоя локальных поддержек, европейская валюта обречена на дальнейшее стремительное снижение. Если Европа проявит большую осторожность, чем США, это приведет к увеличению разницы процентных ставок в пользу доллара.
Поэтому для Forex ключевыми событиями последней недели месяца станут заседания ФРС 27–28 октября и ЕЦБ 28–29 октября.

