


 07.10.2026 09:09 AM
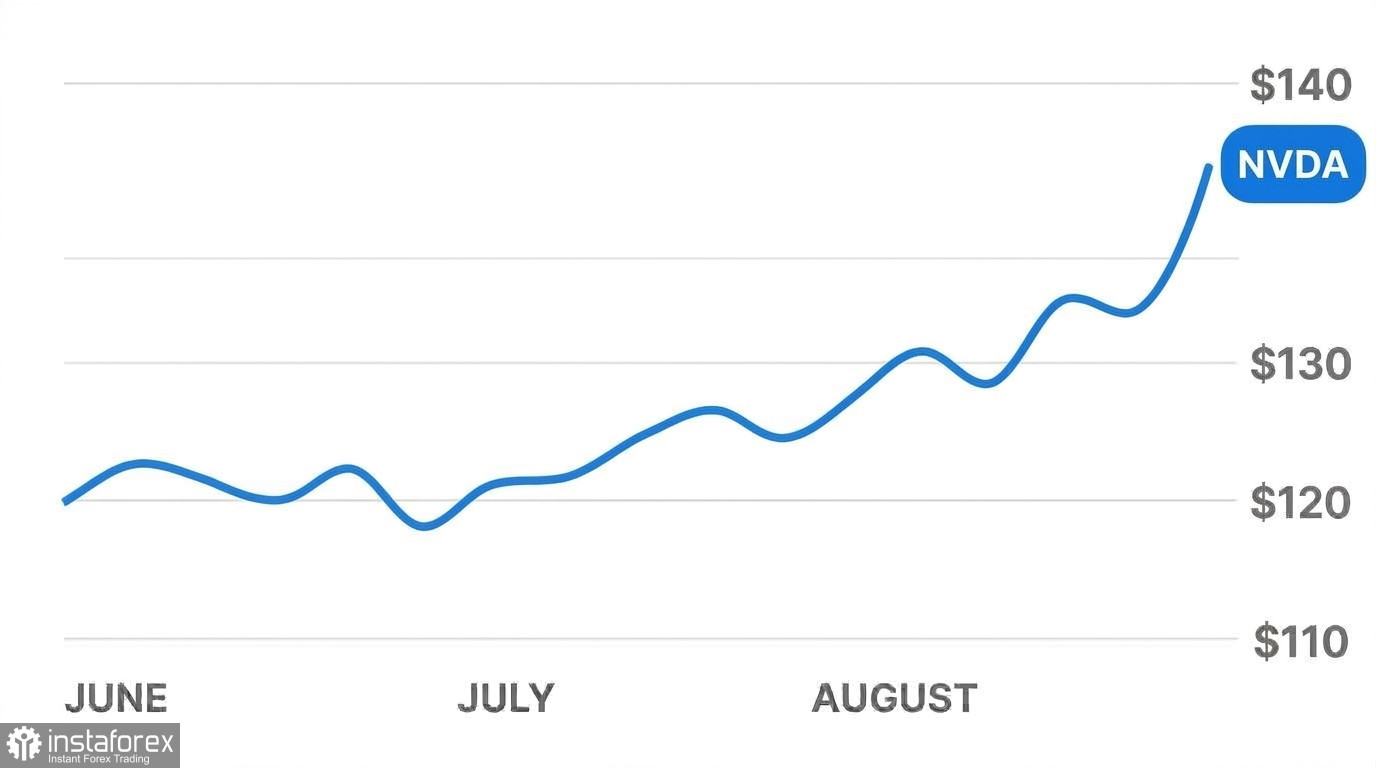
Nvidia (NVDA) 股票分析:在 1,500 億美元回購計畫與總體經濟逆風下的表現
董事會通過史上規模最高的 1,500 億美元庫藏股回購授權擴增案。透過這項機制,公司將在公開市場回購股票,減少流通在外股數並推升每股盈餘(EPS)。目前剩餘可用的回購授權總額在 2028 財年之前達到 2,350 億美元,顯示管理層對長期自由現金流創造能力抱持高度信心。
Morgan Stanley 再次重申 Nvidia 為其半導體板塊中的首選標的,並維持每股 300 美元的目標價。該行指出,目前估值具有吸引力,因為股價約相當於 2028 財年預估盈餘的 15 倍。同時,華爾街共識預期的平均目標價為 321.89 美元;其中,BNP Paribas 將目標價上調至 345 美元,Cantor Fitzgerald 目標價為 350 美元,Melius Research 預估為 420 美元,而 Evercore 則給出上緣目標價 465 美元。
運算需求正持續從超大規模雲端資料中心向外擴散。SpaceX 已開始透過其 Apollo 投資工具尋求 400 億美元資金,並明確指定用於採購 Nvidia 硬體。Elon Musk 的新創公司 xAI 計畫在年底前,將其 Colossus 2 運算叢集擴充至 120 萬顆 GB200 與 GB300 處理器;同時,Anthropic 已簽署總額 845 億美元的長期運算基礎設施租賃協議,這些系統均由 Nvidia 平台提供運算能力。
零組件供應商的數據也印證訂單成長持續。電子製造商 Foxconn 在 AI 伺服器組裝需求帶動下,創下單月營收新高。根據 Semiconductor Industry Association(SIA)資料,全球晶片銷售額在 8 月份年增 144%。AM Intelligence 則向資料中心部署單位下單 20,000 顆次世代 Vera Rubin 晶片,將分別部署於馬來西亞及印度的機房;相較上一代 Blackwell 架構,新架構在神經網路推論效能上最高可提升 25 倍。
主要機構資產管理公司亦持續提高其持股比重。Robinhood Asset Management 將其 Nvidia 持股增加 71.6%,額外買進 108,138 股,使得整體機構持股比例提升至流通在外股數的 65% 以上。與此同時,Nvidia 正擴張至電信基礎設施領域,發布其擁有 300 億參數的 Nemotron 3 模型,用於優化 SoftBank、AT&T 等電信營運商的網路路由配置。
目前有五大關鍵制約因素,持續壓抑該股估值與成長 pace:
• 高位內部人持股拋售
過去 90 天內,公司高階主管與董事合計出脫 176 萬股股票,總額達 3.995 億美元。CFO Colette Kress 出售價值 760 萬美元的持股,而董事 Mark Stevens 則以區塊交易方式賣出 1.44 億美元持股。高檔區間的系統性獲利了結,傳遞出管理層審慎訊號,同時也增加二級市場可供拋售的籌碼供給。
• 美國公債殖利率攀至 20 年新高
10 年期美國公債殖利率在近期交易時段一度升破 5.3%。在無風險主權債殖利率超過 5% 的環境下,機構資本要正當化對超大型科技股給予高估值倍數,其要求報酬門檻顯著提高;同時,偏高的借貸成本也壓縮風險資產的整體流動性。
• 記憶體成本上升與毛利率壓力
High Bandwidth Memory(HBM)供應吃緊推高了零組件採購成本。為此,Nvidia 被迫將整機機架級伺服器方案的平均售價上調 15%,預估將使毛利率在第四季自 73% 壓縮至約 71–72%。
• 資料中心基礎設施瓶頸與自製晶片趨勢
現代資料中心的場址開發正面臨土地與電力容量嚴重短缺。Amazon 正評估推出高達 80 億美元規模的商業化自研晶片方案,以降低對外部供應商的依賴。同時,DeepSeek 與 Huawei 結盟打造替代軟體生態系,目標在於繞開 CUDA,並在亞洲市場逐步替代美系晶片供應。
• 訴訟風險與循環式供應商融資曝險
晶片開發商 Groq 的股東已針對一筆涉及 Nvidia、規模達 200 億美元的智慧財產權授權交易提起訴訟。分析師開始更嚴格檢視所謂「供應商融資」動態:晶片供應商投資早期 AI 新創,而後者再回頭向其大規模採購硬體。隨著監管機構對相關結構性風險關注升溫,針對約 3 億美元的離岸伺服器租賃結構,是否被用於間接規避對中國出口限制,亦已展開調查。
相較於華爾街 320–465 美元的普遍目標價區間,我們對 Nvidia 的基本情境預估明顯更為保守、溫和。
在 2026 年 10 月至 11 月期間,股價較可能在 230–250 美元區間盤整。1,500 億美元的回購計畫為股價在 225 美元以上提供了強勁下檔支撐,但近期約 4 億美元的內部人持股出售,加上超過 5% 的公債殖利率水準,預料將限制短期向上突破的動能。市場接下來將密切關注 TSMC 季報結果以及實際超大規模雲端業者資本支出數字。
短期成長的主要天花板仍在營運層面:電力佈建延誤與散熱供應瓶頸正拖慢伺服器叢集的投產時程。次世代 Feynman 架構預期要到 2028 財年之後,才會對財務數字產生實質貢獻。在此之前,營收成長軌跡仍受制於 Blackwell 製造產能,以及客戶在利率偏高環境下,是否仍願意承擔更昂貴的舉債成本來擴張運算資本支出。
到了 2026 年底至 2027 年第一季期間,Nvidia 股價預計可溫和推升至 260–280 美元區間,市值約穩定在 6.2–6.5 兆美元左右,屆時對 SpaceX 與 xAI 的交付將陸續落地。不過,在此時間框架內,股價衝向 350–400 美元一帶的積極目標看來相當不易達成。現有持有人在目前情況下以續抱既有部位較為有利,而新資金則宜等待股價回落至 230 美元附近的關鍵支撐區再考慮進場配置。


