
 19.10.2026 06:17 PM
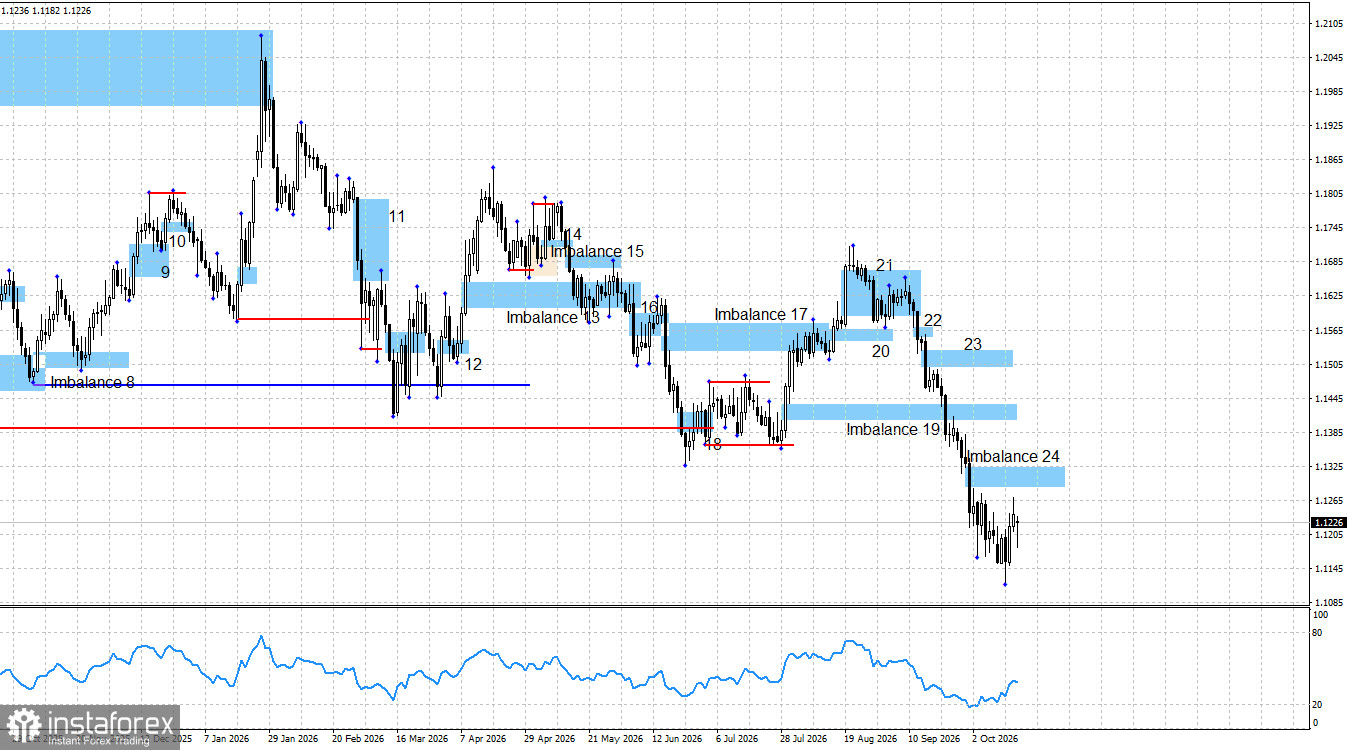
除了幾次短暫的停頓外,EUR/USD 貨幣對已連續下跌整整 25 天。在此期間,歐元累計下跌 530 點,其長期疲弱早在一個多月前就已開始,當時市場正為 FOMC 升息作布局。直到上週末前後,多頭才設法發動一波較為明顯的反攻,而且偏偏是在美元原本很容易延續走強的幾個交易日。回顧一下,美國消費者物價通脹高於預期,核心通脹也同樣超出市場預估,隨後公布的生產者物價指數更呈現出遠強於市場預期的加速走高。既然這三項通脹指標的升幅都比 Fed 所預期的更強、更快,美元本可以按照「通脹越高 → Fed 越可能收緊貨幣政策 → 美元走強」這樣的簡單邏輯繼續上漲。
然而,在過去兩週內,沒有任何一位 FOMC 官員表態支持在 10 月進一步收緊貨幣政策。上週五,Fed 理事 Kevin Warsh 發表演說時,同樣沒有預告或暗示將進一步緊縮。換句話說,Fed 決策者並未向市場釋放任何訊號,表示較高的通脹應該引導貨幣政策轉向更為鷹派。就這一點來看,空頭已經發動攻勢太久,美元也因預期 Fed 升息而過度走強。與此同時,交易員幾乎完全忽視了 ECB 與英國央行以往及未來升息的可能性與影響。
儘管如此,現在要斷言歐元跌勢已經結束仍為時過早。Imbalance 24 依然有效,價格仍可能對其作出反應並產生新的賣出訊號。空頭推進得太深,此時並不容易就此止步。雖然市場在這一個多月來大致忽略了對歐元有利的基本面因素,但這並不意味著歐元接下來就會一路走高。首先,必須先使 Imbalance 24 失效,其次,多頭也需要建立屬於自己的多頭結構。
在 9 月,FOMC 不僅升息,還釋出願意繼續收緊貨幣政策的訊號。這一點已足以支撐空頭大幅推進。然而,即便在 Fed 9 月緊縮以及 12 月可能再次升息的背景下,若認為歐元在這段時間完全沒有收到任何利多,那也是不正確的。
整體而言,基本面背景仍偏向多頭一方。雖然 Fed 採取了更為鷹派的貨幣政策立場,但貨幣政策並非決定匯率的唯一因素。歐盟同樣面臨挑戰,但關鍵在於,問題其實到處都有,卻只有歐元在下跌。兩大央行都在收緊貨幣政策,卻只有美元在升值。地緣政治風險同時影響美國與歐盟,但市場卻持續將焦點主要放在美元上。
從目前的圖表結構來看,空頭動能依然非常穩固,尚未出現明確的反轉跡象。目前唯一具參考意義的結構便是 Imbalance 24,隨著修正性反彈已經啟動,未來不排除會對其進行測試。多頭當前最大的機會,在於引發一次跌破 1.1066 前低的流動性掃盤。不過,單憑一次流動性掃盤,仍不足以作為建立多單的充分理由。
週一幾乎沒有重要的經濟數據公布。法國的社會動盪仍在持續,且開始向其他歐盟國家蔓延。但從目前情況來看,這似乎還不足以促使匯市交易員作出明顯反應。本週內修正性反彈有機會進一步延續。
多頭在 2026 年重新發動攻勢的理由依然很多。從結構與基本面來看,去年導致美元大幅走弱的 Trump 政策至今並未改變。目前除了 FOMC 採取鷹派立場之外,並沒有其他重大因素明確支撐美元。2026 年上半年大部分時間裡曾經推升美元需求的地緣政治發展,如今也不再提供同等程度的支撐。
美國與歐盟經濟日曆:
10 月 20 日的經濟日曆上共有四項公布,重要性皆屬中等。預計這些數據在週二對市場情緒的影響將相對有限。
EUR/USD 預測與交易建議:
在本評估中,該貨幣對仍處於一個已被持續一年修正階段所打斷的多頭趨勢構建過程中。基本面背景在八個月前明顯轉向有利於空頭,但這個已持續四年的長期趨勢目前仍不能視為已經失效或結束。多頭可能會在年底前重新發起攻勢,但目前較具體、可操作的主要機會仍是去年 6 月創下的 1.1066 低點。空頭此前在 Imbalance 19 內收到了新的賣出訊號,目前既有空單仍可繼續持有。未來 Imbalance 24 區間內有機會再度生成新的賣出訊號。考慮到修正性反彈持續的機率相對較高,適度分批了結部分空單獲利,或值得納入策略考量。


