


 17.11.2026 11:54 AM
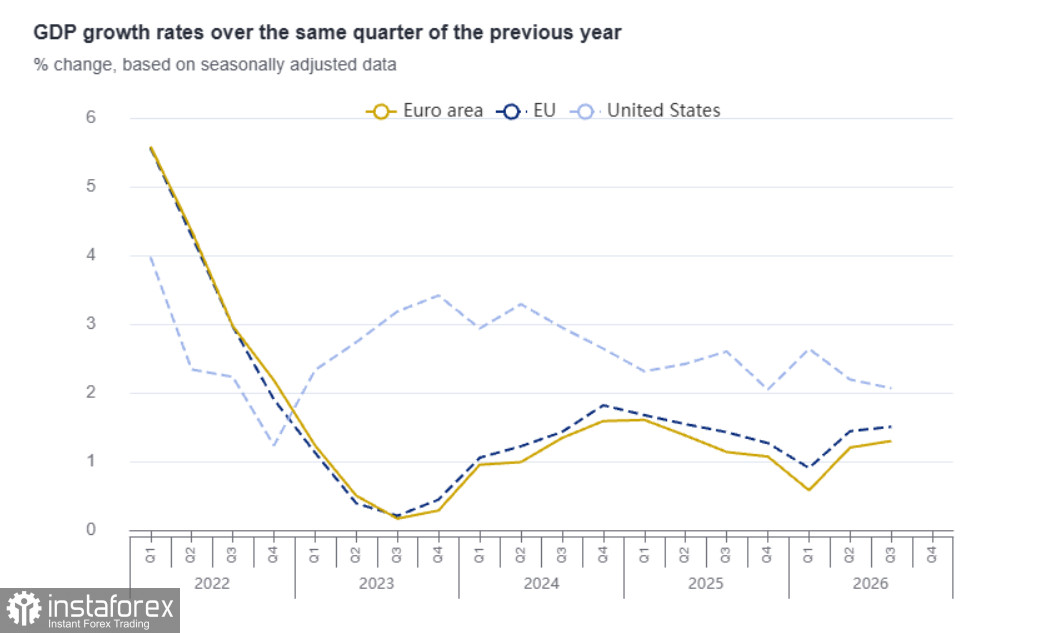
第三季 GDP 數據出乎意料。Eurostat 證實按季成長 0.4%,但愛爾蘭因素再次扭曲了整體情況。若不計入愛爾蘭,成長率僅為 0.2%。
相較之下,工業生產則顯示出疲弱跡象。9 月歐元區產出較 8 月僅成長 0.2%,只有預期的一半。以年增率來看,產出下降 1.5%,已連續第五個月萎縮。疲弱的工業活動限制了 ECB 採取激進貨幣緊縮的空間,但服務業與勞動市場的韌性,又使得監管機構無法忽視通膨風險。
上週,歐洲央行官員的評論幾乎讓人完全確信,利率將會繼續上調。歐洲央行副行長 Boris Vujcic 明確表示,市場對 2027 年進一步貨幣緊縮的預期「看起來並非不合理」。Gediminas Simkus 也呼應了這一觀點,指出 12 月僅一次的升息可能還不夠。
根據路透社調查,預測結果幾乎是一面倒:接受調查的 71 位經濟學家全數預期,歐洲央行在 12 月會議上將把存款利率提高至 2.75%,而且超過三分之一的受訪者預料,2027 年第一季還會再升息一次。原因很明顯:10 月通膨率達到 4.0%,是歐洲央行目標的兩倍,同時能源衝擊帶來的風險,可能在工資與服務業產生第二輪效應。
市場已經消化了到明年年底前升息兩到三次的預期。唯一剩下的不確定因素,就是這個冬天會有多冷。
天然氣市場仍然是最脆弱的領域。截至 11 月中,歐洲天然氣庫存約為 70.5% 的儲量,遠低於五年同期平均的 89%。本次供暖季開始時的庫存水準也是自 2013 年以來的最低點。在 11 月初短暫回落之後,12 月 TTF 期貨價格再度突破每千立方米 1,000 美元,而 10 月的平均價格則是去年同期的 2.6 倍。到 11 月 16 日,受較暖冬天氣預期以及美國 LNG 出口創新高的影響,價格回落至每兆瓦時 86 歐元。然而,局勢在基本面上並未出現實質改善。
CFTC 報告顯示,歐元的淨空頭部位減少了 20.6 億美元,至 -200.2 億美元。空頭仍然佔據明顯優勢,但估值水準仍高於其長期平均,這也為前景增添了另一層不確定性。
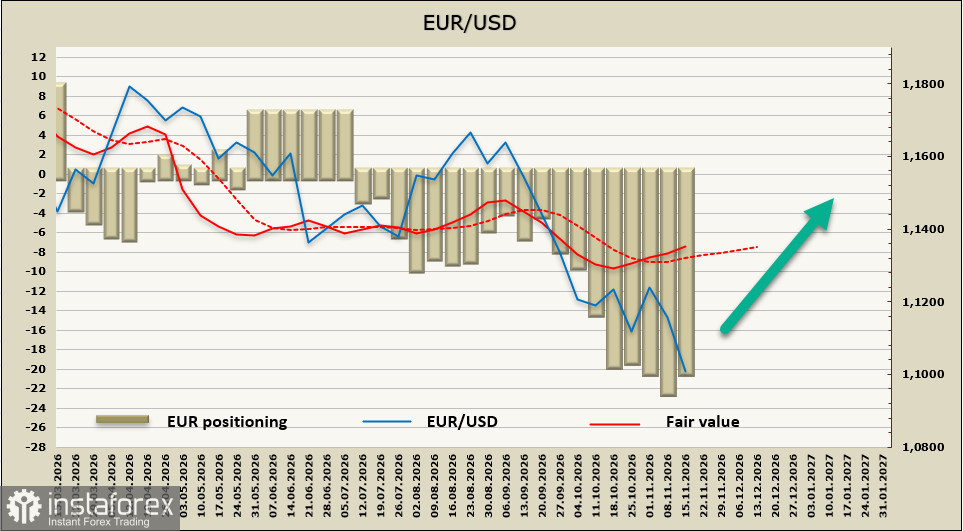
一週前,人們就已提出一種可能性:地緣政治因素可能會將歐元壓低至 1.1000,而這一情境已成為現實。該水準在心理層面上具有重要意義,但跌破此位的風險仍然很高,因為在能源相關不確定性之下,歐元缺乏自身的成長動能。
從歷史表現來看,EUR/USD 往往在年底走強,回到 1.1200–1.1700 區間仍非不可能。然而,目前尚未出現推動此類反彈的明確催化因素。如果 ECB 能在 12 月會議上滿足市場的偏多預期,歐元可能會迎來反彈契機;否則,匯價在 1.1000 下方整理將會成為主要情境。


