
Voir aussi


 24.09.2026 10:31 AM
À la fin de la séance d’hier, le dollar américain avait de nouveau repris l’initiative sur les deux paires de devises. L’euro a perdu du terrain — et ce malgré des chiffres d’activité économique étonnamment solides dans la zone euro. L’indice PMI composite préliminaire de septembre est monté à 53,1 après 52,0 en août, son plus haut niveau depuis 41 mois ; l’indice PMI des services est passé à 53,0 et celui du secteur manufacturier à 53,4. L’Allemagne a enregistré son rythme le plus soutenu depuis près d’un an, l’activité industrielle commençant enfin à se redresser, et la France est repassée en phase d’expansion pour la première fois en dix mois. Pourtant, même ces données robustes n’ont pas soutenu l’euro : les marchés concentraient leur attention non pas sur la zone euro, mais sur le dollar et la perspective de nouvelles hausses de taux de la Fed.
Une pression supplémentaire est venue de Joachim Nagel, membre de la BCE et président de la Bundesbank, qui a déclaré que le cycle de resserrement monétaire dans la zone euro n’était pas terminé et que l’inflation resterait élevée et continuerait de progresser en raison des prix de l’énergie. Le marché a largement ignoré ces signaux et s’est concentré sur la composante américaine de l’équation.
La livre sterling a nettement plus chuté, perdant plus de 100 pips. L’indice PMI composite préliminaire du Royaume-Uni pour septembre est tombé à 51,7 après 52,5 en août, un plus bas de trois mois ; le PMI des services – qui représente environ 70 % de l’économie – a reculé au même niveau, 51,7. L’indice manufacturier est revenu à 51,4, un plus bas de six mois, et c’est ce ralentissement industriel qui a pesé plus lourdement sur la livre que les autres facteurs.
Les statistiques américaines publiées dans l’après-midi se sont révélées franchement solides. L’indice composite a bondi à 58,4 après 56,0 en août, un plus haut de 62 mois et le rythme de croissance le plus rapide depuis cinq ans ; les services sont montés à 58,7 après 56,5, et le manufacturier à 56,7 après 53,0. L’emploi dans le secteur privé a également augmenté à son rythme le plus rapide depuis juin 2022. Le grand bénéficiaire de ce tableau est la Federal Reserve : l’économie encaisse la flambée des prix de l’énergie et une inflation élevée sans signes évidents de fort ralentissement, de sorte que l’autorité monétaire peut continuer de relever ses taux d’intérêt indépendamment des appels du président Trump en faveur de baisses. Il semble que, s’il n’y a pas de hausse de taux en octobre, le marché doive s’attendre à au moins un – voire deux – nouveaux mouvements d’ici la fin de l’année.
La divergence entre les trois plus grandes économies est désormais sans doute la plus marquée depuis longtemps : les États-Unis accélèrent clairement, la zone euro croît lentement malgré des PMI positifs, et le Royaume-Uni est à l’arrêt. C’est cette divergence, plutôt que des surprises statistiques isolées, qui offre au dollar un soutien aussi solide face aux deux devises européennes.
Le calendrier économique du jour s’ouvre avec l’indice allemand IFO du climat des affaires pour septembre : l’indicateur est attendu en hausse à 89 après 88,8 en août. L’indicateur de la situation actuelle devrait également progresser pour se situer autour de 89, reproduisant à peu près le niveau d’août, tandis que la composante des anticipations – la plus importante des trois – devrait poursuivre la tendance haussière graduelle entamée en avril, signalant un lent retour de la confiance au sein des entreprises allemandes. Le bulletin économique de la BCE est également attendu, même si je ne m’attends pas à ce qu’il fasse bouger la paire de devises de manière autonome.
Dans l’après-midi, l’attention se tournera vers les nouvelles inscriptions hebdomadaires au chômage aux États-Unis, pour lesquelles une hausse est anticipée, ainsi que vers les statistiques de la balance des paiements. Mais l’événement principal de la journée sera, à mon sens, les déclarations de trois responsables de la Fed – Thomas Barkin, Beth Hammack et John Williams. Cette semaine, l’immense majorité des commentaires des responsables monétaires ont souligné la nécessité de nouvelles hausses de taux, même si Williams s’est jusqu’ici montré plus prudent, privilégiant une approche attentiste. Si son ton aujourd’hui est plus accommodant que le chœur général, cela pourrait offrir un bref répit à l’euro et à la livre ; s’il rejoint les « faucons », le dollar aura une raison de plus de se renforcer.
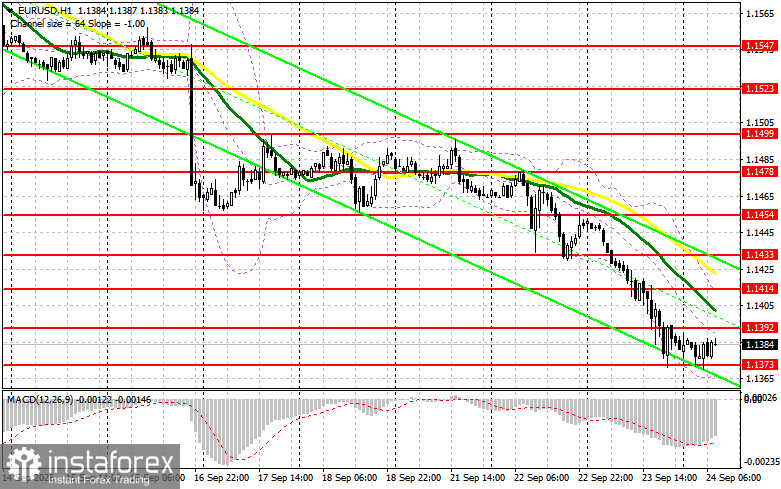
EUR/USD : stratégie sur graphique 1 heure Sur le graphique horaire, dans un marché haussier, je surveille 1,1373 pour des achats — un niveau qui a tenu à plusieurs reprises hier et aujourd’hui — de sorte qu’un scénario de faux breakout reste une entrée valable pour des positions longues visant un retour vers 1,1392. Une cassure suivie d’un retest de la borne de range, avec un maintien au-dessus, pourrait entraîner une correction vers 1,1414, où se situe la moyenne mobile qui limite le potentiel haussier de l’euro ; l’objectif suivant serait 1,1433, niveau sur lequel j’envisagerais de vendre le rebond pour 15–20 pips. Si les acheteurs échouent à défendre 1,1373, une cassure avec clôture en dessous augmenterait la pression sur l’euro — en particulier si les statistiques allemandes sont faibles — et enverrait la paire vers le prochain support à 1,1355, où je n’envisagerais des positions longues qu’en cas d’échec de rupture ; l’objectif de rebond plus lointain serait alors 1,1335 pour un mouvement de 15–20 pips.
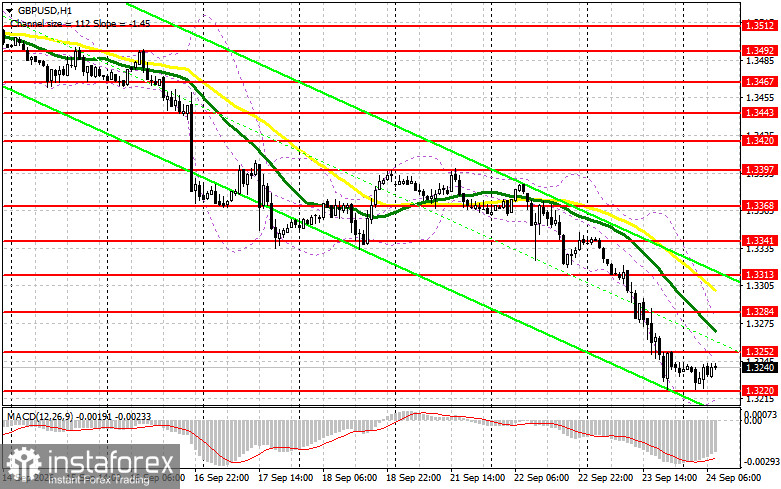
GBP/USD : logique similaire. Avec la livre sterling dans un marché baissier, il faut traiter les positions acheteuses avec beaucoup plus de prudence. Je considère les ventes autour de 1,3252 sur fausse cassure comme un bon point d’entrée pour viser 1,3220 ; une cassure confirmée avec consolidation en dessous ouvrirait la voie vers 1,3189 puis 1,3150, où je chercherais à acheter le rebond pour une correction de 25 à 30 pips, et les positions longues à partir de ces niveaux ne sont envisagées qu’après une fausse cassure. Si les vendeurs ne se manifestent pas à 1,3252, une correction plus large vers la zone de 1,3284 (où se trouve la moyenne mobile) est possible — une fausse cassure à cet endroit peut également constituer un bon point d’entrée à la vente, avec un objectif à 1,3313 sur le rebond pour 25 à 30 pips.
Je m’attends à ce que la journée reste marquée par la même divergence qu’hier : des statistiques américaines solides et une série de déclarations « hawkish » de la Fed pesant sur l’euro et surtout sur la livre, qui manque de catalyseurs internes forts pour progresser. La résistance de l’indice IFO allemand pourrait temporairement freiner la baisse de l’euro, mais je penche pour l’idée que le facteur décisif sera le ton des discours de la Fed aujourd’hui plutôt que le calendrier européen.

