
Voir aussi


 16.10.2026 10:27 AM
Le S&P 500 a affronté sa première tempête provoquée par une concentration extrême du marché. Lorsqu’un groupe restreint de valeurs tire l’indice vers le haut, la défaillance de l’une d’entre elles peut assombrir les perspectives des autres et entraîner les indices à la baisse. La question clé est de savoir si les pairs viendront sauver une valeur en perdition. NVIDIA a choisi d’aider CoreWeave, et cette bouée de sauvetage a porté l’ensemble du marché.
La hausse des rendements des Treasuries pèse non seulement sur les small caps, mais aussi sur le secteur technologique. Les investisseurs plaisantent en disant qu’il s’agit d’une sorte d’impôt marginal sur toute entreprise qui n’est pas un hyperscaler de haute qualité. CoreWeave loue de la capacité de calcul pour l’entraînement et l’exécution de modèles d’IA et a récemment connu une forte hausse de son effet de levier. La hausse des rendements des Treasuries a fait chuter son cours de bourse.
Dynamique boursière de CoreWeave et de ses pairs
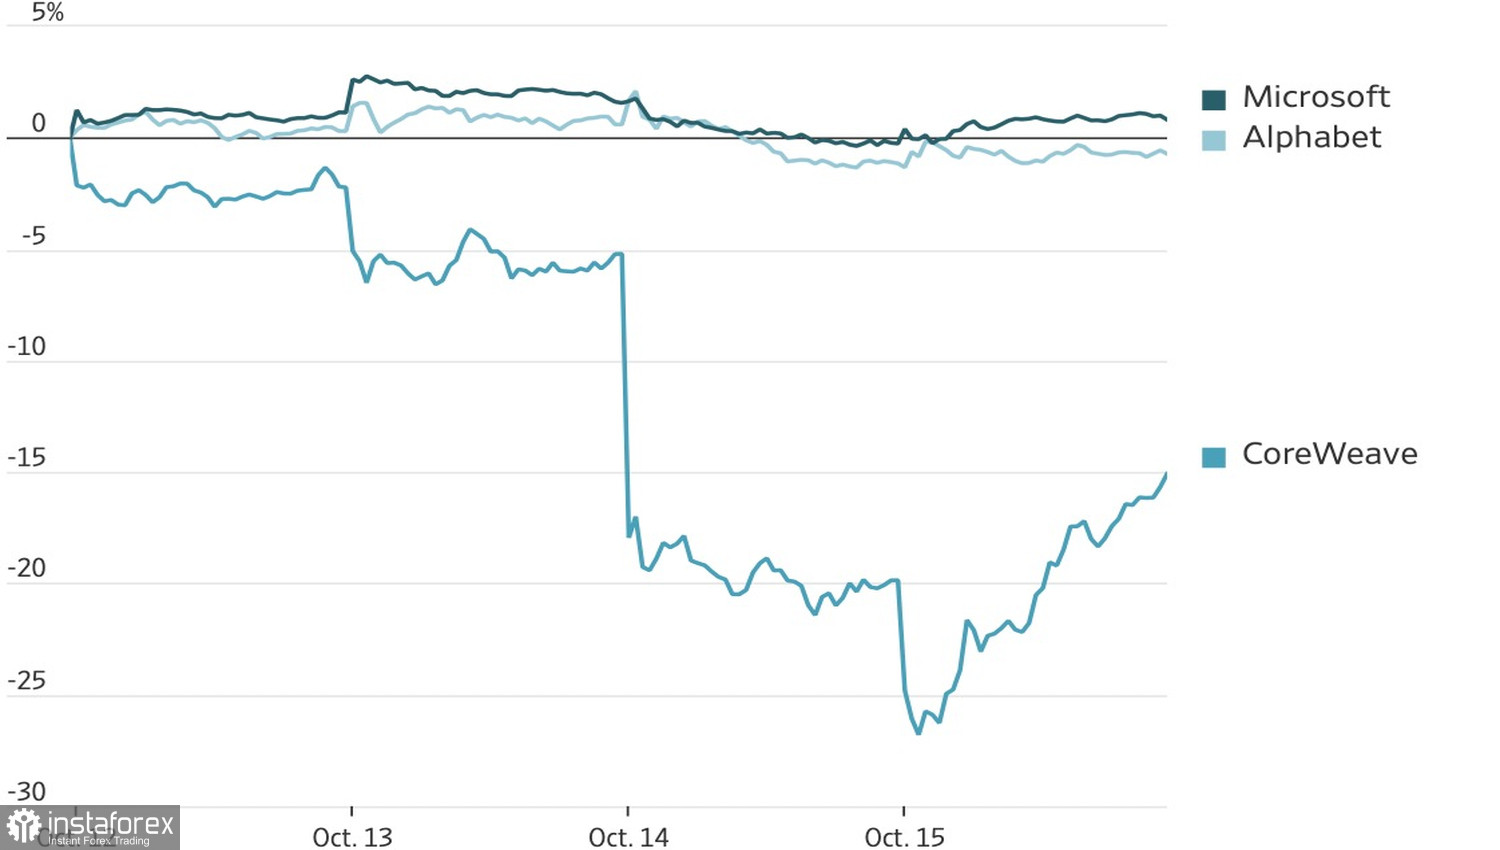
Saxo a jeté de l’huile sur le feu en avertissant que les investisseurs deviennent plus exigeants en matière de rentabilité, de financement et de discipline du capital. La société a opposé les fabricants de puces très rentables comme TSMC, Samsung et ASML à des acteurs endettés comme CoreWeave, Nebius et Oracle. Cela a alimenté l’idée d’une rotation, non seulement entre les secteurs, mais au sein même de l’univers technologique.
L’assurance de NVIDIA selon laquelle CoreWeave s’en sortira a permis de soutenir le marché et de remettre le S&P 500 sur des montagnes russes. Les rendements des bons du Trésor se sont également stabilisés, et la solidité des indicateurs macroéconomiques américains, combinée à la réticence de la Fed à précipiter un nouvel épisode de resserrement, a créé un environnement dit « Goldilocks » pour les actions américaines.
Dynamique des ventes au détail aux États-Unis
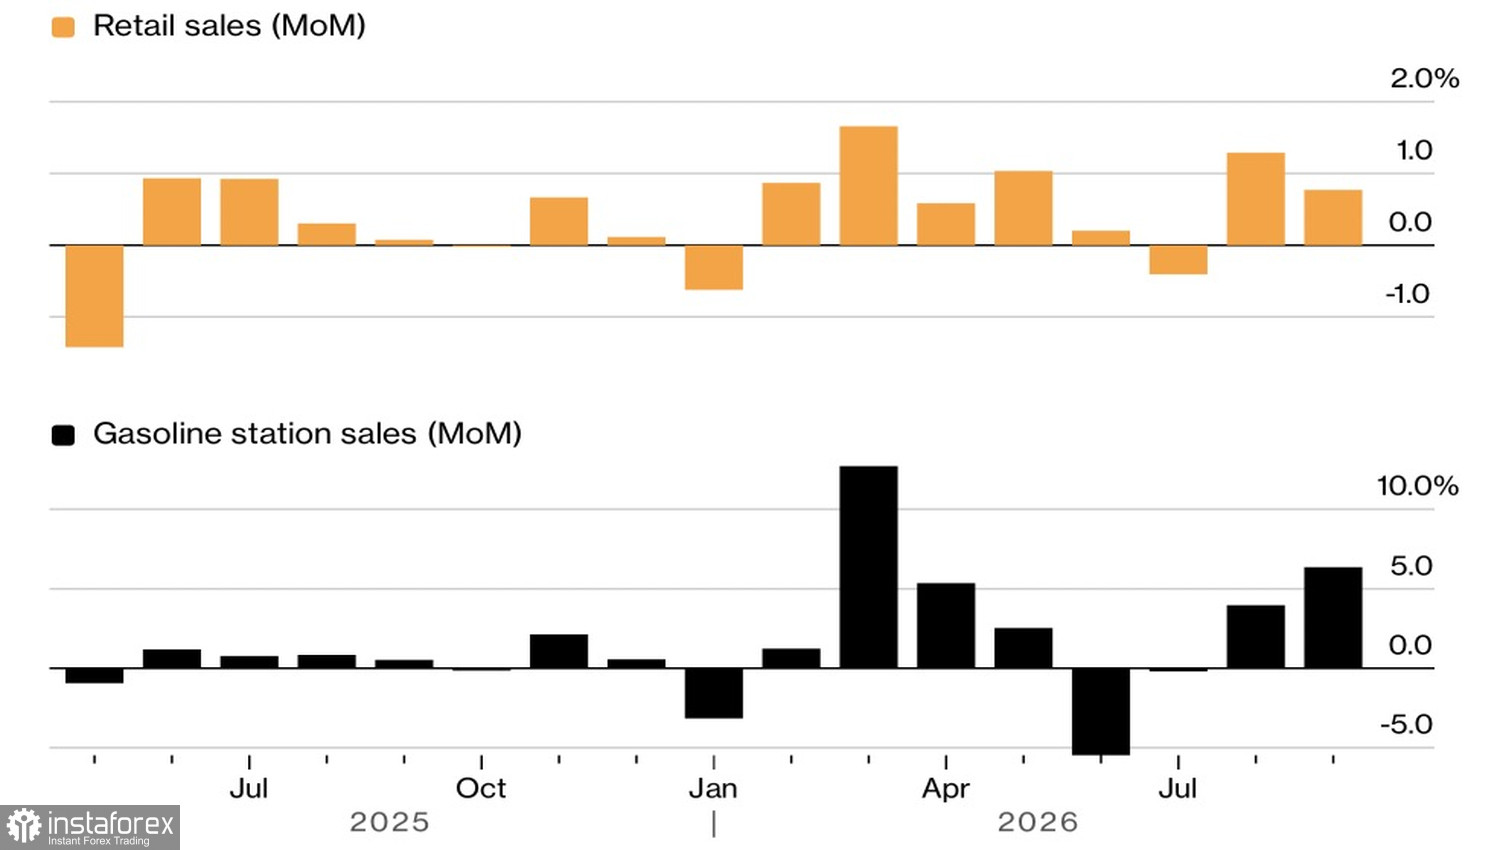
Les ventes au détail ont augmenté au cours de sept des huit derniers mois. En septembre, l’indicateur a dépassé le consensus Bloomberg dans une proportion d’environ deux pour un, avec une progression de 0,8 % d’un mois sur l’autre. L’inflation des prix à la production a bondi à 6,3 % sur un an, son plus haut niveau depuis la fin de 2022. Combinée à une accélération de l’indice des prix à la consommation (CPI) à 3,7 %, cette situation risque de se répercuter sur l’indice des prix PCE, le principal indicateur d’inflation suivi par la Fed.
Cependant, la probabilité d’une hausse des taux en octobre n’a augmenté que modestement, passant d’environ 25 % à 28 %. La banque centrale n’est pas pressée de durcir sa politique et, dans le contexte d’une économie américaine toujours solide, cela constitue un vent favorable pour le S&P 500. La principale préoccupation des investisseurs reste la capacité des piliers du marché, les géants de la tech, à générer des rendements. La panique peut toutefois retomber rapidement, à condition que les prévisions de bénéfices de Wall Street tiennent le coup.
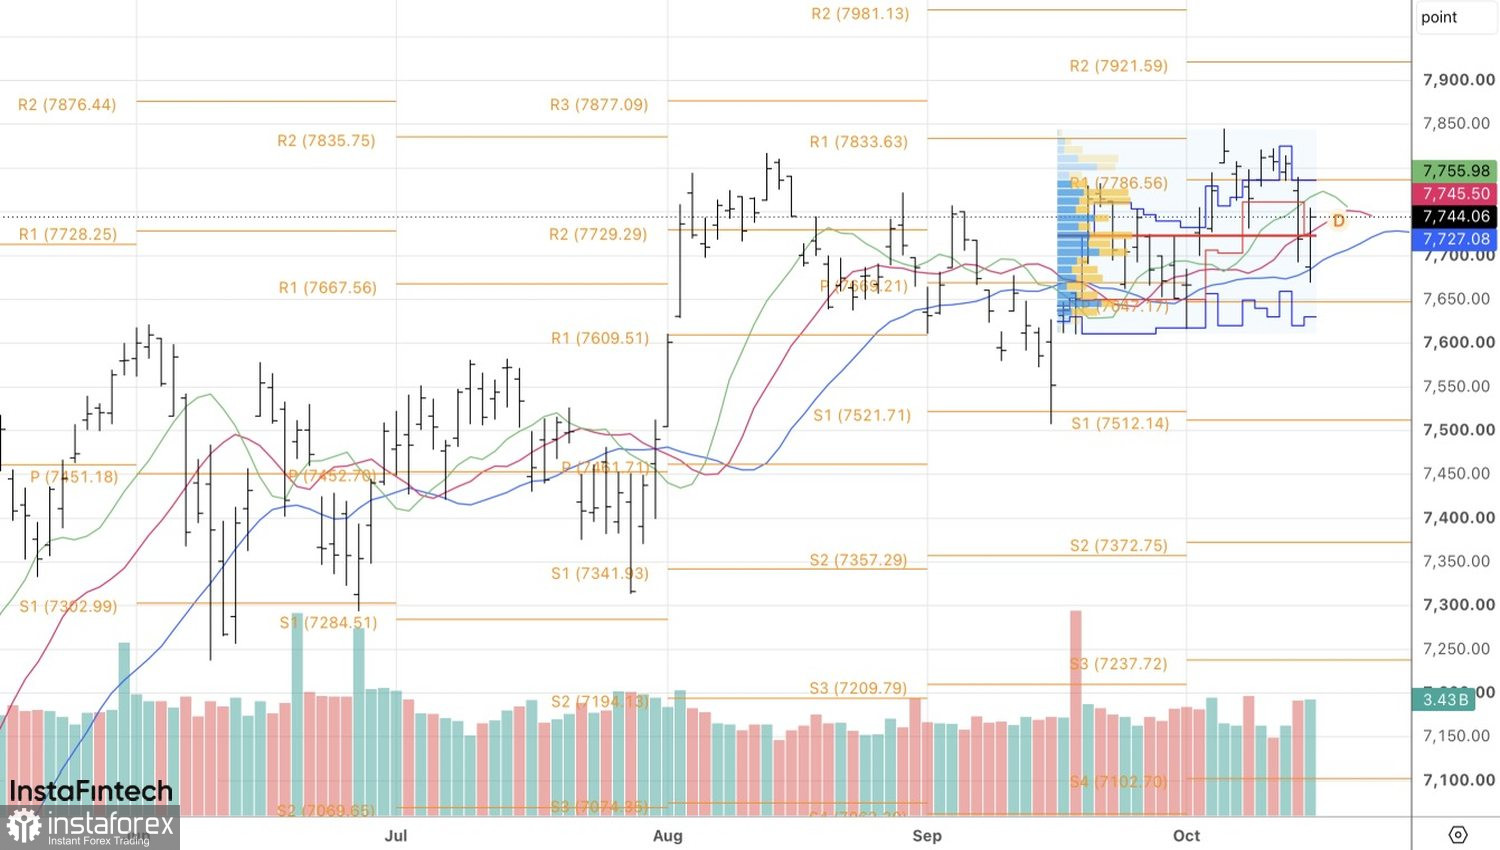
D’un point de vue technique, le S&P 500 est revenu à sa juste valeur à 7 725 sur le graphique journalier, ce qui est un signe constructif. Tant que le cours reste au-dessus de ce niveau de support, les acheteurs conservent la main et les achats restent à nouveau justifiés.

