Voir aussi

 22.10.2026 08:53 AM
Les actions et les contrats à terme ont essuyé de fortes pertes aujourd’hui, les résultats de Tesla et Meta publiés hier n’ayant pas dissipé les doutes quant à une reprise tirée par l’IA. Les contrats à terme sur le Nasdaq 100 reculaient d’environ 1,6 %, et ceux sur le S&P 500 perdaient près de 0,9 %. Les contrats à terme sur les actions européennes chutaient de 1 %. En Asie, le Kospi sud-coréen a dégringolé de 4,1 %, se dirigeant vers sa clôture la plus faible depuis avril. L’indice CSI 300 chinois a baissé de 2 %, se rapprochant d’un marché baissier, tandis que l’indice China tech de Hong Kong s’orientait vers sa clôture la plus faible depuis septembre 2024. L’indice plus large MSCI Asie-Pacifique a perdu environ 2 %.
Des résultats mitigés n’ont pas réussi à rassurer. L’action Tesla a reculé de 3,3 % dans les échanges après la clôture en raison d’une révision à la baisse de ses dépenses d’investissement, tandis que Meta a gagné 2,2 % après avoir relevé son engagement de dépenses liées à l’IA. Lam Research a chuté de 7,4 % sur des perspectives jugées faibles. Le marché se montre difficile à satisfaire : il réagit négativement aussi bien lorsque les entreprises augmentent que lorsqu’elles réduisent leurs dépenses. Barclays souligne que le marché est passé d’une phase de spéculation sur le sentiment autour de l’IA à une phase où il exige des preuves plus solides pour saluer des publications, tant au niveau des perspectives que des trajectoires de monétisation.
Les publications des grands noms de la tech seront limitées dans les prochains jours : Microsoft et Alphabet publieront leurs résultats la semaine prochaine. D’ici là, l’attention devrait se recentrer sur les prix du pétrole.
Les tensions géopolitiques au Moyen-Orient ajoutent à la pression. Le Département d’État américain a ordonné le départ des employés non essentiels et de leurs familles en Arabie saoudite face aux menaces des Houthis, et le New York Times rapporte que les États-Unis et Israël ont élaboré des plans pour reprendre les frappes contre l’Iran après les élections de mi-mandat américaines.
Le pétrole réagit à la hausse : le Brent progresse d’environ 2,4 % pour se traiter autour de 111,40 USD/baril. L’or recule d’environ 1,6 % à quelque 4 075 USD/l’once, et le Bitcoin perd plus de 2 % pour s’établir autour de 82 600 USD.
Les Treasuries se sont appréciés sur l’ensemble de la courbe ; le rendement à 30 ans a reculé de 3 points de base à 5,38 %, son plus bas niveau depuis le 23 septembre. Le yen est la devise la plus performante du G10, se renforçant même face au dollar.
En résumé, le marché n’est pas encore prêt à payer une prime pour l’IA sans retours confirmés, et la hausse du pétrole, combinée aux risques liés à l’Iran, ajoute une pression supplémentaire. Dans un contexte de résultats mitigés et d’un Brent au-dessus de 110 USD, les actifs refuges restent recherchés.
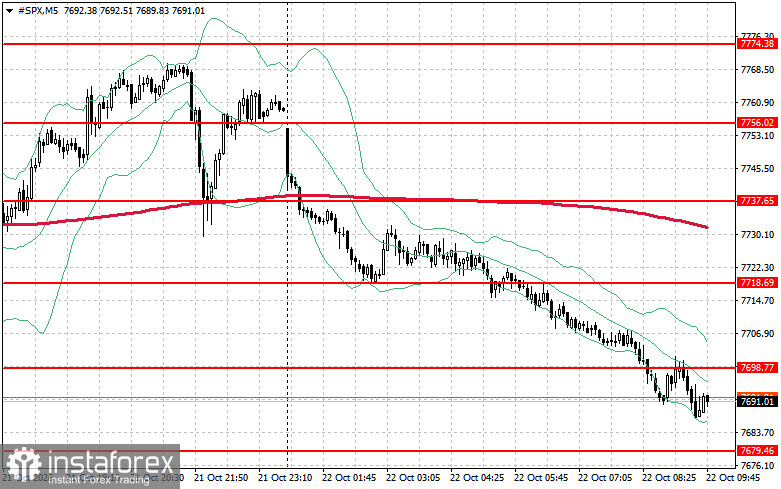
En ce qui concerne l’analyse technique du S&P 500, la tâche immédiate des acheteurs est de dépasser le niveau de résistance à 7 698 $. Cela signalerait une dynamique haussière et ouvrirait la voie à un mouvement vers 7 718 $. Le contrôle de 7 737 $ est également une priorité pour renforcer la position des acheteurs. Si le prix recule dans un contexte d’appétit pour le risque en baisse, les acheteurs devront défendre la zone des 7 679 $. Une cassure en dessous de ce niveau pourrait probablement pousser l’indice vers 7 656 $ et ouvrir la voie à 7 633 $.

