
Voir aussi


 12.11.2026 08:11 AM
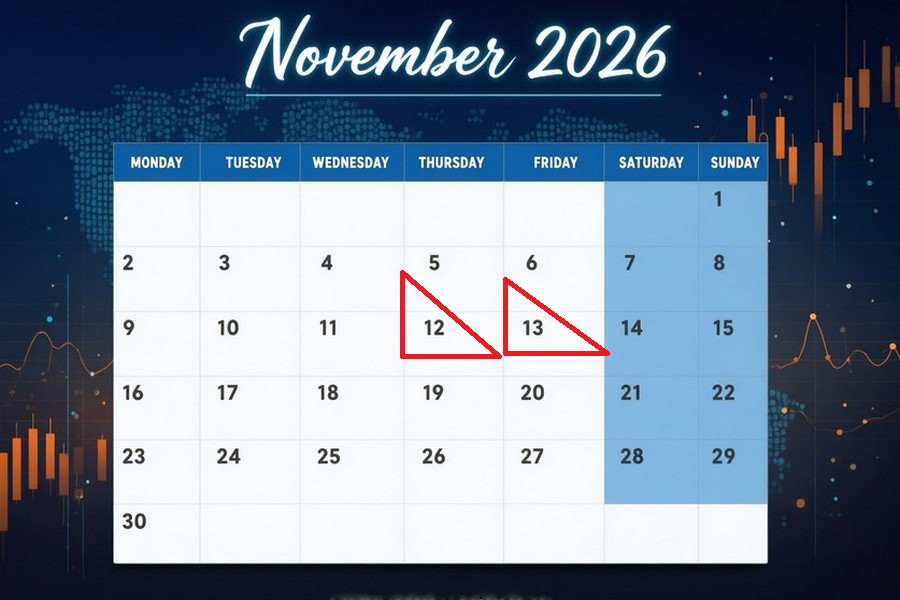
Un schéma rare est apparu sur les marchés mondiaux en milieu de semaine : les valeurs technologiques progressaient largement tandis que le dollar américain ne montrait aucun signe de repli. À Wall Street, le salut pour l’industrie de l’IA est venu d’un rapport trimestriel du fournisseur de capacités cloud CoreWeave — l’entreprise a publié des chiffres qui ont redonné vie à un marché malmené par les récentes vagues de ventes :
Aux États‑Unis, l’action CoreWeave a bondi de plus de 10 %, et cette vague s’est rapidement propagée à l’Asie et à l’Europe. Les contrats à terme sur le Nasdaq‑100 ont grimpé de près de 2 %, laissant derrière eux les indices plus défensifs S&P 500 et Dow Jones. Les acheteurs ont de quoi se réjouir, mais il est trop tôt pour sabrer le champagne. Le rebond semble localisé et cantonné au secteur technologique : il n’y a pas de mouvement d’achats généralisé à l’ensemble du marché. Le rapport de CoreWeave a levé une crainte immédiate, mais n’a pas résolu les problèmes fondamentaux :
Jeudi dernier encore, le Nasdaq Composite a chuté de 5,5 %, effaçant les gains précédents. Alors que les valeurs technologiques célèbrent CoreWeave, le dollar est alimenté par un tout autre carburant : le marché obligataire réévalue brutalement les anticipations de politique monétaire de la Fed. L’indice des prix à la consommation (CPI) américain d’octobre est ressorti plus élevé que prévu, et une série de déclarations hawkish de la Fed a fini par chasser les colombes du terrain. Les dérivés CME FedWatch indiquent désormais :
Normalement, un dollar fort et une hausse des rendements écrasent le secteur technologique. Pourquoi les deux montent‑ils de concert aujourd’hui ? Trois moteurs, à des horizons temporels différents, agissent simultanément :
Si les rendements des Treasuries se stabilisent au‑dessus de 5 % et que les anticipations de taux continuent d’augmenter, le coût du financement finira par comprimer les artères financières des géants de la tech. Les multiples de valorisation du secteur seront sous pression et emprunter des milliards pour acheter des puces deviendra prohibitif. La même hausse des rendements qui soutient actuellement le dollar risque, à terme, de défaire le rebond technologique. Parallèlement, des mouvements tectoniques se produisent au sommet du monde de l’entreprise.
Microsoft a dépassé Nvidia pour la première fois depuis juin 2025, reprenant ainsi la deuxième place mondiale en termes de capitalisation boursière. Jusqu’à récemment, Nvidia détenait la couronne absolue, mais un scandale très médiatisé autour de son CEO Jensen Huang a ébranlé la confiance des investisseurs. Apple trône désormais seule, tandis que le premier fabricant mondial de puces d’IA est relégué au troisième rang. Ce drame corporate a aussi mis en lumière un problème bien plus vaste : le rôle de Singapour. La cité‑État est devenue centrale dans les enquêtes sur le contournement des contrôles à l’exportation américains.
Il semble que les géants chinois de la tech aient obtenu pendant des années un accès régulier aux meilleurs équipements Nvidia via un réseau complexe d’intermédiaires : les puces étaient officiellement achetées par des fournisseurs cloud régionaux pour un usage local mais, en pratique, louées à la Chine. Washington s’est avéré quasiment incapable de surveiller cette chaîne. Cet épisode a montré que toute interdiction directe décrétée par la Maison‑Blanche ne peut être qu’au mieux partielle : des dizaines d’entités juridiques, de sociétés écrans et de revendeurs dans des juridictions tierces s’intercalent entre une usine de puces et un serveur à Shenzhen. La logistique mondiale des semi‑conducteurs ne peut pas être entièrement contrôlée par des directives émises depuis les bureaux du commerce américain.
Le glissement le plus dangereux est d’ordre philosophique et géopolitique. Les États‑Unis et la Chine ont abandonné l’idée d’un ordre mondial stable et prévisible. Les règles ont été remplacées par une stratégie de l’incertitude : l’incertitude n’est plus un risque collatéral, mais le principal levier pour obtenir des concessions. Cela se voit le plus clairement dans le style de Donald Trump ; Pékin répond à l’avenant, alternant entre code ouvert, portes dérobées cachées et restrictions à l’exportation sur les matières premières rares.
Les conséquences dans l’économie réelle sont destructrices. Lorsque les règles changent toutes les quelques semaines, les entreprises ne peuvent plus établir de budgets de long terme, construire des usines ni planifier leurs investissements (capex) sur plusieurs années. L’économie mondiale a basculé dans un régime d’instabilité chronique où la seule constante est la préparation au prochain choc brutal.
12 novembre, 02 h 50 / Japon / Indice des prix à la production (PPI) d’octobre / préc. : 7,6 % / effectif : 6,8 % / prévision : 6,5 % / USD/JPY – en hausse
En septembre, la croissance annuelle des prix à la production au Japon a ralenti à 6,8 %, son niveau le plus faible depuis mai, à mesure que les pressions sur les coûts s’atténuaient. Un refroidissement notable s’est produit dans :
Cela a entraîné une baisse mensuelle des prix de 0,3 %. Des tensions inflationnistes élevées subsistent dans les produits chimiques et le secteur IT. Un ralentissement supplémentaire de l’inflation de gros affaiblirait les arguments en faveur d’un resserrement de la BoJ et pousserait le dollar à la hausse face au yen.
12 novembre, 03 h 00 / Australie / Indice des anticipations d’inflation des consommateurs du Melbourne Institute (avancé) pour novembre / préc. : 4,9 % / effectif : 5,3 % / prévision : 5,4 % / AUD/USD – en hausse En octobre, les anticipations d’inflation des consommateurs australiens ont grimpé à 5,3 %, leur plus haut niveau depuis juin, portées par la persistance de la hausse des prix sous‑jacents. Les investissements dans l’infrastructure d’IA et les pressions de coûts continues ont contribué à ces anticipations plus élevées, incitant la banque centrale à relever son taux directeur à 4,60 %. Le conseil reste prêt à resserrer davantage pour ramener l’inflation vers sa cible. La hausse des anticipations d’inflation des consommateurs renforcera les paris hawkish sur les taux et soutiendra le dollar australien.
12 novembre, 03 h 01 / Royaume‑Uni / RICS House Price Balance pour octobre / préc. : -28 % / effectif : -32 % / prévision : -34 % / GBP/USD – en baisse L’enquête RICS de septembre a enregistré une aggravation du repli du marché immobilier britannique : le solde des prix est tombé à -32 %, mettant fin à quatre mois de reprise. La hausse des taux hypothécaires a refroidi la demande des acheteurs, faisant reculer le solde des nouvelles demandes d’acheteurs à -22 % et affaiblissant les anticipations de ventes. Les baisses de prix les plus marquées ont été observées à Londres, tandis que les régions du Nord ont fait preuve d’une plus grande résilience. Un solde négatif qui se creuse ferait monter les inquiétudes autour du secteur immobilier et pèserait sur la livre.
12 novembre, 10 h 00 / Royaume‑Uni / PIB (T3) / préc. : 0,8 % / effectif : 1,4 % / prévision : 1,9 % / GBP/USD – en hausse Au deuxième trimestre, l’économie britannique a enregistré sa plus forte expansion depuis le début de 2025, accélérant à 1,4 % grâce à une hausse de 1,7 % des services. L’investissement des entreprises a bondi de 5,2 %, la consommation des ménages est restée solide et les exportations nettes ont apporté une contribution positive. L’industrie manufacturière n’a ralenti que modérément, tandis que la construction a reculé de 1,0 %. L’accélération attendue de la croissance renforcerait les fondamentaux de la livre sterling et soutiendrait un mouvement haussier.
12 novembre, 10 h 00 / Royaume‑Uni / Balance commerciale des biens pour septembre / préc. : -19,3 milliards £ / effectif : -18,01 milliards £ / prévision : -19,2 milliards £ / GBP/USD – en baisse En août, le déficit commercial britannique sur les biens s’est réduit à 18,01 milliards £, son plus faible niveau depuis janvier. L’amélioration tient à une baisse de 2,4 % des importations de biens, qui sont tombées à un plus bas de sept mois avec le recul des achats d’équipements étrangers. Les exportations vers l’UE ont diminué de 7,3 %, limitant davantage le rééquilibrage. Un déficit des biens attendu en élargissement signalerait un affaiblissement de la position extérieure et exercerait une pression sur la livre.
12 novembre, 10 h 00 / Royaume‑Uni / Production industrielle pour septembre / préc. : 0,8 % / effectif : 1,6 % / prévision : 2,9 % / GBP/USD – en hausse En août, la production industrielle britannique a augmenté de 1,6 %, marquant une nette accélération par rapport à juillet. Les rythmes actuels de production se rapprochent de la norme historique de long terme, d’environ 1,73 %, ce qui indique une adaptation progressive des usines à la hausse des coûts. Une accélération attendue de l’activité industrielle renforcerait la livre sterling et pousserait la paire GBP/USD vers ses sommets locaux.
12 novembre, 10 h 00 / Royaume‑Uni / Production dans la construction pour septembre / préc. : -1,9 % / effectif : -1,8 % / prévision : -2,1 % / GBP/USD – en baisse En août, la production du secteur britannique de la construction a reculé de 1,8 %, prolongeant une série négative de dix mois. Le principal facteur de faiblesse a été une chute de 5,8 % des nouvelles commandes de construction, partiellement compensée par une activité plus soutenue en réparation et maintenance. Sur trois mois, le secteur s’est contracté de 1,0 %, illustrant une faiblesse persistante dans un contexte de coûts de financement élevés. Une aggravation du ralentissement pèserait sur le sentiment des investisseurs et sur la livre.
12 novembre, 10 h 00 / Royaume‑Uni / PIB pour septembre / préc. : 1,8 % / effectif : 2,1 % / prévision : 1,9 % / GBP/USD – en baisse En août, l’économie britannique a progressé de 2,1 %, sa plus forte hausse mensuelle depuis octobre 2022, après une augmentation de 1,8 % le mois précédent. Ce résultat a dépassé le repère historique de long terme de 1,9 %, reflétant la résilience de l’ensemble des secteurs. Un ralentissement attendu de la croissance limiterait le potentiel de hausse de la livre et entraînerait quelques prises de bénéfices.
12 novembre, 16h30 / Canada / Permis de construire pour septembre (m/m) / préc. : -15,8 % / act. : 8,8 % / prév. : -4,0 % / USD/CAD – en hausse En août, les permis de construire au Canada ont rebondi de 8,8 % m/m pour atteindre 13,6 Mrd CAD, portés par un bond des autorisations dans le segment multifamilial à 5,8 Mrd CAD. Le segment non résidentiel s’est affaibli en raison du repli de l’immobilier commercial. Le secteur de la construction reste volatil et sensible aux conditions de crédit. Un retour en territoire négatif signalerait une instabilité et pèserait sur le loonie.
12 novembre, 16h30 / États-Unis / Nouvelles inscriptions au chômage (hebdomadaire) / préc. : 195 k / act. : 189 k / prév. : 195 k / USDX (indice USD à 6 devises) – en baisse Les nouvelles inscriptions hebdomadaires au chômage ont reculé à 189 000, égalant un creux de 57 ans. Les entreprises évitent les licenciements massifs dans un contexte de demande intérieure résiliente, même si les demandes continues sont montées à 1,718 M. La prudence des employeurs est entretenue par des coûts de l’énergie élevés et un environnement géopolitique incertain. Une hausse des inscriptions indiquerait un refroidissement progressif du marché du travail et affaiblirait le dollar.
12 novembre, 18h00 / États-Unis / Ventes de logements existants pour octobre (m/m) / préc. : 3,93 M / act. : 3,99 M / prév. : 3,88 M / USDX – en baisse En septembre, les ventes de logements existants aux États-Unis ont augmenté de 1,5 % m/m pour atteindre un rythme annualisé de 3,99 M d’unités. De légères progressions dans le Sud et l’Ouest ont compensé la faiblesse dans le Nord-Est, portant le nombre total d’annonces à 1,6 M. Le marché immobilier reste atone, les coûts hypothécaires freinant l’activité des acheteurs. Une baisse des ventes conforme aux prévisions confirmerait la faiblesse de l’immobilier résidentiel et exercerait une pression sur le dollar.
12 novembre, 20h00 / États-Unis / Stocks hebdomadaires de pétrole brut (EIA) / préc. : -1,892 M de barils / act. : -0,865 M / prév. : -1,10 M / Brent – en hausse Les stocks commerciaux de brut aux États-Unis ont diminué de 0,865 M de barils, cinquième baisse hebdomadaire consécutive, tandis que l’activité des raffineries a augmenté de 199 000 bj. Les stocks de distillats ont chuté de 3,565 M de barils et les stocks d’essence ont reculé de 0,222 M, compensant un apport modeste à Cushing (+280 000) et la hausse des importations nettes. La poursuite des prélèvements sur les stocks resserrerait l’offre physique et soutiendrait les prix du Brent.
13 novembre, 13h00 / Zone euro / Balance commerciale pour septembre / préc. : 10,7 Mrd € / act. : -16,1 Mrd € / prév. : -4,5 Mrd € / EUR/USD – en hausse En août, le déficit extérieur de la zone euro s’est creusé à 16,1 Mrd €, son plus haut niveau depuis le début de 2023, sous l’effet de la crise au Moyen-Orient et des perturbations du transport maritime par pétroliers. Une hausse de 20,7 % des importations d’énergie a porté le total des achats à 243,8 Mrd €, compensant une progression de 18,5 % des exportations vers les États-Unis. Une réduction attendue du déficit commercial signalerait une stabilisation des flux extérieurs et soutiendrait l’euro.
13 novembre, 13h00 / Zone euro / Variation de l’emploi (T3) / préc. : 0,5 % / act. : 0,5 % / prév. : 0,4 % / EUR/USD – en baisse La croissance annuelle de l’emploi dans la zone euro est restée à 0,5 % au T2, bien en deçà de la tendance de long terme de 0,86 %, ce qui reflète la prudence des employeurs face à la hausse des coûts. Un ralentissement attendu des embauches accentuerait les inquiétudes concernant le marché du travail et limiterait la demande d’euro.
13 novembre, 13h00 / Zone euro / PIB (estimation préliminaire, T3) / préc. : 0,6 % / act. : 1,2 % / prév. : 1,3 % / EUR/USD – en hausse L’estimation préliminaire indique une accélération de la croissance de la zone euro à 1,3 % au T3 — sa meilleure performance depuis plus d’un an — portée par l’Allemagne, l’Espagne et les Pays-Bas, tandis que l’Irlande est sortie de récession. Cette dynamique a plus que compensé une contraction de 0,1 % en France. La confirmation d’une croissance généralisée renforcerait les fondamentaux de l’euro et soutiendrait la tendance haussière.
13 novembre, 16h30 / Canada / Commerce de gros (donnée finale) pour septembre / préc. : 0,4 % / act. : -1,6 % / prév. : 0,5 % / USD/CAD – en baisse En août, le chiffre d’affaires du commerce de gros au Canada a reculé de 1,6 %, interrompant la progression des mois précédents. Les estimations pour septembre laissent entrevoir un redressement des ventes de gros, porté par une forte demande pour les équipements industriels, les matières premières et l’automobile. Un retour à la croissance améliorerait les perspectives du pays et soutiendrait le dollar canadien.
13 novembre, 16h30 / États-Unis / Indice des prix à la production (PPI) pour octobre (m/m) / préc. : 0,5 % / act. : 1,3 % / prév. : 0,4 % / USDX – en baisse En septembre, l’indice mensuel des prix de gros a bondi de 1,3 %, sa plus forte hausse depuis le printemps 2022, sous l’effet d’un envol de 10,8 % des coûts de l’énergie. Les tensions sur les prix se sont rapidement propagées aux services de transport, de logistique et de commerce, faisant progresser le PPI de base (hors alimentation et énergie) de 0,7 %. Un apaisement attendu de l’inflation de gros réduirait les inquiétudes des investisseurs et encouragerait des prises de bénéfices sur le dollar.
13 novembre, 16h30 / États-Unis / Indice des prix à la production (PPI) pour octobre (y/y) / préc. : 5,6 % / act. : 6,3 % / prév. : 6,6 % / USDX – en hausse Sur un an, l’inflation à la production a accéléré à 6,3 % en septembre, après 5,6 % (donnée révisée) le mois précédent, soit son plus haut niveau depuis décembre 2022. La hausse des prix départ usine confirme la répercussion des coûts des matières premières sur les biens finaux. Une nouvelle accélération des prix de gros conforterait les responsables les plus restrictifs à la Fed et pourrait pousser le dollar vers des sommets locaux.
Discours et événements clés
12 novembre, 02h30 / Australie / Discours de Marni Baker (RBA) — AUD/USD
12 novembre, 04h30 / Japon / Discours de Toichiro Asada (membre du conseil de la BoJ) — USD/JPY
12 novembre, 17h00 / États-Unis / Discours de Beth Hammack (présidente, Cleveland Fed) — USDX
12 novembre, 18h00 / États-Unis / Discours de Michael Barr (vice-président de la Fed chargé de la supervision) — USDX
12 novembre, 18h30 / Zone euro / Discours de Boris Vuj?i? (membre du Conseil des gouverneurs de la BCE) — EUR/USD
12 novembre, 19h30 / États-Unis / Discours d’Austan Goolsbee (président, Chicago Fed) — USDX
12 novembre, 21h10 / États-Unis / Discours de Mary Daly (présidente, San Francisco Fed) — USDX
12 novembre, 22h30 / Zone euro / Discours de Christine Lagarde (présidente de la BCE) — EUR/USD
13 novembre, 02h30 / États-Unis / Discours de John Williams (président, New York Fed) — USDX
13 novembre, 10h10 / Zone euro / Discours d’Isabel Schnabel (membre du directoire de la BCE) — EUR/USD
13 novembre, 18h50 / États-Unis / Discours de Michelle Bowman (gouverneure de la Fed) — USDX
13 novembre, 20h00 / États-Unis / Discours de Mary Daly (présidente, San Francisco Fed) — USDX
Plusieurs responsables de banques centrales doivent s’exprimer au cours de ces journées. Leurs déclarations provoquent généralement de la volatilité sur le marché des changes car elles peuvent donner des indications sur l’orientation future de la politique monétaire.

