
Voir aussi


 19.11.2026 12:48 AM
Ce mercredi, la paire NZD/USD maintient une tendance baissière marquée, revenant vers des niveaux plus observés depuis mars 2020. Cette période avait été marquée par une correction mondiale des marchés financiers déclenchée par la pandémie de COVID-19. Le dollar néo-zélandais s’affaiblit face au dollar américain pour deux raisons principales : le ralentissement de l’économie domestique en Nouvelle-Zélande et les anticipations d’un resserrement de la politique monétaire de la US Federal Reserve.
La tendance baissière prolongée du Kiwi coïncide avec une détérioration du contexte macroéconomique et des perspectives de politique monétaire qui restent défavorables à la devise. Les dernières publications économiques ont renforcé les inquiétudes quant à la solidité de la reprise néo-zélandaise. Mercredi, Statistics New Zealand a publié les données de l’indice des prix à la production (PPI) pour les produits finis. L’indicateur a augmenté de 0,8 % au troisième trimestre, contre une hausse de 1,7 % au trimestre précédent — ce qui marque un ralentissement — et est ressorti en deçà de la prévision de 1,1 %. On observe une dynamique similaire pour les prix à la production des matières premières et des biens intermédiaires, dont la progression n’a été que de 0,7 % (contre 2,9 % au trimestre précédent et une prévision de 1,5 %).
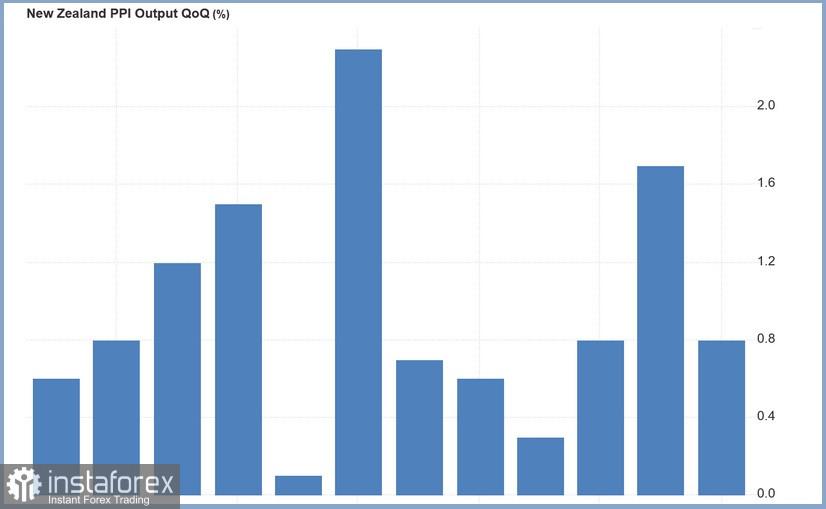
Elles indiquent un affaiblissement des pressions inflationnistes au niveau des producteurs, ce qui pourrait offrir à la Reserve Bank of New Zealand (RBNZ) une marge supplémentaire pour maintenir une politique monétaire accommodante.
Le virage inattendu de la banque centrale vers un discours plus accommodant en octobre a déjà exercé une pression significative sur la devise nationale, les intervenants de marché révisant leurs anticipations concernant la trajectoire des taux d’intérêt en Nouvelle-Zélande. Parallèlement, une enquête de la RBNZ au quatrième trimestre a montré une légère hausse des anticipations d’inflation à deux ans, à 2,36 % contre 2,34 % au trimestre précédent. La prévision à un an s’établit à 2,92 %, ce qui indique des préoccupations persistantes en matière d’inflation. Cela crée un dilemme difficile pour les décideurs : l’activité économique reste atone tandis que les anticipations d’inflation limitent la marge de manœuvre pour un assouplissement agressif. Un autre motif d’inquiétude est le taux de chômage de la Nouvelle-Zélande, qui a atteint 5,7 %, signalant une faiblesse persistante du marché du travail.
L’incertitude politique pourrait encore compliquer la situation. Selon les résultats préliminaires des élections législatives du 7 novembre, la coalition au pouvoir dirigée par le National Party n’a obtenu qu’une très courte majorité d’un seul siège ; les résultats officiels seront annoncés le 27 novembre. Si un gouvernement conduit par le Labour arrive au pouvoir, le mandat de la RBNZ pourrait de nouveau être élargi pour inclure l’obligation d’assurer le plein-emploi. Le marché pourrait y voir un signal en faveur du maintien d’une politique accommodante, compte tenu de la situation actuelle de l’emploi.
Au-delà des problèmes intérieurs, la dynamique du NZD/USD est influencée par l’évolution de la situation aux États-Unis. La Federal Reserve adopte une position plus restrictive, en particulier après la publication de chiffres d’inflation américains supérieurs aux attentes, qui incitent les investisseurs à se préparer à un nouveau resserrement.
Le président de la Fed de St. Louis, Alberto Musalem, a récemment insisté sur les risques d’inflation persistante et indiqué que de nouvelles hausses de taux pourraient être nécessaires dans les mois à venir. La présidente de la Fed de Cleveland, Beth Hammack, est également favorable à un resserrement graduel et n’exclut pas une action plus décidée si l’inflation devait s’aggraver.
Selon l’outil CME FedWatch, les marchés ont entièrement intégré une hausse de taux de 25 points de base en décembre, et les anticipations de nouvelles augmentations en janvier et en mars sont en hausse.
Pour le dollar néo-zélandais, cette combinaison de facteurs est particulièrement défavorable. Des taux d’intérêt plus élevés aux États-Unis renforcent l’attrait relatif des actifs libellés en dollars, tandis qu’une position plus souple de la RBNZ réduit l’attrait de la devise locale.
D’un point de vue technique, la paire est entrée dans la zone 0,5525–0,5470, correspondant aux creux de 2020, 2022 et 2025. Cette zone a à plusieurs reprises constitué une importante zone de support. Par conséquent, une cassure nette sous 0,5470 signalerait une détérioration marquée des perspectives à long terme, pouvant ouvrir la voie à une chute du dollar néo-zélandais vers des niveaux qui n’ont plus été observés depuis près de 18 ans. À l’inverse, un maintien réussi au-dessus de cette zone pourrait servir de catalyseur à un rebond, même si le tableau fondamental global reste difficile. Les oscillateurs sont négatifs et les vendeurs gardent l’avantage.

