
อ่านรายละเอียดเพิ่มเติม


 06.10.2026 12:40 AM
ข้อมูลดัชนี PMI เดือนกันยายนยืนยันว่าเศรษฐกิจยูโรโซนรับมือกับแรงกระแทกจากราคาพลังงานระลอกแรกได้ดีกว่าที่กังวลกันไว้ โดยดัชนี Composite ปรับขึ้นมาที่ระดับ 52.1 และตัวเลขภาคการผลิตออกมาแข็งแกร่ง
อัตราเงินเฟ้อทั่วไปในยูโรโซนปรับเพิ่มจาก 3.3% เป็น 3.8% เมื่อเทียบกับช่วงเดียวกันของปีก่อนในเดือนกันยายน สูงกว่าที่มีการคาดการณ์ไว้มาก โดยราคาพลังงานเป็นปัจจัยขับเคลื่อนหลัก ซึ่งหมวดนี้เพิ่มขึ้นถึง 18.8% ขณะที่อัตราเงินเฟ้อพื้นฐานเพิ่มขึ้นเพียง 0.1 จุดเปอร์เซ็นต์ มาที่ 2.5% สอดคล้องกับที่คาดการณ์ไว้ จนถึงขณะนี้ยังไม่มีหลักฐานชัดเจนว่าราคาพลังงานที่อยู่ในระดับสูงได้ส่งผ่านไปยังหมวดอื่น ๆ ในวงกว้าง
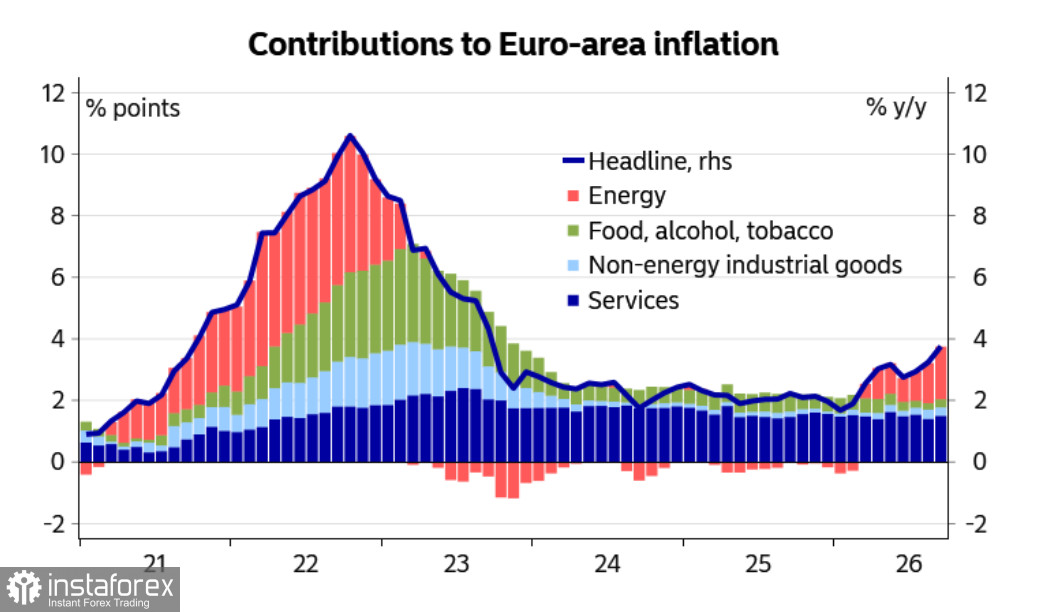
เจ้าหน้าที่ของ European Central Bank (ECB) ออกมาให้ความเห็นกันบ่อยในสัปดาห์ที่แล้ว แต่ก็ยังไม่ได้ช่วยให้ภาพรวมชัดเจนขึ้นมากนัก — โดยรวมแล้ว น้ำเสียง (แม้จะมีข้อแม้) ยังคงโน้มไปทางเข้มงวดด้านนโยบายการเงิน (hawkish) Lagarde กล่าวถึงวินัยทางการคลัง ส่วน Isabel Schnabel แสดงความเห็นที่นักวิเคราะห์บางส่วนตีความว่า อาจหมายถึงจะไม่มีการปรับขึ้นดอกเบี้ยในเดือนตุลาคม ECB ดูเหมือนต้องการรักษาความนิ่งท่ามกลางความไม่แน่นอน และเดินหน้าขึ้นดอกเบี้ยต่อไปในจังหวะรายไตรมาส
ตลาดมองว่ามีแนวโน้มจะปรับขึ้นดอกเบี้ยในเดือนธันวาคมและมีนาคม ดังนั้น การประชุมเดือนตุลาคมอาจถูกข้ามไป นอกจากนี้ ดัชนีติดตามค่าจ้างของ ECB ยังถูกปรับลงเล็กน้อยสำหรับไตรมาสถัด ๆ ไป ซึ่งเพิ่มโอกาสว่า ผลกระทบรอบสองจากเงินเฟ้อด้านพลังงานที่สูงต่อค่าจ้างจะน้อยกว่าช่วงปี 2022–2023 ขณะนี้ตลาดกำลังกำหนดราคาให้กับการขึ้นดอกเบี้ยของ ECB เพิ่มอีกสามครั้งภายในเดือนกันยายน 2027
ในขณะเดียวกัน Fed ยังถูกคาดหมายว่าจะเดินหน้าขึ้นดอกเบี้ยต่อไป อัตราเงินเฟ้อพื้นฐานตามดัชนี PCE ของสหรัฐอยู่ที่ 3.0% ซึ่งยังสูงเกินไป และอัตราการว่างงานที่ 4.1% ก็อยู่ใกล้ระดับการจ้างงานเต็มศักยภาพ FOMC ยังคงมีเอกภาพ และการที่ไม่มีความขัดแย้งชัดเจนระหว่างเป้าหมายเงินเฟ้อกับการจ้างงาน ทำให้ยังมีพื้นที่ในการเข้มงวดนโยบายต่อ ส่วนต่างอัตราดอกเบี้ยจึงยังเอื้อประโยชน์ต่อดอลลาร์ หากตลาดเริ่มลดความคาดหวังต่อการขึ้นดอกเบี้ยของ ECB ในขณะที่ Federal Reserve ดำเนินการตามที่ส่งสัญญาณไว้ ส่วนต่างดังกล่าวจะยิ่งขยับไปในทิศทางที่เอื้อต่อ USD มากขึ้น
ช็อกด้านพลังงานยังคงเป็นแรงกดดันเชิงโครงสร้างหลักต่อยูโร และลักษณะที่ไม่สมดุลก็เห็นได้ชัด สหรัฐเป็นผู้ส่งออกพลังงานสุทธิ ขณะที่ยูโรโซนเป็นผู้นำเข้าโดยรวม ยุโรปต้องซื้อนำเข้า LNG ในราคาตลาดโลก ในขณะที่ราคาก๊าซในสหรัฐซื้อขายกันที่เพียงเศษเสี้ยวของราคาอ้างอิงในยุโรป ปัจจัยนี้บั่นทอนขีดความสามารถในการแข่งขันของยุโรปในอุตสาหกรรมเคมีภัณฑ์ โลหะ และปุ๋ย และส่งผ่านต่อไปยังต้นทุนไฟฟ้า อาหาร และการขนส่ง
ราคาก๊าซยังคงทรงตัวในระดับสูง และปริมาณก๊าซในคลังของยุโรปก็ต่ำกว่าค่าเฉลี่ยตามฤดูกาล ยิ่งราคาพลังงานอยู่ในระดับสูงนานเท่าใด ก็ยิ่งยากขึ้นเท่านั้นในการประคองความแข็งแกร่งของเศรษฐกิจ
สถานะสุทธิฝั่งชอร์ตในยูโร ตามรายงานของ CFTC ปรับเพิ่มขึ้นในรอบสัปดาห์มาอยู่ที่ -9.1 พันล้านดอลลาร์ แสดงให้เห็นว่าสถานะเก็งกำไรโดยรวมเอนเอียงไปทางขาลงอย่างชัดเจน และยังไม่มีเหตุผลที่จะคาดหวังว่าค่า “มูลค่ายุติธรรม” ที่คำนวณได้จะหันกลับขึ้นมา
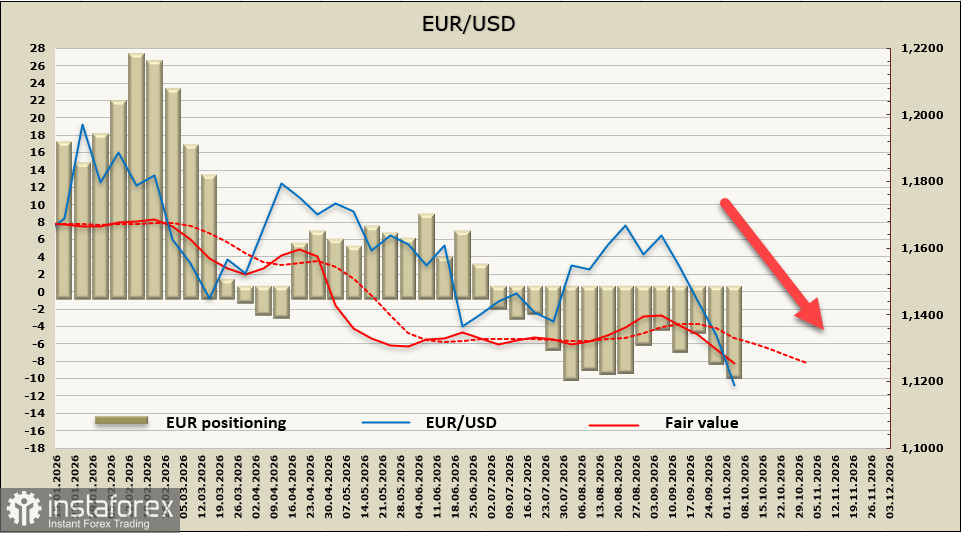
เมื่อสัปดาห์ที่แล้วเราเห็นโอกาสที่ EUR/USD จะร่วงลงไปทดสอบแนวรับที่ 1.1325 ซึ่งคู่เงินได้หลุดระดับดังกล่าวลงมา และหยุดลงเพียงที่ระดับต่ำสุดในรอบปีครึ่งที่ 1.1162 เรายังไม่มองว่านี่เป็นจุดสิ้นสุด แม้สภาวะจะอยู่ในเขตขายมากเกินไปอย่างชัดเจน แต่ยูโรแทบไม่มีช่องว่างให้กลับมาแข็งค่าได้ ท่ามกลางความเสี่ยงที่เพิ่มขึ้นของวิกฤตพลังงานครั้งใหญ่และส่วนต่างผลตอบแทนพันธบัตรที่กว้างขึ้น ระดับแนวรับถัดไปอยู่ที่ 1.1128 และ 1.1066; หากหลุดลงไปต่ำกว่านี้ จะเป็นการตอกย้ำแนวโน้มขาลง


