
อ่านรายละเอียดเพิ่มเติม


 04.11.2026 10:22 AM
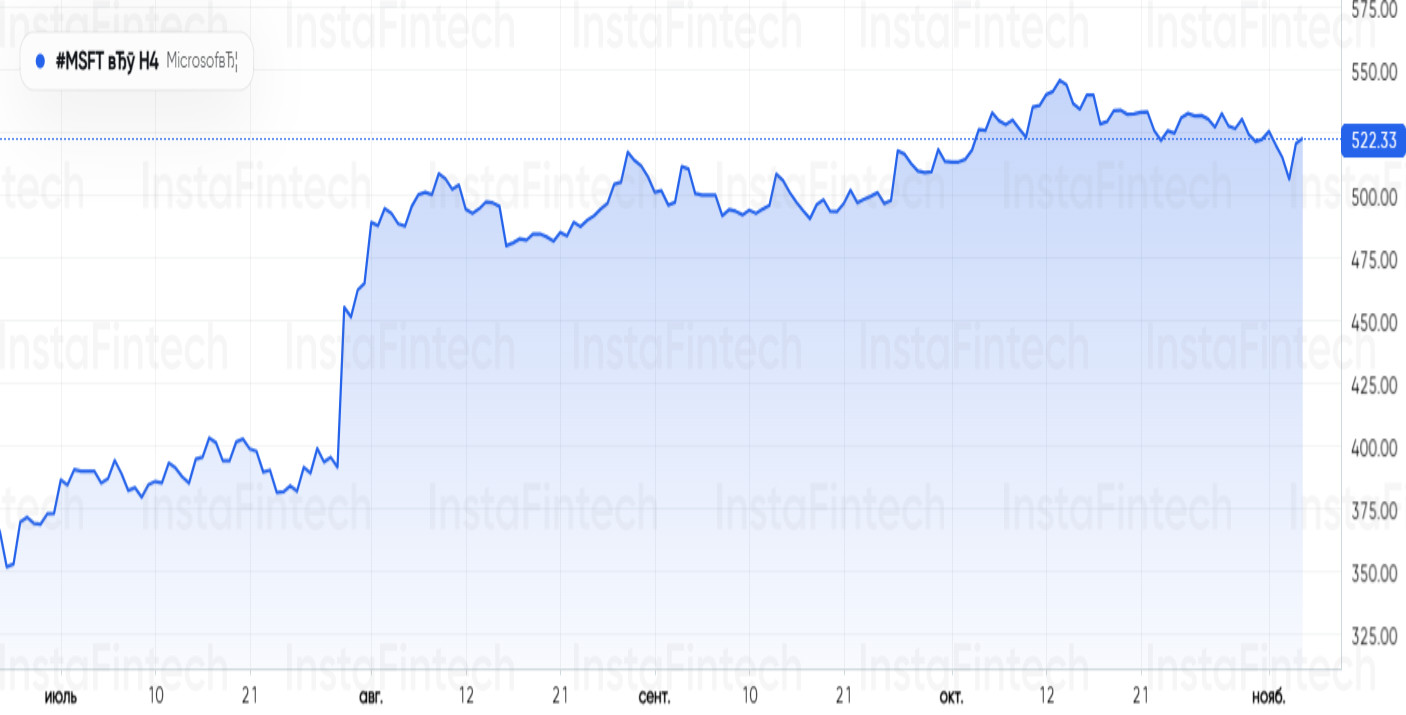
หุ้น Microsoft ปรับตัวขึ้นราว 1–2% ฟื้นตัวมากกว่าการร่วงลง 3% เมื่อไม่นานมานี้ นักลงทุนได้ย่อยตัวเลขสุดเหลือเชื่อในเอกสารยื่นขอทำ IPO ใหม่ของ Anthropic และสรุปได้อย่างชัดเจนว่า อุปสงค์ต่อความสามารถด้านการประมวลผล (compute capacity) ไม่ได้แค่เพิ่มขึ้น — แต่กำลังกลืนกินอุปทานที่มีอยู่
พายุครั้งนี้เริ่มต้นจากแบบคำขอจดทะเบียนหุ้น S?1 ฉบับปรับปรุงของ Anthropic ที่ยื่นต่อ SEC เมื่อวันที่ 2 พฤศจิกายน ตัวเลขในเอกสารนั้นสูงจนน่าตกตะลึง: ภาระผูกพันรวมของ Anthropic ในการซื้อและเช่าโครงสร้างพื้นฐานประเมินไว้ราว 895.4 พันล้านดอลลาร์ และส่วนใหญ่ของจำนวนนี้จะถูกใช้ไปกับ compute capacity
ท่ามกลางการแข่งขันสะสมชิปครั้งมหึมา บรรดาบริษัทเทคโนโลยียักษ์ใหญ่ต่างจับจองตำแหน่งแถวหน้ากันไปแล้ว ฝั่งของ Microsoft เองมีภาระผูกพันอย่างน้อย 44.9 พันล้านดอลลาร์ไปจนถึงเดือนมิถุนายน 2033 (เพื่อเปรียบเทียบ Reuters เคยประเมินมูลค่าสัญญาฉบับนี้ไว้ที่ 31.4 พันล้านดอลลาร์เมื่อเดือนกันยายน)
Google ได้จองความจุไว้ราว 121.3 พันล้านดอลลาร์ และ Amazon ราว 110 พันล้านดอลลาร์ อย่างไรก็ตาม เมื่อเทียบกับภาระผูกพันตามสัญญาเชิงพาณิชย์ที่เหลืออยู่ทั้งหมดของ Microsoft ซึ่งมีมูลค่าประมาณ 677 พันล้านดอลลาร์ ดีลกับ Anthropic จึงดูเป็นเพียงส่วนหนึ่งของกลยุทธ์ที่ใหญ่กว่ามาก
S?1 ยังมีข้อความเตือนสำคัญอยู่ด้วย: Anthropic ระบุเตือนว่าผู้ให้บริการความจุบางรายพึ่งพาการจัดหาเงินทุนจากบุคคลที่สาม หากสภาพคล่องในตลาดทุนหดตัวลงหรือดอกเบี้ยการกู้ยืมพุ่งสูงขึ้น การส่งมอบอาจล่าช้า มีต้นทุนสูงขึ้น หรือไม่เกิดขึ้นตามแผน
แม้จะมีข้อควรระวังต่าง ๆ แต่ตลาดก็ตอบรับการยื่นเอกสารครั้งนี้ด้วยความตื่นเต้นอย่างมาก หุ้นผู้เล่นคลาวด์และ AI รายอื่น ๆ ปรับตัวขึ้นตาม: Oracle ทะยานขึ้นหลังจากปิดดีลระดมทุนผ่านการออกหุ้นมูลค่า 20 พันล้านดอลลาร์ได้สำเร็จ นักลงทุนหายใจได้โล่งขึ้น เมื่อมองว่าประเด็นด้านเงินทุนได้รับการคลี่คลายแล้ว ขณะที่ CoreWeave ก็ทำผลตอบแทนได้ดียิ่งกว่า
ตัว Microsoft เองก็กำลังแสดงให้เห็นชัดว่าทำไมบริษัทถึงยืนอยู่ใจกลางสมรภูมิแข่งขันครั้งนี้ ในไตรมาส 1 ของปีงบประมาณ (สิ้นสุดวันที่ 30 กันยายน) บริษัทประกาศรายได้ 92.3 พันล้านดอลลาร์ (+19%) และกำไรสุทธิ 36.6 พันล้านดอลลาร์
ฝ่ายคลาวด์คือเครื่องยนต์หลัก: รายได้จาก Microsoft Cloud แตะ 63.9 พันล้านดอลลาร์ (+30%) และ Azure เติบโต 48% เมื่อเทียบกับปีก่อน Satya Nadella ซีอีโอระบุว่าบริษัทได้เปิดศูนย์ข้อมูลใหม่ 24 แห่งใน 5 ทวีปภายในไตรมาสเดียว เพื่อรองรับความต้องการที่พุ่งสูงอย่างรุนแรง
แน่นอนว่า โครงสร้างพื้นฐานระดับโลกย่อมมีราคาสูงระดับโลกเช่นกัน ค่าใช้จ่ายลงทุน (capex) ของ Microsoft ในไตรมาสดังกล่าวพุ่งขึ้นแตะ 45.2 พันล้านดอลลาร์ (ส่วนหนึ่งเพราะอุปกรณ์จากผู้ขายภายนอกถูกส่งมอบล่าช้า)
ผลที่ตามมาคือ กระแสเงินสดอิสระลดลง 27% เหลือ 18.63 พันล้านดอลลาร์ พาดหัวตรงไปตรงมาของ Morningstar สะท้อนความกังวลที่นักวิเคราะห์จำนวนไม่น้อยมีร่วมกันได้เป็นอย่างดี: "Azure เติบโตเร่งตัว แต่ผลตอบแทนจากการลงทุนยังเป็นบททดสอบ"
Microsoft ไม่คิดจะชะลอการเดินหน้า Amy Hood ซีเอฟโอเตือนว่า capex ในไตรมาส 2 จะทะลุ 50 พันล้านดอลลาร์ และทั้งปีอาจขึ้นไปแตะราว 170 พันล้านดอลลาร์ อย่างไรก็ตาม ฝ่ายบริหารยังคงให้ประมาณการรายได้ไตรมาส 2 ในเชิงบวกที่ช่วง 96–97.1 พันล้านดอลลาร์
และในขณะที่นักวิเคราะห์ถกเถียงกันเรื่องมาร์จิน Hood เน้นย้ำประเด็นสำคัญที่อธิบายการแข่งขันครั้งนี้ได้ดีที่สุด: "ความต้องการจากลูกค้ายังคงสูงเกินกว่ากำลังการรองรับที่มีอยู่"


