
อ่านรายละเอียดเพิ่มเติม


 17.11.2026 07:26 PM
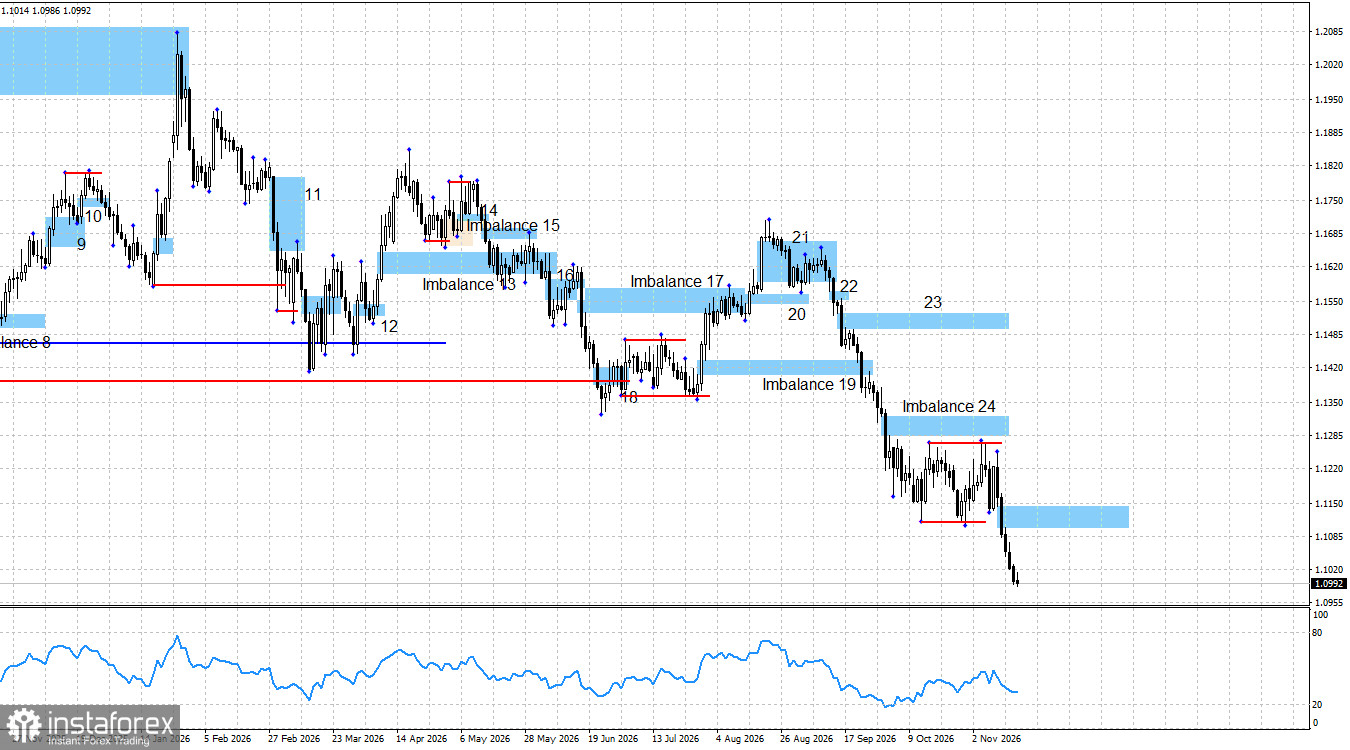
คู่เงิน EUR/USD ยังคงปรับตัวลงต่อเนื่องเป็นวันที่หกเต็ม ๆ ติดต่อกัน การร่วงลงระลอกล่าสุดของยูโรเริ่มต้นขึ้นเมื่อสัปดาห์ที่แล้ว หลังจากมีการเผยแพร่รายงานเศรษฐกิจสหรัฐฯ ที่ออกมาดีต่อเนื่อง ตลาดแรงงานสหรัฐฯ แข็งแกร่ง อัตราการว่างงานอยู่ในระดับต่ำ และเงินเฟ้อยังทรงตัวในระดับสูง ปัจจัยเหล่านี้ดึงให้ฝั่งขาย (หมี) กลับเข้ามาในตลาดอีกครั้ง หลังจากที่ดูเหมือนเงียบไปประมาณหนึ่งเดือน อย่างไรก็ตาม ตอนนี้เห็นชัดแล้วว่าพวกเขาไม่ได้หายไปไหน แต่เพียงรอจังหวะที่เหมาะสมในการกลับเข้าตลาด ในขณะเดียวกันฝั่งซื้อ (กระทิง) ก็แสดงให้เห็นอีกครั้งว่า ขาดทั้งโมเมนตัมและความสามารถในการตอบสนองอย่างมีประสิทธิภาพ
โดยรวมแล้ว แทบไม่มีเหตุผลให้ต้องคาดเดามากนักว่าทำไมดอลลาร์สหรัฐฯ จึงกลับมาแข็งค่าอีกครั้ง รายงานเศรษฐกิจสำคัญส่วนใหญ่ถูกเผยแพร่ไปแล้วตั้งแต่สัปดาห์ที่แล้วหรือก่อนหน้านั้น แต่ฝั่งขายก็ยังเดินหน้าโจมตีต่อเนื่องมาจนถึงสัปดาห์นี้ ผู้เล่นในตลาดเกือบทั้งหมดทราบดีว่า Fed จะขึ้นอัตราดอกเบี้ยเป็นครั้งที่สองในเดือนธันวาคม ดังนั้นปัจจัยนี้จึงแทบไม่อาจถือเป็น “เหตุผลจริง” เบื้องหลังการแข็งค่าของดอลลาร์ได้ Kevin Warsh กล่าวสุนทรพจน์เมื่อวานนี้ ขณะที่ Christine Lagarde มีกำหนดกล่าวสุนทรพจน์ในวันพรุ่งนี้ คำกล่าวของ Warsh ไม่ได้ส่งผลใด ๆ ต่อมุมมองของเทรดเดอร์ และคำพูดของ Lagarde ก็มีแนวโน้มว่าจะไม่ส่งผลต่อบรรยากาศในตลาดเช่นกัน ตลาดยังคงขายคู่เงิน EUR/USD อย่างไม่ยั้งมือ ซึ่งหมายความว่าการแข็งค่าต่อเนื่องของดอลลาร์ไม่อาจโยงกับเหตุการณ์ รายงานเศรษฐกิจ หรือข่าวใดเป็นพิเศษได้อย่างชัดเจน เทรดเดอร์ดูจะพอใจกับคำอธิบายเพียงว่า “ดอลลาร์แข็งค่าขึ้นเพราะ FOMC รับท่าทีด้านนโยบายการเงินที่เข้มงวดมากขึ้น (hawkish)” ในจุดนี้ ทั้งดอลลาร์และผู้เล่นในตลาดดูเหมือนไม่ต้องการเหตุผลเพิ่มเติมอีกแล้ว
ตลอดช่วงสามเดือนที่ผ่านมา ปัจจัยพื้นฐานโดยรวมมักจะเอื้อประโยชน์ต่อสกุลเงินยุโรป แต่กลับแทบไม่ส่งผลต่ออัตราแลกเปลี่ยนเลย พรรค Republican พ่ายแพ้อย่างหนักในการเลือกตั้ง และสภา Congress ของสหรัฐฯ จะอยู่ในสภาวะแบ่งขั้ว พรรค Democrat และ Republican ก็ประสบปัญหาอย่างมากในการบรรลุข้อตกลงร่วมกัน ส่งผลให้การตัดสินใจสำคัญของรัฐบาลจำนวนมากอาจล่าช้าอย่างมากตั้งแต่เดือนมกราคมเป็นต้นไป ขณะเดียวกัน การกลับมาสูงขึ้นของเงินเฟ้อในยูโรโซนชี้ให้เห็นว่าจะมีการเข้มงวดนโยบายการเงินของ ECB เพิ่มเติม เช่นเดียวกับที่เงินเฟ้อที่สูงขึ้นในสหรัฐฯ ชี้ให้เห็นถึงการเข้มงวดนโยบายต่อเนื่องของ Fed หากตลาดกำลังสะท้อน (pricing in) การขึ้นดอกเบี้ยของ FOMC ตลาดก็ควรจะสะท้อนการขึ้นดอกเบี้ยของ ECB ด้วยเช่นกัน อย่างไรก็ตาม ในช่วงไม่กี่เดือนที่ผ่านมา ความเชื่อมโยงระหว่างปัจจัยพื้นฐานกับทิศทางราคา EUR/USD กลับยิ่งผิดเพี้ยนและไม่สอดคล้องกันมากขึ้นเรื่อย ๆ
ควรต้องย้ำด้วยว่า หนึ่งในเหตุผลหลักที่ทำให้ดอลลาร์แข็งค่าขึ้นในช่วงสามเดือนที่ผ่านมา คือท่าทีเชิงเข้มงวด (hawkish) ของ Fed ทว่าในความเป็นจริง จุดยืนของ Fed ไม่ได้ “เข้ม” เป็นพิเศษเมื่อเทียบกับธนาคารกลางรายใหญ่อื่น ๆ ตัวอย่างเช่น ECB เตรียมเดินหน้าขึ้นดอกเบี้ยเป็นครั้งที่สามในเดือนธันวาคม ขณะที่ Bank of England อาจเดินหน้าขึ้นดอกเบี้ยเต็มรอบได้มากถึงสี่ครั้ง ค่าเงินปอนด์อังกฤษอย่างน้อยก็สะท้อนปัจจัยเหล่านี้อยู่บ้าง แต่ยูโรกกลับไม่แสดงสัญญาณเช่นนั้นเท่าใดนัก
ในตอนนี้ ยังไม่มีสัญญาณชัดเจนว่าการรุกของฝั่งขายใกล้จะสิ้นสุด Imbalance 24 ยังคงมีผลอยู่ และราคายังไม่ตอบสนองต่อโซนนี้ในลักษณะที่จะก่อให้เกิดสัญญาณขาย การกวาดสภาพคล่อง (liquidity sweep) เหนือระดับ 1.1270 ร่วมกับข้อมูลตลาดแรงงานและเงินเฟ้อสหรัฐฯ ที่แข็งแกร่ง ได้จุดชนวนการโจมตีของฝั่งขายรอบใหม่ Imbalance ฝั่งขายก้อนใหม่ คือ Imbalance 25 เพิ่งเกิดขึ้นเมื่อสัปดาห์ที่แล้ว อย่างไรก็ดี ยูโรจำเป็นต้องขึ้นไปแตะโซนดังกล่าวเสียก่อน จึงจะพิจารณาสัญญาณขายชุดใหม่ได้ ฝั่งกระทิงจึงทำได้เพียงหวังพึ่งพัฒนาการเชิงบวกของตลาด หรือการถอนตัวโดยสมัครใจของฝั่งหมี
โดยภาพรวม ปัจจัยพื้นฐานยังคงโน้มเอียงเข้าข้างฝั่งซื้อ แม้ว่าช่วงหลังจะเห็นการขยับไปในทิศทางเข้มงวดมากขึ้นของนโยบายการเงิน Fed ก็ตาม นโยบายการเงินไม่ใช่ปัจจัยเดียวที่ขับเคลื่อนตลาดอัตราแลกเปลี่ยน ในวันอังคาร ปฏิทินเศรษฐกิจเปิดโอกาสให้ฝั่งขายหยุดพักบ้าง เมื่อดัชนี ZEW Economic Sentiment ทั้งสองชุดที่ประกาศในช่วงเช้าออกมาดีกว่าคาดการณ์ อย่างไรก็ตาม แทบไม่มีใครคาดหวังอย่างจริงจังว่าดัชนีความเชื่อมั่นทางเศรษฐกิจเพียงอย่างเดียวจะเพียงพอที่จะหยุดยั้งการรุกของฝั่งหมีได้
ในวันที่ 18 พฤศจิกายน ปฏิทินเศรษฐกิจมีเหตุการณ์ที่กำหนดไว้สามรายการ ซึ่งล้วนแล้วแต่ไม่ถือว่ามีน้ำหนักมากเป็นพิเศษ ผลกระทบของปัจจัยพื้นฐานต่อบรรยากาศในตลาดในวันพุธจึงอาจจำกัดอยู่ในวงแคบ
คู่เงินยังคงอยู่ในกระบวนการสร้างแนวโน้มขาขึ้น (bullish trend) ที่ยืดเยื้อไปสู่ระยะของการปรับฐาน (correction) ซึ่งกินเวลานานถึงหนึ่งปี ปัจจัยพื้นฐานหันเหไปเข้าข้างฝั่งขายอย่างชัดเจนเมื่อราวเก้าเดือนก่อน แต่แนวโน้มภาพใหญ่ที่เริ่มมาต่อเนื่องสี่ปียังไม่อาจถือว่าสิ้นสุดหรือถูกทำให้เป็นโมฆะได้ในตอนนี้ ฝั่งกระทิงอาจกลับมาเดินหน้ารุกใหม่ได้ก่อนสิ้นปี แต่ในเวลานี้พวกเขายังแทบไม่มีโอกาสที่ชัดเจน ขณะที่ฝั่งหมีมีโซน Imbalance 25 อยู่ในมือ และการตอบสนองของราคาต่อโซนนี้อาจเปิดโอกาสให้เปิดสถานะขายใหม่ โดยมีเป้าหมายทำกำไรบริเวณ 1.0733


