Дивіться також

 24.10.2026 17:26
Итоги недели: нефть дорожает, технологии под давлением
Главным двигателем рынков стала нефть. Атаки хуситов на нефтяную инфраструктуру Саудовской Аравии и сообщения о возможных новых ударах США и Израиля по Ирану после промежуточных выборов подняли Brent до 116.72 доллара за баррель — максимума с конца апреля. WTI закрыла пятницу на отметке 103.27 доллара.
Дорогая нефть вновь разогревает инфляционные ожидания. Ценовой компонент октябрьского PMI в США достиг максимума с августа 2022 года, а годовые инфляционные ожидания потребителей, по данным Мичиганского университета, выросли до 4,7%. Доходность 10-летних казначейских облигаций США в пятницу вернулась к 5,00%.
На фондовом рынке распродажа затронула прежде всего технологический сектор. Инвесторов насторожили растущие расходы на инфраструктуру искусственного интеллекта: Meta повысила прогноз капитальных затрат на 2026 год до 135–145 млрд долларов, и её акции заметно снизились. По итогам недели S&P 500 (7624 пункта) и Nasdaq (25955 пунктов) ушли в минус, в плюсе остались лишь Dow Jones и Russell 2000. Индекс волатильности VIX поднялся до 19,7 пункта. Лучше рынка выглядел энергетический сектор: акции ExxonMobil, Chevron и ConocoPhillips обновили исторические максимумы.
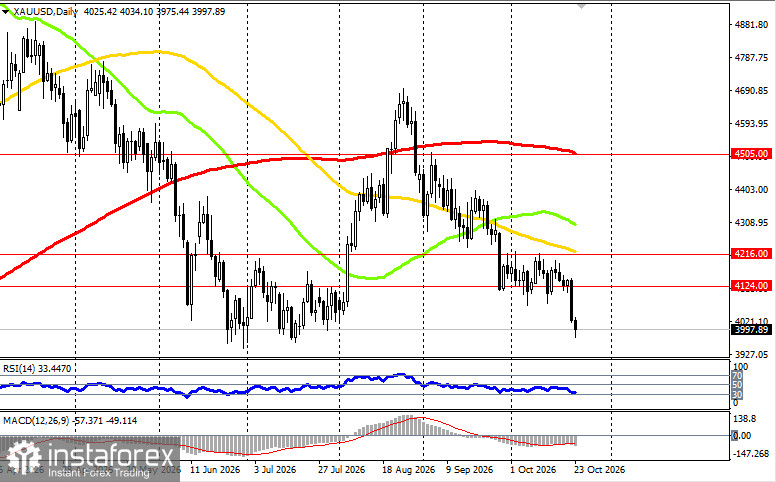
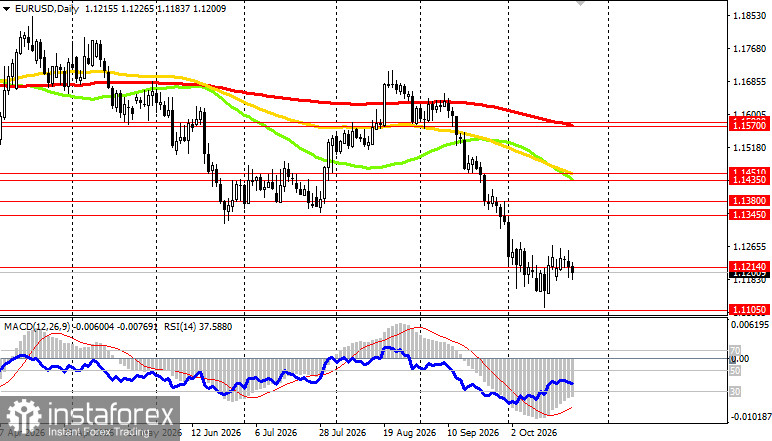
Золото, вопреки статусу защитного актива, потеряло за неделю почти 4% и впервые с июля опустилось ниже 4000 долларов за унцию — давление оказали высокие доходности и продажи ради покрытия убытков в акциях. Евро завершил неделю около 1.1200 на фоне слабых данных по деловой активности в еврозоне и бюджетных проблем Франции. Биткоин держится около 81000 долларов.
Что ждать на следующей неделе
Неделя станет одной из самых насыщенных за осень: пять центральных банков, ключевые данные по США и отчёты крупнейших технологических компаний.
Понедельник, 26 октября. Индекс делового климата Ifo в Германии. В Китае начинается пленум ЦК КПК (до 29 октября).
Вторник, 27 октября. Заказы на товары длительного пользования в США за сентябрь, индекс потребительского доверия Conference Board. Выборы в кнессет Израиля. Отчёт Visa.
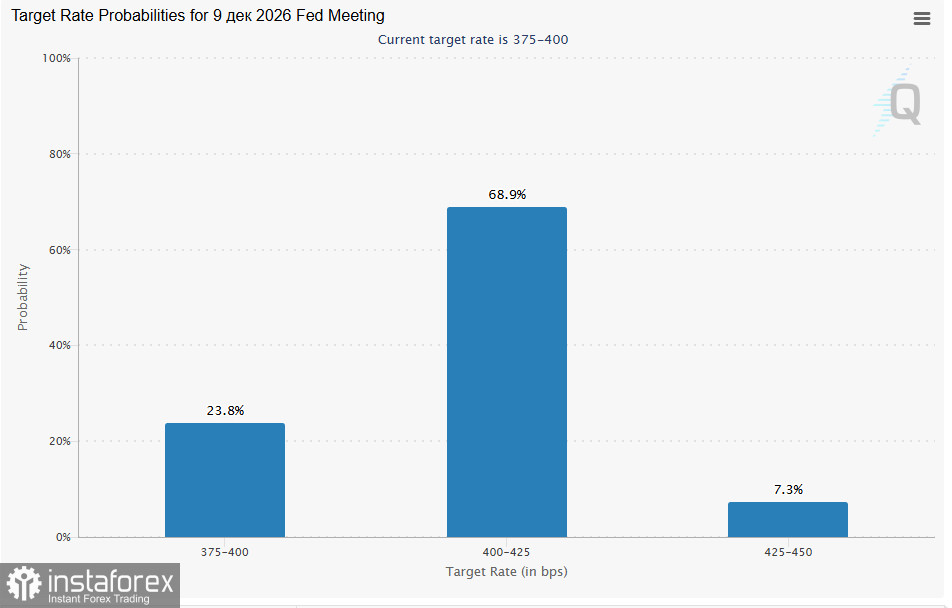
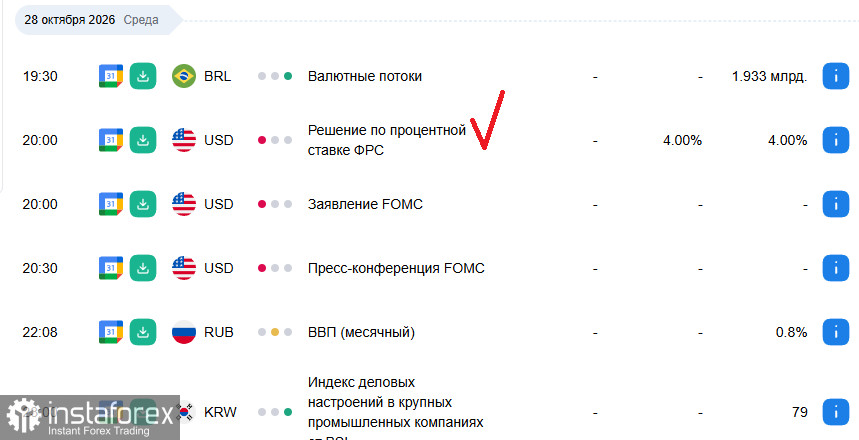
Среда, 28 октября. Решение ФРС: 94 из 100 опрошенных Reuters экономистов ждут сохранения ставки на уровне 3,75–4,00%. Главное — тон пресс-конференции председателя ФРС Кевина Уорша и сигналы о декабрьском повышении. В этот же день — решения Банка Канады (рынок закладывает повышение с вероятностью около 80%) и Резервного банка Новой Зеландии, осенний бюджет Великобритании, инфляция в Австралии. После закрытия рынка отчитываются Microsoft и Alphabet.
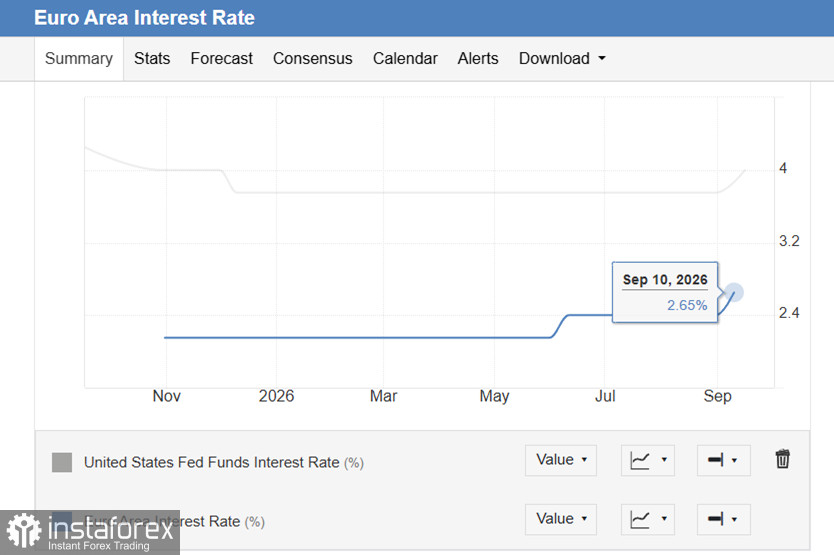
Четверг, 29 октября. Решение ЕЦБ: ставку, вероятнее всего, сохранят на уровне 2,50%, внимание — к сигналам Кристин Лагард о декабре и к ситуации с французскими облигациями. В США — предварительная оценка ВВП за третий квартал (прогноз 3,0% в годовом выражении после 2,2%) и ценовой индекс PCE за сентябрь: общий — 3,6% (в годовом исчислении), базовый — 3,1%. Отчёты Amazon, Intel, Mastercard и Eli Lilly.
Пятница, 30 октября. Решение Банка Японии: ожидается сохранение ставки на уровне 1,25%, рынок с вероятностью около 80% ждёт повышения в декабре. ВВП еврозоны за третий квартал (ориентир — рост на 0,3%) и предварительная инфляция в Германии, Франции, Италии и Испании за октябрь. Отчёты ExxonMobil и Chevron.
Сразу за этой неделей — отчёт Apple 2 ноября и промежуточные выборы в США 3 ноября.
На что обратить внимание инвесторам
Нефть и Ближний Восток. Это главный источник неопределённости. Новые удары по нефтяной инфраструктуре способны быстро поднять цены ещё выше и усилить инфляционные опасения. Деэскалация, напротив, может стать поводом для отскока в акциях и облигациях.
Тон ФРС и данные по PCE. Рынок уже ждёт паузы в октябре, поэтому важны не решение, а формулировки. Если ФРС подтвердит курс на декабрьское повышение, а PCE окажется выше прогноза, доходности и доллар получат поддержку, а давление на золото и евро сохранится.
Отчёты технологических гигантов. После реакции рынка на отчёт Meta инвесторы будут смотреть не столько на выручку, сколько на прогнозы капитальных затрат на искусственный интеллект и способы их финансирования. Отчёты Microsoft, Alphabet и Amazon могут определить настроение всего сектора.
Повышенная волатильность. Плотный календарь центральных банков в сочетании с геополитикой и приближением выборов в США делает резкие движения вероятнее обычного. В такие периоды особенно важно контролировать риски: использовать стоп-лоссы и не наращивать позиции перед ключевыми публикациями.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.


