
Xem thêm


 30.10.2026 07:47 AM
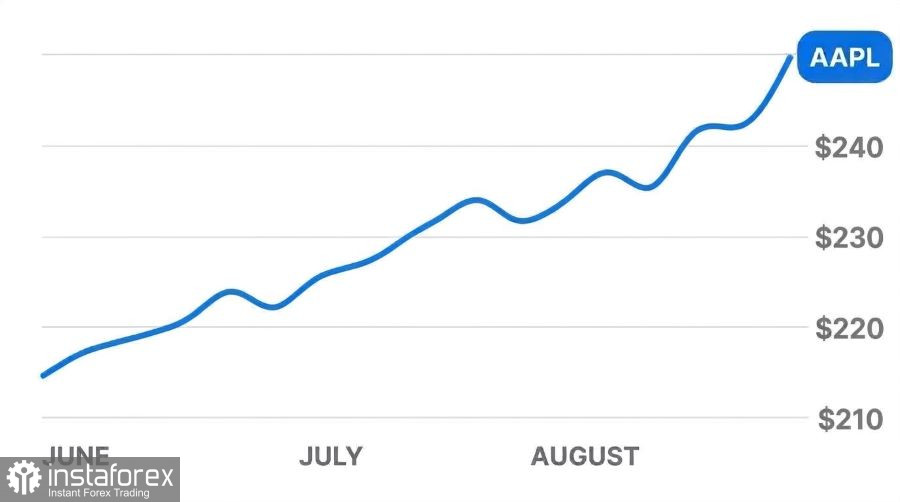
Cổ phiếu Apple (NASDAQ: AAPL) kết thúc phiên giao dịch thông thường tăng +1,48% lên 348,91 USD và tăng thêm +0,90% trong phiên ngoài giờ, chốt ở 352,05 USD, kiểm định mức cao kỷ lục mọi thời đại 351,73 USD. Gã khổng lồ điện tử tiêu dùng này đã đóng vai trò là tài sản trú ẩn cho dòng vốn tổ chức trong bối cảnh Nasdaq nặng về công nghệ giảm -1,4% sau báo cáo quý kém khả quan của Alphabet và những lo ngại gia tăng của nhà đầu tư về tỷ suất sinh lời trên chi tiêu vốn cho trí tuệ nhân tạo.
Các thị trường tài chính đang chuẩn bị cho báo cáo lợi nhuận quý 4 năm tài chính 2026 của Apple, dự kiến công bố vào ngày 2 tháng 11. Đây là kỳ báo cáo tài chính chính thức đầu tiên của công ty dưới thời CEO mới được bổ nhiệm John Ternus. Dự báo đồng thuận trên Wall Street cho rằng lợi nhuận trên mỗi cổ phiếu (EPS) đạt 1,98 USD, tăng 7% so với cùng kỳ. Doanh thu quý được dự báo đạt 112,95 tỷ USD, tăng 10,2%. Định hướng của ban lãnh đạo chỉ ra tăng trưởng doanh thu trong khoảng 9%–11%, với biên lợi nhuận gộp trong vùng 47%–48%.
Công ty vừa hoàn tất chu kỳ làm mới sản phẩm mùa thu quy mô lớn. Sự kiện ra mắt giới thiệu chiếc MacBook Pro cảm ứng đầu tiên của thương hiệu, máy tính để bàn iMac dùng chip M6 thế hệ mới, iPad mini OLED cỡ nhỏ với giá 699 USD, cùng dòng sản phẩm chủ lực iPhone 18 Pro và Pro Max. Các mẫu iPhone mới được trang bị chip A20 Pro sản xuất trên tiến trình 2 nanomet. Bộ xử lý này sở hữu bộ xử lý thần kinh (neural engine) chuyên dụng cho các tác vụ AI trên thiết bị và xử lý lệnh Siri mà không cần truyền dữ liệu cá nhân lên máy chủ bên ngoài.
Nhu cầu đối với mẫu smartphone gập đầu tiên của công ty, iPhone Duo giá 1.999 USD, đã vượt xa kỳ vọng ban đầu của các nhà bán lẻ. Theo các nhà phân tích của Bank of America, thời gian giao hàng cho đơn đặt trước lên tới 79 ngày. Ban lãnh đạo Apple đã yêu cầu các nhà cung ứng châu Á tăng sản lượng smartphone gập thêm 30% để giảm tình trạng thiếu hàng tồn kho trước mùa mua sắm cao điểm cuối năm.
Sức bền của hoạt động kinh doanh được củng cố bởi các nghiên cứu độc lập trong ngành. Hãng nghiên cứu thị trường Omdia cho biết sản lượng smartphone của Apple duy trì ổn định trong quý III, ngay cả khi tổng thị trường smartphone toàn cầu giảm tới 20%. Hệ sinh thái dịch vụ tiếp tục là trụ cột tạo dòng tiền định kỳ: lượng thiết bị đang hoạt động trên toàn cầu đã vượt 2,5 tỷ, trong khi số lượng thuê bao trả phí các dịch vụ số như iCloud, Apple Music và Apple TV đã vượt mốc 1,5 tỷ tài khoản.
Sau khi loạt sản phẩm mới được công bố, ngân hàng đầu tư Goldman Sachs tái khẳng định khuyến nghị Mua đối với cổ phiếu Apple và nâng giá mục tiêu lên 390 USD/cổ phiếu. Evercore và HSBC giữ đánh giá tích cực về doanh nghiệp, trong khi công ty môi giới Monness đặt giá mục tiêu ở mức 355 USD.
Bất chấp giá cổ phiếu ở vùng kỷ lục và nhu cầu mạnh với các thiết bị gập, triển vọng tăng giá của Apple đang đối mặt với năm lực cản đáng chú ý:
•Định giá quá cao và chênh lệch với mục tiêu đồng thuận Hệ số giá trên lợi nhuận (P/E) đã tăng lên 35,4 lần trên cơ sở lợi nhuận 12 tháng qua và tiến gần 40 lần trên cơ sở lợi nhuận dự phóng, so với mức trung vị 19,4 lần của nhóm công nghệ. So sánh, Dell giao dịch ở mức 16,9 lần lợi nhuận, Alphabet ở mức 20,3 lần, và HP ở mức 10,5 lần. Khi Apple giao dịch trên 350 USD, cổ phiếu đã vượt qua mức giá mục tiêu trung vị 340 USD của Wall Street. Bất kỳ cú sốc tiêu cực nào về lợi nhuận nhiều khả năng sẽ kích hoạt hoạt động chốt lời từ các quỹ tổ chức.
•Lỗi màn hình trên iPhone Duo Những người dùng sớm của mẫu smartphone gập giá 1.999 USD đã phản ánh hiện tượng nứt vỡ và hỏng hóc dọc theo phần màn hình gập bên trong. Apple đã thừa nhận vấn đề và triển khai chương trình thay thế miễn phí cho các máy bị ảnh hưởng. Chi phí bảo hành, sửa chữa và thay máy sẽ làm tăng chi phí hoạt động và kéo theo rủi ro về danh tiếng cho đội ngũ lãnh đạo mới nếu tỷ lệ hỏng hóc leo thang.
•Thiếu hụt chip RAM và áp lực biên lợi nhuận Tình trạng thiếu hụt nghiêm trọng chip nhớ tốc độ cao đã đẩy chi phí linh kiện tăng mạnh. Biên lợi nhuận gộp mục tiêu 47%–48% phụ thuộc nhiều vào một khoản hoàn thuế tạm thời giúp tăng thêm khoảng một điểm phần trăm vào doanh thu. Nếu không có ưu đãi từ phía chính phủ, biên lợi nhuận sản xuất cốt lõi đang bị bào mòn bởi chi phí nguyên vật liệu và chi phí lắp ráp thuê ngoài cao hơn.
•Kết quả kinh doanh trái chiều của dòng iPhone 18 Pro Dữ liệu của Counterpoint Research cho thấy sự phân hóa rõ rệt về nhu cầu tiêu dùng theo khu vực. Doanh số các mẫu flagship mới tăng vọt 29% tại Trung Quốc nhờ trợ cấp từ chính quyền địa phương, trong khi sản lượng tiêu thụ tại thị trường Mỹ nội địa giảm 4%. Tốc độ tăng trưởng doanh thu smartphone chậm lại còn 14%–16%, thấp hơn mức 22% của quý trước, đồng thời chịu ảnh hưởng bởi các nút thắt trong chuỗi cung ứng chip từ bên thứ ba.
•Phạt chống độc quyền và rủi ro tỷ giá Cơ quan quản lý Hàn Quốc đã phạt công ty liên quan tới các quy định chống “anti-steering” và quy tắc thanh toán trong ứng dụng trên App Store. Trong khi đó, đồng USD mạnh lên đã gây bất lợi cho doanh số quốc tế, khi ban lãnh đạo dự báo tác động tỷ giá sẽ làm giảm 2,5 điểm phần trăm tăng trưởng doanh thu so với quý liền trước.
Quan điểm của chúng tôi về quỹ đạo giá cổ phiếu Apple trong ngắn hạn thận trọng hơn đáng kể so với các mục tiêu 370–390 USD do các ngân hàng đầu tư đưa ra.
Trước thời điểm công bố kết quả quý vào ngày 2 tháng 11 năm 2026, cổ phiếu dường như đã cạn kiệt động lực tăng trong ngắn hạn. Nhịp tăng lên 352 USD đi kèm với khối lượng giao dịch suy giảm, phản ánh sự do dự của bên mua. Thị trường đã phản ánh trước các thông tin tích cực về laptop cảm ứng và lượng đặt trước mạnh mẽ cho mẫu Duo gập. Nếu báo cáo lợi nhuận xác nhận biên lợi nhuận bị thu hẹp do chi phí bộ nhớ tăng cao, cổ phiếu có thể điều chỉnh để kiểm định vùng hỗ trợ 325–335 USD/cổ phiếu.
Trong giai đoạn tháng 11 và 12 năm 2026, Apple được kỳ vọng bước vào pha tích lũy trong vùng 330–355 USD. Vị thế “trú ẩn an toàn” mang tính phòng thủ của công ty cùng dòng doanh thu định kỳ từ 1,5 tỷ thuê bao trả phí nhiều khả năng sẽ tạo mặt bằng giá sàn vững chắc trên 320 USD. Tuy nhiên, mức P/E cao 36–40 lần đang giới hạn dư địa lập đỉnh mới trong ngắn hạn. Nhà đầu tư sẽ cần quan sát các số liệu kết quả kinh doanh mùa lễ để đánh giá tác động cuối cùng lên lợi nhuận từ chương trình thay thế màn hình iPhone Duo.
Một nhịp bứt phá bền vững lên vùng 365–375 USD khó xảy ra trước quý I năm 2027, còn phụ thuộc vào việc các nhà cung ứng giải quyết được tình trạng thiếu hụt tấm nền dẻo, triển khai thành công kế hoạch tăng sản lượng 30% và bình ổn chi phí đầu vào RAM. Trong bối cảnh hiện tại, việc đuổi mua cổ phiếu ở vùng định giá đỉnh không mang lại tỷ lệ lợi nhuận/rủi ro hấp dẫn. Nhà đầu tư nên chờ thông tin rõ ràng hơn sau mùa công bố lợi nhuận và cân nhắc tích lũy dần khi giá điều chỉnh về gần vùng 330 USD/cổ phiếu.

