
Xem thêm


 04.11.2026 04:13 PM
Trong nửa đầu ngày, euro và bảng Anh tiếp tục tăng giá so với đồng đô la sau chiến thắng của đảng Dân chủ trong cuộc bầu cử tại Mỹ, bất chấp các số liệu yếu kém về hoạt động kinh doanh ở khu vực đồng euro và Vương quốc Anh. Nhắc lại rằng đảng Dân chủ đã giành quyền kiểm soát cả hai viện của Quốc hội; thành phần mới sẽ nhóm họp vào đầu tháng 1. Họ có thể chặn các dự luật của Trump nhưng không thể thông qua dự luật của riêng mình nếu không có chữ ký của ông, và để vượt qua quyền phủ quyết thì cần đa số hai phần ba mà họ không có. Thị trường hiểu điều này như một sự hạn chế đối với chương trình nghị sự trong nước của chính quyền. Lợi suất trái phiếu Kho bạc Mỹ giảm trên toàn bộ đường cong lợi suất, ghi nhận mức sụt giảm mạnh nhất trong hai tháng. Kết quả là, ngay cả những số liệu gây thất vọng từ châu Âu cũng không ngăn được euro và bảng Anh tăng giá.
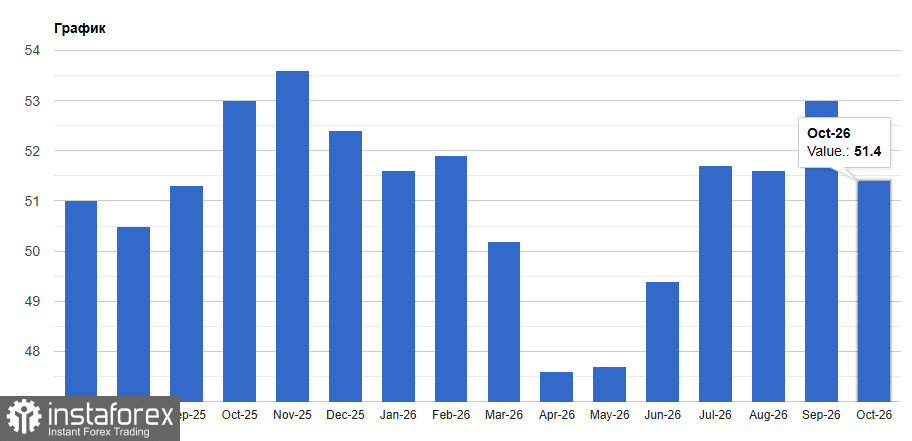
Bắt đầu với khu vực euro. Chỉ số PMI tổng hợp cuối cùng cho tháng 10 ghi nhận 51,7, so với ước tính nhanh và dự báo lần lượt là 51,9 và 53,1 trong tháng 9. Đây là mức thấp nhất trong bốn tháng và là mức giảm hàng tháng đầu tiên kể từ tháng 5. Chỉ số PMI dịch vụ giảm xuống 51,4 so với dự báo 51,7 và mức 53,0 của một tháng trước đó. Đà mở rộng đã tiếp diễn tháng thứ tư liên tiếp, nhưng đây là tốc độ yếu nhất trong giai đoạn này. Pháp trông tệ nhất: hoạt động tại đây lại suy giảm, trong khi Đức, Ý, Tây Ban Nha và Ireland vẫn tiếp tục tăng trưởng, dù chậm hơn.
Cấu trúc dữ liệu đang gây lo ngại. Dòng đơn hàng mới gần như chững lại sau ba tháng tăng trưởng vững, nhu cầu dịch vụ giảm nhẹ và việc làm sụt giảm lần đầu tiên kể từ tháng 5. Kỳ vọng kinh doanh cho năm tới rơi xuống mức thấp như hồi tháng 5 và vẫn dưới mức trung bình dài hạn. Chi phí đang tăng nhanh hơn so với tháng 9 do năng lượng đắt đỏ, và tốc độ tăng chi phí đạt mức cao nhất trong năm tháng. “Các số liệu cho thấy nền kinh tế khu vực euro đang tăng trưởng ở mức 0,3% - có thể coi là ổn nhưng không ấn tượng - vào đầu quý IV, song có những dấu hiệu đáng lo về việc đà tăng đang suy yếu,” Chris Williamson, Kinh tế trưởng mảng kinh doanh tại S&P Global Market Intelligence, nhận định. Ông chỉ ra ba yếu tố gây áp lực: lạm phát, bất ổn địa chính trị và chi phí đi vay cao hơn.
Lạm phát trong khu vực euro đã tăng tốc. Chỉ số giá tiêu dùng tháng 10 đạt 4,0% so với mức 3,8% trong tháng 9, đúng như dự báo. Tỷ lệ này vẫn xấp xỉ gấp đôi mục tiêu của ECB, và mức tăng từ 3,2% trong tháng 8 lên 3,8% trong tháng 9 vốn đã là mức tăng mạnh nhất kể từ tháng 9/2023. Đó là lý do thị trường đang định giá một đợt điều chỉnh lãi suất tiền gửi cuối cùng lên 2,75% vào tháng 12. Vấn đề nằm ở chỗ kinh tế đang chậm lại trong khi giá cả tăng nhanh. Nếu tăng trưởng tiếp tục suy yếu, thị trường có thể đặt câu hỏi về sự cần thiết của việc thắt chặt thêm. Tôi cho rằng ECB sẽ có đủ luận cứ để hành động vào tháng 12, nhưng các đơn hàng suy yếu hiện đã giới hạn dư địa cho một lộ trình thắt chặt quyết liệt hơn.
Tại Anh, bức tranh nhìn chung tích cực hơn đáng kể, dù số liệu cuối cùng có phần mềm hơn so với ước tính nhanh. Chỉ số PMI dịch vụ tháng 10 ở mức 52,8 so với 53,1 trong báo cáo sơ bộ và 52,1 trong tháng 9. Đây là mức cao nhất kể từ tháng 2; hoạt động mở rộng đã sang tháng thứ tư liên tiếp, dù chỉ số vẫn dưới mức trung bình dài hạn 54,2. Đơn hàng mới tăng với tốc độ nhanh nhất kể từ tháng 1, chủ yếu nhờ nhu cầu trong nước. Doanh số xuất khẩu giảm nhẹ, nhưng đây là mức suy giảm nhỏ nhất kể từ khi đợt suy yếu bắt đầu vào tháng 3.
Tin tức từ thị trường lao động là tích cực: lần đầu tiên trong hơn hai năm, việc làm trong lĩnh vực dịch vụ đã tăng, dù còn khiêm tốn. Một số doanh nghiệp tiếp tục đóng băng tuyển dụng vì áp lực chi phí, trong khi một số khác không thay thế nhân sự nghỉ việc do triển khai AI. Kỳ vọng kinh doanh quay trở lại mức cao hồi tháng 2. Tuy nhiên, chi phí đang tăng nhanh: tốc độ lạm phát chi phí lên mức cao nhất trong năm tháng; khoảng 38% doanh nghiệp báo cáo tăng giá và chỉ 1% báo cáo giảm giá, chủ yếu do chi phí năng lượng, nhiên liệu, vận tải và tiền lương. Đối với Bank of England, sự kết hợp giữa nhu cầu bền bỉ và chi phí tăng cao là lập luận ủng hộ việc thắt chặt.
Quyết định lãi suất sẽ được công bố vào ngày mai, và việc tăng từ 3,75% lên 4,00% gần như đã được thị trường định giá đầy đủ. Do đó, số liệu PMI chủ yếu xác nhận kỳ vọng thay vì làm thay đổi chúng, và tự thân chúng không tạo cú hích lớn cho đồng bảng.
Tất cả những điều này cho thấy đà tăng gần đây của euro và bảng Anh không dựa trên dữ liệu châu Âu mà chủ yếu do đồng đô la suy yếu và lợi suất giảm. Đồng bảng tỏ ra vững hơn: nó được hỗ trợ bởi khu vực dịch vụ mạnh và kỳ vọng tăng lãi suất, trong khi đồng euro bị kìm hãm bởi tăng trưởng chậm lại và điểm yếu của Pháp. Chừng nào tình hình Trung Đông còn yên ắng, tôi vẫn để ngỏ khả năng cả hai đồng tiền này tiếp tục tăng, nhưng bất kỳ sự leo thang nào trở lại giữa Mỹ, Iran và Israel sẽ nhanh chóng khôi phục nhu cầu với đồng đô la và gây áp lực đầu tiên lên đồng euro.
Bức tranh kỹ thuật cho EUR/USD
Bên mua cần cân nhắc cách vượt qua mốc 1,1255. Chỉ khi đó một phép thử vùng 1,1300 mới trở nên khả thi. Từ đó, một nhịp tăng lên 1,1335 là có thể, nhưng để làm được điều đó mà không có sự hỗ trợ của các tay chơi lớn sẽ rất khó khăn. Trong kịch bản điều chỉnh giảm, tôi kỳ vọng các bên mua lớn chỉ hành động đáng kể quanh vùng 1,1225. Nếu không ai xuất hiện tại đó, sẽ thận trọng hơn nếu chờ một đáy mới ở 1,1200 hoặc mở vị thế mua từ 1,1170.
Bức tranh kỹ thuật cho GBP/USD
Bên mua bảng cần vượt qua vùng kháng cự gần nhất tại 1,3490. Chỉ khi đó, nhịp tăng lên 1,3515 mới khả thi; trên mức này, việc bứt phá cao hơn sẽ khó khăn. Mục tiêu xa nhất nằm quanh 1,3535. Ở chiều giảm, phe bán sẽ tìm cách giành quyền kiểm soát tại 1,3470. Nếu họ thành công, việc phá vỡ vùng đi ngang sẽ gây tổn thất nặng nề cho phe mua và kéo GBP/USD về 1,3450, với triển vọng mở rộng đà giảm xuống 1,3425.

