


 24.09.2026 09:41 AM
يحافظ الذهب على خسائره الأخيرة بعد صدور بيانات أمريكية أقوى من المتوقع، والتي عززت الرهانات على زيادة أخرى في أسعار الفائدة من جانب مجلس الاحتياطي الفيدرالي في إطار معركته ضد التضخم. ويتداول المعدن حاليًا قرب 4,280 دولارًا للأونصة، مواصلاً تعويض تراجع بنسبة 1.7% سجّله في اليوم السابق.
لقد تأثر مسار الذهب في الأسابيع الأخيرة بالمسار المتوقع لسعر الفائدة لدى الاحتياطي الفيدرالي؛ إذ يحاول المستثمرون تقييم ما إذا كانت أسعار الطاقة المرتفعة ستبقي الضغوط التضخمية عند مستوى يبرر مزيداً من الزيادات في الفائدة، وهو ما يكون عادةً سلبياً للأصول التي لا تدر عائداً. فمنذ بداية الشهر، خسر الذهب أكثر من 3٪، وقد تجدد هذا المنطق يوم الأربعاء: حيث تسارعت وتيرة موجة البيع في سوق سندات الخزانة بشكل حاد بعد صدور بيانات اقتصادية أقوى من التوقعات وإخفاق مزاد لديون حكومية، بما يعكس قناعة متزايدة بأن التضخم سيظل على الأرجح عنيداً.
سجّلت عوائد معظم الآجال مستويات مرتفعة لم تُشهد منذ ما يقرب من عقدين، وارتفع العائد على السندات لأجل خمس سنوات فوق 5٪ للمرة الأولى منذ عام 2007 — وهو عامل محفِّز رئيسي لتداولات الذهب، لأن الارتفاع الحاد في العوائد عند منتصف منحنى العائد يزيد مباشرة من تكلفة الفرصة البديلة للاحتفاظ بمعدن لا يدر عائداً.
انطلقت حركة العوائد من البيانات ذاتها: فقد نما نشاط الأعمال في الولايات المتحدة بأسرع وتيرة منذ أكثر من خمس سنوات، إذ دفع الطلب القوي طلبيات جديدة والتوظيف إلى مستويات أعلى لدى كل من الشركات الصناعية ومقدمي الخدمات. وتتكرر هنا السلسلة المباشرة المألوفة من الأسابيع الأخيرة: كلما كانت الاقتصاد الأمريكي أقوى، تراجعت مبررات توقف الاحتياطي الفيدرالي عن دورة الرفع، وكلما ازدادت ثقة البنك المركزي في مواصلة التشديد دون المخاطرة بركود، تراجع جاذبية الذهب في ظل ارتفاع العوائد الحقيقية.
صرّح عضو مجلس محافظي الاحتياطي الفيدرالي Michael Barr بأن المزيد من زيادات الفائدة ستظل على الأرجح ضرورية لإعادة التضخم إلى مستوى الهدف البالغ 2٪، وجاءت تعليقاته امتداداً لسلسلة من التحذيرات المماثلة من مسؤولين آخرين في الاحتياطي الفيدرالي مفادها أن الضغوط السعرية تبدو مستمرة. ويقوم سوق المقايضات حالياً بتسعير ما لا يقل عن ثلاث زيادات إضافية في الفائدة حتى أبريل من العام المقبل، وهذا «الكورَس» الجماعي داخل الاحتياطي الفيدرالي، وليس خطاباً منفرداً، هو ما يفسر سبب بقاء الذهب تحت ضغط هيكلي رغم وجود علاوة جيوسياسية واضحة ناتجة عن صراع هرمز.
مع ذلك، وحتى في ظل لهجة الاحتياطي الفيدرالي المتشددة، يبقى الهبوط في أسعار الذهب محدوداً بفضل الطلب المادي الهيكلي، الذي يعوّض جزئياً الضغط الناتج عن ارتفاع العوائد ويمنع موجة البيع من التحول إلى اتجاه هبوطي مستدام. في تقديري، إن اجتماع عوائد الخمس سنوات فوق 5٪، وبيانات نشاط أعمال قوية، ولهجة متشددة شبه إجماعية من مسؤولي الاحتياطي الفيدرالي، يجعل الأسابيع المقبلة للذهب أقرب إلى فترة تذبذب ضيّق النطاق منها إلى قاعدة لانطلاقة صعودية جديدة مستمرة. ولا أستبعد اختباراً إضافياً لمنطقة الدعم حول 4,250 دولاراً، لكن حدوث كسر هبوطي كامل في اتجاه 4,000 دولار سيتطلب إشارة أقوى من الاحتياطي الفيدرالي مما صدر عن Barr، نظراً إلى أن الطلب الصيني والتدفقات إلى صناديق المؤشرات المتداولة ما زالت تكبح تعرّض المعدن لموجات تصفية أعمق.
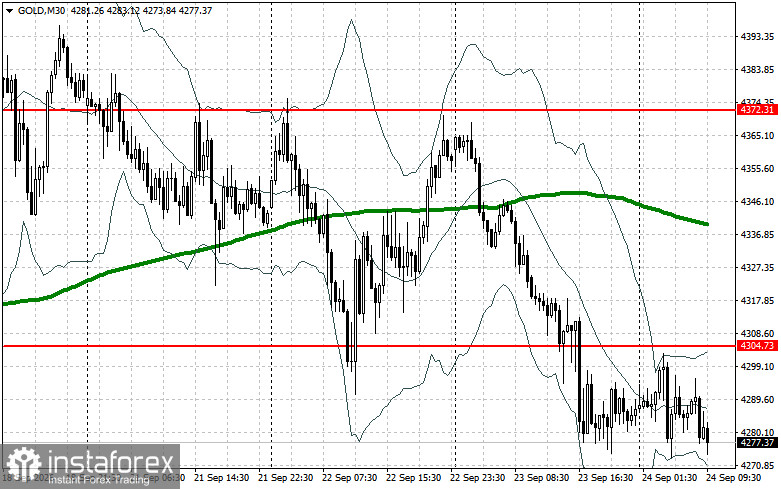
من الناحية الفنية، يحتاج المشترون لاختراق مستوى المقاومة الأقرب عند 4,304 دولار. سيسمح ذلك باستهداف مستوى 4,372 دولار، وبعده سيصبح تحقيق اختراق صعودي أمراً بالغ الصعوبة. أما أبعد هدف فيقع قرب منطقة 4,424 دولار. وفي حال حدوث تراجع، سيحاول البائعون الاستحواذ على مستوى 4,249 دولار. إذا نجحوا في ذلك، فإن اختراق النطاق سيوجه ضربة قوية لمراكز الثيران ويدفع Gold للهبوط إلى مستوى 4,186 دولار مع احتمال الوصول إلى 4,156 دولار.

