


 16.10.2026 10:27 AM
الأسهم ترتفع اليوم مع تقليص المتداولين لتوقعاتهم بشأن زيادات الفائدة من جانب الفيدرالي، بعد خطاب لرئيس مجلس الاحتياطي الفيدرالي Kevin Warsh، الذي لم يُظهر أي استعجال إضافي لتشديد السياسة النقدية رغم بيانات التضخم القوية هذا الأسبوع. وارتفع مؤشر MSCI Asia Pacific بنسبة 1.4% بعد تراجعه 2.8% يوم الخميس. كما ارتفعت عقود مؤشرات الأسهم الأمريكية الآجلة بنحو 0.2%، بينما تبدو الأسهم الأوروبية في طريقها لافتتاح أعلى بنحو 0.8%.
وجاءت الارتدادة الأبرز من كوريا الجنوبية؛ إذ قفز مؤشر Kospi بنسبة 4% بعد تراجع الخميس الذي دفعه إلى أدنى مستوى إغلاق له منذ أبريل، في حين حققت أسهم Samsung Electronics وSK Hynix مكاسب تجاوزت 4% لكل منهما بعد أن هوت بأكثر من 10% يوم الخميس. كما أن مؤشر S&P 500 يعوّض بدوره بعض خسائره بعد ثلاثة أيام متتالية من التراجع. ويجدر التذكير بأن السوق كان قد بدأ التعافي بالفعل قبل تصريحات Warsh، مع انحسار الضغوط على أسهم أشباه الموصلات، في حين أضافت تعليقاته مزيداً من التفاؤل فحسب.
لم يقدم Warsh الكثير بشأن توجهات السياسة أو آفاق الاقتصاد الأمريكي في الأجل القريب، باستثناء تأكيد التزام الاحتياطي الفيدرالي باستقرار الأسعار. ووصف الذكاء الاصطناعي بأنه ربما يكون التغيير الأهم في الاقتصاد الأمريكي والعالمي خلال حياته، واعتبره عاملاً إيجابياً على جانب العرض في الأجل المتوسط. وقال: "لا أستبق الاجتماعات"، وذلك في بانكوك، مضيفاً أنه لا يؤمن بفكرة الالتزام بخطوات محددة مسبقاً قبل اجتماعات هذا العام.
وجاء رد فعل السوق سريعاً؛ إذ تراجعت احتمالات رفع الفائدة في أكتوبر إلى نحو 15% بعد أن كانت تفوق 25% يوم الخميس. وقد أدى رفض Warsh الالتزام برفع آخر لأسعار الفائدة إلى تقليص جزئي للرهانات على تشديد قوي للسياسة النقدية، وساهم قوله إنه لا يحدد السياسة مسبقاً بعد بيانات تضخم قوية في استعادة شهية المخاطرة. وظلت السندات أضعف قليلاً خلال الجلسة، بعد أن تراجعت العوائد على مختلف آجال منحنى العائد يوم الخميس.
تذكيراً، كانت زيادة ربع النقطة في سبتمبر أول رفع للفائدة من جانب الاحتياطي الفيدرالي منذ عام 2023، وقد حظيت بإجماع الأعضاء التسعة عشر ذوي حق التصويت، مع اعتبار الأغلبية أن رفعاً إضافياً هذا العام ما زال ممكناً. وفي الأسابيع الأخيرة، أشار عدد من المسؤولين إلى أن مزيداً من التشديد قد يكون ضرورياً، لكنهم شددوا في الوقت نفسه على أن لديهم متسعاً من الوقت لجمع البيانات.
أما بقية الأسواق فكانت هادئة نسبياً. ظل الذهب شبه مستقر قرب 4,172 دولار للأونصة مقابل 4,145.80 دولار يوم الخميس، في حين تراجع خام Brent بنسبة 0.7% إلى 105.20 دولار للبرميل بعد أن تم تداوله عند 106.30 دولار يوم الأربعاء.
تشير كل هذه التطورات إلى أنه، في الوقت الحالي، ومع إحجام الاحتياطي الفيدرالي عن الالتزام بمزيد من الزيادات في الفائدة وتداول النفط قرب 105 دولارات، يمكن لموجة تعافي الأسهم أن تستمر. ومع ذلك، لا أرى في ذلك تحولاً مستداماً في الاتجاه. فإذا جاءت أرباح شركات التكنولوجيا مخيبة للآمال، فمن المرجح أن يعود السوق سريعاً إلى سلوك "العزوف عن المخاطرة"، وأن يستفيد الدولار من ارتفاع توقعات الفائدة. وفي غياب مشاركة أوسع من باقي القطاعات واستقرار أوضاع أشباه الموصلات، أتوقع أن تظل المؤشرات معرضة للتقلب والضغوط.
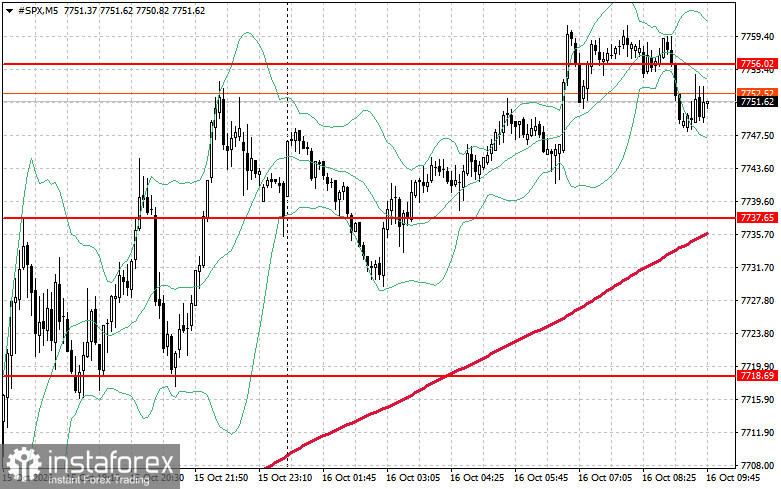
فيما يتعلق بالجوانب الفنية لمؤشر S&P 500، تتمثل المهمة الفورية للمشترين اليوم في تجاوز مستوى المقاومة عند 7,756 دولار. سيُظهر ذلك زخمًا صعوديًا ويفتح الطريق للتحرك نحو 7,774 دولار. كما يُعد الحفاظ على مستوى 7,793 دولار أولوية أيضًا للمضاربين على الصعود لتعزيز موقفهم. إذا تحرك السعر إلى الأسفل وسط تراجع شهية المخاطرة، فيجب أن يظهر المشترون بالقرب من مستوى 7,737 دولار. أما الكسر دون هذا المستوى فمن المرجح أن يدفع المؤشر نحو 7,718 دولار ويفتح الطريق إلى 7,698 دولار.

