
 19.10.2026 06:55 AM
وجّه وزير الدفاع الإيراني الجديد مهرداد كتابجي، الذي صادق البرلمان على تعيينه، تحذيرًا حادًا إلى واشنطن من مغبة التصعيد. وقال الوزير إن طهران عززت قدراتها العسكرية بشكل كبير خلال الأشهر الأخيرة استنادًا إلى الدروس المستخلصة من الاشتباكات مع القوات الأمريكية، محذرًا من أن أي "سوء تقدير" إضافي من جانب القوات الأمريكية سيُواجَه بـ"مقاومة غير متوقعة وعلى نطاق واسع".
في الوقت نفسه، تأمل طهران في انتهاج مسار دبلوماسي لإعادة فتح مضيق هرمز. وقال وزير الخارجية الإيراني عباس عراقجي خلال قمة منظمة التعاون الإسلامي في دبي إن خطة عملية نُقلت إلى الولايات المتحدة عبر قطر يمكن أن تعيد حركة الشحن التجاري بالكامل خلال سبعة أيام: "القرار الآن بيد الولايات المتحدة". وأضاف أنه لا يمكن توقّع الأمان في البحار بينما تتعرض إيران للضربات والحصار والتهديدات.
وأكد إسماعيل بقائي، المتحدث باسم وزارة الخارجية الإيرانية، استمرار الاتصالات غير المباشرة مع البيت الأبيض، عارضًا شروطًا مسبقة تشمل رفع الحصار البحري الذي تفرضه الولايات المتحدة على المضيق، ووقف الأعمال العدائية على جميع الجبهات، والإفراج عن الأصول الإيرانية المجمدة. وقال محسن رضائي، أمين المجلس الأعلى للأمن القومي، إن واشنطن بعثت برد تضمن موافقة جزئية على بعض المطالب مع الإبقاء على الغموض بشأن مطالب أخرى.
أطلقت حالة عدم اليقين بشأن آفاق الشحن في الخليج العربي واستمرار تهديد الضربات المباشرة موجة جديدة من ارتفاع أسعار السلع الأساسية. فقد ارتفع خام برنت فوق ذرى أسعاره المسجلة في سبتمبر. محاولات البيت الأبيض لتهدئة سوق الوقود جاءت بنتائج عكسية سياسيًا بالنسبة لدونالد ترامب؛ إذ أثار قرار منح الضوء الأخضر لتوريد الديزل الروسي إلى الأسواق العالمية ردود فعل داخلية قوية. واستطلاعات الرأي بتاريخ 14 أكتوبر 2026 تُظهر ما يلي:
على خلفية صدمة الطاقة والخطوات المثيرة للجدل في السياسة الخارجية، تراجع معدل تأييد ترامب إلى مستوى حرج عند 30%، ما يشكّل تهديدًا مباشرًا للجمهوريين في انتخابات التجديد النصفي في 3 نوفمبر 2026.
إذا انتقل التحكم في مجلس النواب إلى الديمقراطيين، فستواجه الإدارة موجة من التحقيقات الصارمة في شروط الصفقة وتعليق العقوبات المناهضة لروسيا — وربما حتى استئناف إجراءات العزل. ويقدّر محللو Bloomberg أن سائقي السيارات الأمريكيين سيدفعون ما بين 165 و350 مليار دولار إضافية على الوقود فوق المستويات الطبيعية، تبعًا لمدة استمرار إغلاق مضيق هرمز.
العقبة الرئيسية أمام تخفيف أسرع للأسعار عند مضخات الوقود هي عدم تماثل تمرير الأسعار؛ إذ تُنقل قفزات أسعار النفط إلى أسعار البنزين تقريبًا فورًا، بينما لا تنعكس الانخفاضات في أسعار البرميل على المضخة إلا بعد تأخر لعدة أسابيع. وجاء محفز صعودي إضافي للنفط من تقرير وزارة الطاقة الأمريكية الذي أظهر تراجعًا حادًا في المخزونات التجارية من الخام، بانخفاض 8.56 مليون برميل للأسبوع المنتهي في 9 أكتوبر.
بالنسبة لدونالد ترامب، بات من الضروري سياسيًا الآن إظهار مكاسب اقتصادية ملموسة وخفض تكاليف الوقود. غير أن الخبراء يحذّرون من أن الاستعجال السياسي لا يضمن النجاح الدبلوماسي. ومن دون وقف مستدام للضربات على البنية التحتية للطاقة وخطة متفق عليها بين الأطراف، يبدو أي تحرك حقيقي نحو السلام غير مرجح.
أنهت جلسة الجمعة في وول ستريت على موجة بيع حادة. تمركزت بؤرة الضغط في قطاع أشباه الموصلات الذي سجل ثامن تراجع له على التوالي، في أطول موجة بيع متواصلة يشهدها القطاع منذ أزمة 2008. وهوت أسهم مزود البنية التحتية CoreWeave بنسبة 11.9% (لتصل الخسائر الأسبوعية إلى 23.7% في تراجع كارثي)، مما أجج ذعر المستثمرين حيال مخاطر الائتمان لدى شركات الذكاء الاصطناعي ذات المديونية المرتفعة.
تراجعت أسهم Nvidia بنسبة 1.4%، وانخفضت Micron بنسبة 5.6%، وهبطت AMD بنسبة 5.9%. وخسر رأسمال Tesla السوقي حوالي 2.1%، وتراجعت SpaceX بنسبة 1.7% وسط أحاديث في السوق عن احتمال اندماج. وعلى مدار الأسبوع:
تفاقمت موجة البيع بفعل أرقام إيرادات مخيبة من Anthropic وبيانات كلية جديدة أظهرت تسارعًا في تضخم أسعار المستهلكين والمنتجين.
19 أكتوبر، 04:30 / الصين / *** / مؤشر أسعار المساكن في 70 مدينة (سبتمبر) / السابق: -3.2% / الفعلي: -3.0% / التوقعات: -3.1% / برنت — هابط، الدولار/اليوان — صاعد
سجّلت أسعار المساكن في السوق الأولية في الصين خلال أغسطس أقل وتيرة تراجع شهري منذ أواخر العام الماضي، ما يعكس أثر إجراءات الدعم التنظيمية لقطاع البناء. وتبدّى التخفيف في الزخم السلبي في مدن مثل قوانغتشو وشينجن وتشونغتشينغ وتيانجين، في حين واصلت شنغهاي تسجيل مكاسب سنوية قوية بواقع 3% لكل متر مربع، وبقي مسار التراجع في بكين دون تغيير. وعلى الرغم من 38 شهرًا متتالية من تدهور الأسعار، فإن الحوافز السياسية تعمل تدريجيًا على استقرار الأوضاع في أكبر التجمعات الحضرية. ويتوقع المحللون أن يتعمق الهبوط في قطاع الإسكان مجددًا في سبتمبر. وسيؤدي المزيد من التباطؤ في العقارات إلى الضغط على خام برنت ودفع زوج الدولار/اليوان إلى الأعلى.
19 أكتوبر، 05:00 / الصين / *** / الناتج المحلي الإجمالي (الربع الثالث) / السابق: 5.0% / الفعلي: 4.3% / التوقعات: 4.4% / برنت — صاعد، الدولار/اليوان — هابط
تباطأ نمو الاقتصاد الصيني في الربع الثالث إلى أضعف وتيرة منذ أواخر 2022، ليأتي دون الهدف الرسمي للحكومة. وتمثلت أبرز عوامل الضغط في ضعف الطلب المحلي، وفتور نشاط القطاع الخاص، واستمرار أزمة شركات التطوير العقاري، وهي عوامل طغت على تدفقات التصدير القوية المدفوعة بشحنات معدات الذكاء الاصطناعي. وفي الوقت ذاته، لا تزال القطاعات عالية التقنية وقطاع الخدمات متماسكة، مما أتاح للاقتصاد أن ينمو بنسبة 4.7% في النصف الأول من العام. وكانت التوقعات تشير إلى تحسن طفيف في نمو الربع الثالث. وتعافٍ أقوى على مستوى الاقتصاد الكلي في الصين من شأنه أن يدعم أسعار برنت ويخلق ضغوطًا صعودية على اليوان.
19 أكتوبر، 05:00 / الصين / *** / الإنتاج الصناعي (سبتمبر) / السابق: 4.5% / الفعلي: 5.2% / التوقعات: 5.4% / برنت — صاعد، الدولار/اليوان — هابط
تجاوز إنتاج الصين الصناعي في أغسطس توقعات السوق بسهولة بفضل تسارع قوي في قطاع التصنيع. وقاد الزخمَ قطاعُ الهندسة عالية التقنية:
قوة الأداء في القطاع الصناعي الأوسع عوّضت بالكامل الضعف في تعدين الفحم وغيرها من شرائح المواد الخام. ويتوقع المحللون مزيدًا من التسارع في الإنتاج الصناعي في بيانات سبتمبر. وسيُسهم اتساع نشاط التصنيع في دعم أسعار خام برنت ومساعدة اليوان الصيني على التماسك.
19 أكتوبر، 05:00 / الصين / *** / مبيعات التجزئة (سبتمبر) / السابق: 0.6% / الفعلي: 0.4% / التوقعات: 0.5% / برنت — صاعد، الدولار/اليوان — هابط
تباطأ النشاط الاستهلاكي في الصين إلى نمو هامشي في أغسطس مع انهيار الإقبال على الإنفاق على السلع المعمرة. وتراجعت مبيعات السيارات الفاخرة بنسبة 18.5%، كما انخفض الطلب على المجوهرات ومواد البناء والأثاث ضمن نطاق 8–18%. وفي الوقت ذاته، ارتفع حجم مبيعات التجزئة الأساسية باستثناء السيارات بنسبة صحية بلغت 2.5%، مدعومًا بالطلب القوي على الهواتف الذكية وأجهزة الاتصالات (+27.3%)، إلى جانب مكاسب مطردة في التسوق عبر الإنترنت والإنفاق على المطاعم. ويتوقع المحللون أن تنتعش وتيرة إنفاق المستهلكين في سبتمبر. واستعادة الطلب المحلي تدريجيًا ستدعم أسواق السلع وتدفع اليوان إلى الارتفاع.
19 أكتوبر، 15:30 / كندا / *** / مؤشر أسعار المستهلكين (CPI) (سبتمبر) / السابق: 3.0% / الفعلي: 3.0% / التوقعات: 3.2% / الدولار/الدولار الكندي — هابط
ظل التضخم الاستهلاكي في كندا قريبًا من 3.0% في أغسطس، تحت تأثير أسعار الطاقة في ظل الصراع في الشرق الأوسط. وكان الارتفاع شبه البالغ 23% في أسعار البنزين هو المحرك الرئيسي لقوى التضخم، في حين تباطأ تضخم أسعار المواد الغذائية أكثر من المؤشر الرئيسي للمرة الأولى منذ عامين. وتبقى مقاييس التضخم الأساسي التي يراقبها بنك كندا عن كثب قرب النطاق المستهدف البالغ 2%. وتسعّر الأسواق مرحلة أخرى من تسارع مؤشر أسعار المستهلكين في سبتمبر. ومن شأن ارتفاع ضغوط التضخم أن يزيد احتمالات تبنّي البنك المركزي نبرة متشددة، وأن يقدم دعمًا مباشرًا للدولار الكندي.
19 أكتوبر، 15:30 / كندا / *** / مؤشر أسعار المستهلكين (CPI) (سبتمبر) / السابق: 2.7% / الفعلي: 2.6% / التوقعات: 2.6% / الدولار/الدولار الكندي — متقلب
تراجع معدل التضخم الرئيسي في كندا بشكل طفيف إلى 2.6% في أغسطس مقابل 2.7% في يوليو. وعلى الرغم من هذا التراجع المحدود، لا تزال القراءات الحالية أعلى من المتوسط التاريخي طويل الأجل للاقتصاد، البالغ قليلاً فوق 2% خلال العقود الثلاثة الماضية. وتشير عملية الاستقرار التدريجي لضغوط الأسعار إلى أن السوق الاستهلاكية تتكيف مع الأوضاع المالية الراهنة. وتتوقع الأسواق بقاء التضخم في سبتمبر عند هذا المستوى.
19 أكتوبر، 17:00 / الولايات المتحدة / ** / مؤشر ثقة بناء المساكن NAHB (أكتوبر، استطلاع) / السابق: 35 / الفعلي: 32 / التوقعات: 31 / مؤشر الدولار (USDX) — هابط
انخفضت ثقة شركات بناء المنازل في الولايات المتحدة إلى أضعف مستوياتها في عام خلال سبتمبر مع زيادة حذر المشترين. وتراجعت التقييمات الحالية للمبيعات بأربع نقاط، وهبطت توقعات المبيعات لستة أشهر إلى 37، على الرغم من ثبات حركة الزوار في مواقع المشروعات السكنية الجديدة. ولتحفيز الطلب في ظل ارتفاع تكاليف الرهن العقاري، لجأ 38% من البنّائين إلى خفض مباشر في أسعار المنازل الجديدة. وتتوقع تقديرات أكتوبر مزيدًا من التراجع في مؤشر الثقة. وسيؤدي تعمّق الضعف في قطاع الإسكان إلى الضغط على الدولار الأمريكي.
20 أكتوبر، 04:15 / الصين / *** / سعر الفائدة الأساسي على القروض لأجل سنة واحدة (LPR) / السابق: 3.0% / الفعلي: 3.0% / التوقعات: 3.0% / برنت — صاعد، الدولار/اليوان — هابط
أبقى بنك الشعب الصيني سياسته دون تغيير، حيث ترك سعر الفائدة الأساسي للقروض لمدة سنة واحدة (1-year LPR) عند أدنى مستوى له على الإطلاق للشهر السادس عشر على التوالي. فضّل البنك المركزي الإبقاء على أوضاع السيولة مستقرة بينما يوازن بين:
يأتي تسارع النشاط الصناعي جنباً إلى جنب مع ضعف الطلب الاستهلاكي واستمرار التصحيح في قطاع العقارات. وفي الوقت نفسه، يشير التعافي التدريجي في أحجام الإقراض إلى أن إجراءات السياسة السابقة بدأت تؤتي ثمارها. ومن المرجح أن يواصل الإبقاء على تكاليف الاقتراض التحفيزية ضخ السيولة في القطاعات الرئيسية، مما يدعم خام برنت ويساعد اليوان الصيني.
20 أكتوبر، 09:00 / ألمانيا / ** / مؤشر أسعار المنتجين (PPI) (سبتمبر) / السابق: 3.0% / الفعلي: 4.6% / التوقعات: 5.3% / EUR/USD — صاعد
تسارعت أسعار المنتجين في ألمانيا بقوة في سبتمبر، مسجلة أسرع وتيرة ارتفاع منذ ربيع 2023، وممدةً سلسلة من خمسة أشهر متتالية من الارتفاعات. شملت المحركات الرئيسية للتضخم الصناعي ما يلي:
يتوقع المحللون استمرار الضغوط الصعودية على أسعار بيع المصانع في سبتمبر. تصاعد تكاليف الإنتاج في المراحل المبكرة سيدعم اليورو.
20 أكتوبر، 09:00 / المملكة المتحدة / ** / التغير في التوظيف (فترة الثلاثة أشهر حتى أغسطس) / السابق: 83 ألف / الفعلي: 67 ألف / التوقعات: 60 ألف / GBP/USD — هابط
تباطأ خلق الوظائف في المملكة المتحدة بشكل ملحوظ خلال الأشهر الثلاثة حتى يوليو، مسجلاً أضعف زيادة صافية منذ أواخر الشتاء. حيث تم تعويض نمو الوظائف بدوام كامل إلى حد كبير بانخفاض الوظائف بدوام جزئي، بينما بقي معدل التوظيف الكلي عند 75.1%. ومن اللافت ارتفاع عدد البريطانيين الذين يعملون في أكثر من وظيفة إلى 1.283 مليون في ظل ارتفاع إنفاق الأسر. ويتوقع المحللون مزيداً من الضعف في التوظيف في القراءة القادمة. تباطؤ أوضاع سوق العمل سيضغط على الجنيه الإسترليني.
20 أكتوبر، 12:00 / منطقة اليورو / *** / مؤشر ثقة الاقتصاد ZEW (أكتوبر، استطلاع) / السابق: 31.4 / الفعلي: 25.8 / التوقعات: 24.2 / EUR/USD — هابط
أظهر استطلاع ZEW لشهر أكتوبر تراجعاً حاداً في تفاؤل المحللين والمستثمرين بشأن آفاق منطقة اليورو. أكثر من نصف المشاركين رأوا أنه لا توجد أسس لانتعاش النشاط الاقتصادي خلال الأشهر الستة المقبلة، بالتوازي مع قفزة كبيرة قدرها 28.7 نقطة في توقعات التضخم. وعلى الرغم من تحسن طفيف في قراءات الأوضاع الحالية، فقد تقوضت ثقة المشاركين المؤسسيين إجمالاً بفعل حالة عدم اليقين الجيوسياسي وارتفاع الضغوط التكلفية. وتشير التقديرات إلى مزيد من التدهور في معنويات الأعمال في أكتوبر. تصاعد تشاؤم الخبراء حيال متانة اقتصاد المنطقة سيشكل عبئاً على اليورو.
20 أكتوبر، 12:00 / منطقة اليورو / ** / إنتاج قطاع البناء (أغسطس) / السابق: -1.4% / الفعلي: -2.0% / التوقعات: -2.3% / EUR/USD — هابط
أظهرت بيانات قطاع البناء في منطقة اليورو لشهر يوليو أكبر تراجع منذ أواخر الشتاء، مع استمرار انكماش نشاط المقاولات المتخصصة والعامة. ولم تنجح الزيادة المحدودة في الهندسة المدنية في تعويض ضعف نشاط المطورين في:
قدمت ألمانيا بعض الدعم المحلي، إلا أن الأسواق تتوقع مزيداً من اتساع التراجع في نشاط البناء في أغسطس. تدهور قطاع التشييد سيضغط على اليورو.
20 أكتوبر، 12:00 / ألمانيا / *** / مؤشر ثقة الاقتصاد ZEW (أكتوبر) / السابق: 34.2 / الفعلي: 34.7 / التوقعات: 31.6 / EUR/USD — هابط
سجل مؤشر ثقة ZEW في ألمانيا لشهر سبتمبر أعلى مستوى له منذ فبراير بفضل الحوافز المالية وتحسن ملحوظ في تقييم الأوضاع الحالية، لكنه ظل دون بعض التوقعات. كان التفاؤل متفاوتاً بين القطاعات:
يتوقع المحللون اعتدال مؤشر ZEW في أكتوبر. تراجع ثقة المؤسسات سيشكل عاملاً ضاغطاً على اليورو.
20 أكتوبر، 15:15 / الولايات المتحدة / * / متوسط الزيادة الأسبوعية في الوظائف وفق ADP / السابق: 23.75 ألف / الفعلي: 24.75 ألف / التوقعات: — / مؤشر الدولار (USDX) — متقلب
أظهر المؤشر الأسبوعي للتوظيف في القطاع الخاص مزيداً من التسارع في وتيرة التعيينات، ليظل أعلى بكثير من متوسط العامين الماضيين. استمرار نمو كشوف الرواتب في الشركات يؤكد عدم وجود تباطؤ حاد في سوق العمل الأمريكي. ومع غياب تقدير توافقي رسمي، قد تؤدي هذه القراءة إلى زيادة تقلبات الدولار.
20 أكتوبر، 15:30 / الولايات المتحدة / ** / تصاريح البناء (سبتمبر) / السابق: 1.433 مليون / الفعلي: 1.403 مليون / التوقعات: 1.400 مليون / USDX — هابط
انخفضت تصاريح البناء في الولايات المتحدة بنسبة 2.1% في أغسطس، مع تراجع متزامن في خطط بناء الوحدات متعددة الأسرة والوحدات المنفصلة (single-family). وسُجل أكبر هبوط في الطلب على المشروعات الجديدة في الشمال الشرقي والغرب الأوسط، بينما شهدت الولايات الغربية تعافياً طفيفاً، واستقر الجنوب تقريباً. ويتوقع المحللون مزيداً من الانخفاض في إصدار التصاريح خلال سبتمبر. ضعف نشاط المطورين من المرجح أن يضغط على الدولار.
20 أكتوبر، 15:30 / الولايات المتحدة / ** / المساكن التي بدأ تشييدها (سبتمبر) / السابق: 1.309 مليون / الفعلي: 1.275 مليون / التوقعات: 1.300 مليون / مؤشر الدولار (USDX) — صاعد
تراجعت وتيرة المساكن التي بدأ تشييدها فعلياً في الولايات المتحدة للشهر الثاني على التوالي في أغسطس، لتصل إلى أضعف مستوى منذ خريف العام الماضي، حيث أثرت تكاليف الرهن العقاري المرتفعة وقلة المعروض على نشاط البناء. وتركز الانخفاض في شريحة الوحدات متعددة الأسرة، التي هوت بأكثر من 22%، مما طغى على الزيادة المحدودة في المساكن المنفصلة، وعلى التحسن الإقليمي في الغرب. ويتوقع الإجماع حدوث تعافٍ في البناء السكني خلال سبتمبر. أي انتعاش في قطاع الإسكان سيكون داعماً للدولار الأمريكي.
20 أكتوبر، 17:00 / الولايات المتحدة / ** / مبيعات المنازل المعلقة (سبتمبر) / السابق: -2.2% / الفعلي: -4.7% / التوقعات: 1.0% / USDX — صاعد
سجلت عقود مبيعات المنازل المعلقة في الولايات المتحدة في أغسطس أكبر تراجع سنوي لها منذ أوائل 2025. وكان التراجع في نشاط المشترين واسع النطاق، مع تأثر الغرب والغرب الأوسط بشكل أكبر في ظل ارتفاع تكاليف الاقتراض. ويتوقع المحللون انتعاشاً حاداً في الصفقات المعلقة في التقرير القادم. عودة النمو في سوق الإسكان ستكون عاملاً إيجابياً للدولار.
20 أكتوبر، 23:30 / الولايات المتحدة / * / مخزونات النفط الخام (API، للأسبوع المنتهي في 13 أكتوبر) / السابق: -2.09 مليون برميل / الفعلي: -11.1 مليون برميل / التوقعات: — / خام برنت — متقلب
سجل تقرير معهد البترول الأمريكي (API) سحباً قياسياً من مخزونات النفط الخام التجارية في الولايات المتحدة بأكثر من 11 مليون برميل خلال الأسبوع، وهو أكبر تراجع أسبوعي منذ أواخر يناير. وجاء هذا النزيف الكبير رغم ارتفاع الإنتاج إلى 13.98 مليون برميل يومياً وزيادة المخزونات في مركز Cushing، بينما ارتفعت مخزونات البنزين هامشياً وتراجعت مخزونات نواتج التقطير. مثل هذا السحب الكبير سيُبقي خام برنت في حالة تقلب.
21 أكتوبر، 02:50 / اليابان / *** / الميزان التجاري (سبتمبر) / السابق: -£638.3 مليار / الفعلي: -£1,105.6 مليار / التوقعات: -£250.0 مليار / USD/JPY — هابط
اتسع عجز الميزان التجاري في اليابان بشكل حاد في أغسطس، ليصل إلى أكبر فجوة مسجلة هذا العام. وجاء هذا التدهور نتيجة قفزة بنسبة 28.0% في الواردات مدفوعة بزيادة كبيرة في مشتريات النفط الخام (+58.7%) مع إعادة توجيه الإمدادات بعيداً عن مضيق هرمز. أما الصادرات القوية — التي ارتفعت 19.3% بدعم الطلب العالمي القوي على معدات الذكاء الاصطناعي — فلم تكن كافية لمعادلة طفرة الواردات. ويتوقع المحللون تضيقاً كبيراً في العجز التجاري خلال سبتمبر. إعادة التوازن في تدفقات التجارة ستكون داعمة للين.
21 أكتوبر، 09:00 / المملكة المتحدة / *** / مؤشر أسعار المستهلكين (CPI) (سبتمبر) / السابق: 2.9% / الفعلي: 3.1% / التوقعات: 3.4% / GBP/USD — صاعد
تسارع التضخم السنوي لأسعار المستهلكين في المملكة المتحدة في أغسطس إلى أعلى مستوى في خمسة أشهر. المحرك الرئيسي كان تكاليف النقل بعد ارتفاع حاد في أسعار البنزين بالتجزئة. كما جاءت ضغوط صعودية إضافية من بنود السكن والاتصالات والترفيه، بينما ظل التضخم الأساسي مستقراً عند 2.6%. ومن المتوقع أن تُظهر بيانات سبتمبر مزيداً من التسارع في أسعار المستهلكين. بيئة تضخمية أكثر صلابة سترفع احتمالات محافظة بنك إنجلترا على سياسة نقدية تقييدية، ما يدعم الجنيه الإسترليني.
21 أكتوبر، 09:00 / المملكة المتحدة / ** / مؤشر أسعار المنتجين الأساسي (Core PPI) (سبتمبر) / السابق: 2.7% / الفعلي: 2.7% / التوقعات: 2.8% / GBP/USD — صاعد
ظل التضخم الأساسي في أسعار الجملة في المملكة المتحدة، الذي يستبعد الغذاء والطاقة شديدي التقلب، عند 2.7% على أساس سنوي في أغسطس، مطابقاً لقراءة يوليو. وتشير هذه الاستقرار إلى قوة في التسعير داخل قطاع السلع الصناعية المحلية. ويتوقع الإجماع ارتفاعاً طفيفاً في تضخم المنتجين الأساسي في سبتمبر. استمرار الضغوط التضخمية في المراحل الأولى من سلسلة الإنتاج سيكون داعماً للجنيه الإسترليني.
21 أكتوبر، 09:00 / المملكة المتحدة / ** / أسعار المدخلات (سبتمبر) / السابق: 5.8% / الفعلي: 6.1% / التوقعات: 6.4% / GBP/USD — صاعد
ارتفعت تكاليف مدخلات المنتجين للشركات البريطانية بقوة في أغسطس، متجاوزة توقعات السوق ومسجلة أول زيادة شهرية منذ مايو. وتشير زيادة تكاليف المواد الخام إلى تصاعد الضغط على هوامش أرباح الشركات. ويتوقع المحللون مزيداً من التسارع في تضخم أسعار المدخلات خلال سبتمبر. انتقال ارتفاع تكاليف المدخلات إلى أسعار البيع النهائية سيرفع توقعات التضخم العامة ويدعم الجنيه الإسترليني.
21 أكتوبر، 09:00 / المملكة المتحدة / ** / أسعار المخرجات (PPI للسلع النهائية) (سبتمبر) / السابق: 3.3% / الفعلي: 3.7% / التوقعات: 4.0% / GBP/USD — صاعد
أظهر مؤشر أسعار المنتجين للمخرجات في المملكة المتحدة أسرع زيادة خلال ثلاثة أشهر في أغسطس، متجاوزاً توقعات الإجماع. وجاءت الزيادات الواسعة في الأسعار بقيادة فئة فحم الكوك والمنتجات البترولية (+49.1%)، إضافة إلى المعادن والمنتجات الهندسية، وهو ما عوّض أكثر من ضعف قطاعي السيارات والغذاء. ومن المتوقع أن تُظهر بيانات سبتمبر مزيداً من التسارع في تضخم أسعار مخرجات المنتجين. قوة الزخم السعري عند بوابة المصنع ستكون عاملاً داعماً للجنيه الإسترليني.
21 أكتوبر، 09:00 / المملكة المتحدة / مؤشر أسعار التجزئة (RPI) (سبتمبر) / السابق: 3.2% / الفعلي: 3.4% / التوقعات: 3.9% / زوج GBP/USD — ارتفاع
تسارعت أسعار التجزئة في المملكة المتحدة على أساس سنوي في أغسطس، لتسجّل أعلى مستوى لها منذ أوائل الربيع. ويؤكد ارتفاع المؤشر، الذي يُستخدم على نطاق واسع في فهرسة العقود والالتزامات الدينـية، تزايد الضغوط التضخمية في مختلف قطاعات الاقتصاد. ومن المتوقع أن يُظهر إصدار سبتمبر مزيداً من التسارع في تضخم أسعار التجزئة. واستمرار نمو الأسعار عند مستويات مرتفعة من شأنه أن يزيد احتمالات تبنّي بنك إنجلترا نبرة متشددة ويدعم الجنيه الإسترليني.
21 أكتوبر، 17:30 / الولايات المتحدة / ** / مخزونات النفط الخام (EIA، للأسبوع المنتهي في 14 أكتوبر) / السابق: -3.186 مليون برميل / الفعلي: -8.557 مليون برميل / التوقعات: -4.804 مليون برميل / خام Brent — ارتفاع
أظهر أحدث تقرير صادر عن إدارة معلومات الطاقة الأمريكية انخفاضاً حاداً في المخزونات التجارية من النفط الخام، وهو أكبر تراجع أسبوعي منذ فبراير، وجاء أكبر بكثير من تقديرات السوق. وقد حدث هذا السحب الكبير من المخزونات رغم تدفّق الإمدادات إلى مركز التخزين في Cushing وتراجع طفيف في صافي الواردات، في الوقت الذي ارتفعت فيه معدلات تشغيل المصافي. كما سجّل التقرير زيادة في مخزونات البنزين وتراجعاً ملحوظاً في مخزونات نواتج التقطير. ويتوقع المحللون استمرار انخفاض المخزونات في الإصدارات المقبلة. وإذا استمر الاتجاه الهابط في المخزونات التجارية، فسيوفر ذلك دعماً مباشراً لأسعار خام Brent.
21 أكتوبر، 19:00 / روسيا / ** / مؤشر أسعار المنتجين (PPI) (سبتمبر) / السابق: 6.6% / الفعلي: 6.5% / التوقعات: 6.7% / زوج USD/RUB — تراجع
أظهرت بيانات تضخم أسعار الجملة في روسيا لشهر أغسطس تباطؤاً طفيفاً، مع بقائها بالقرب من مستوى الشهر السابق. وعلى الرغم من هذا التراجع المحدود، يظل مؤشر أسعار المنتجين مرتفعاً، ما يعكس استمرار ضغوط التكاليف في القطاع الصناعي. وتتوقع التقديرات أن يشهد تضخم الأسعار في القطاع الصناعي ارتفاعاً طفيفاً في سبتمبر. ومن شأن عودة ارتفاع ضغوط الأسعار في الجملة أن يقدّم دعماً إضافياً للروبل الروسي.
جدير بالذكر أيضاً:
19 أكتوبر، 02:05 / أستراليا / خطاب نائب محافظ RBA Christopher Kent / زوج AUD/USD
يلقي عدد من مسؤولي البنوك المركزية كلمات خلال هذه الفترة. وغالباً ما تتسبب تصريحاتهم في زيادة تقلبات أسعار الصرف لأنها قد تعطي إشارات إلى تغييرات محتملة في مسار السياسات النقدية.
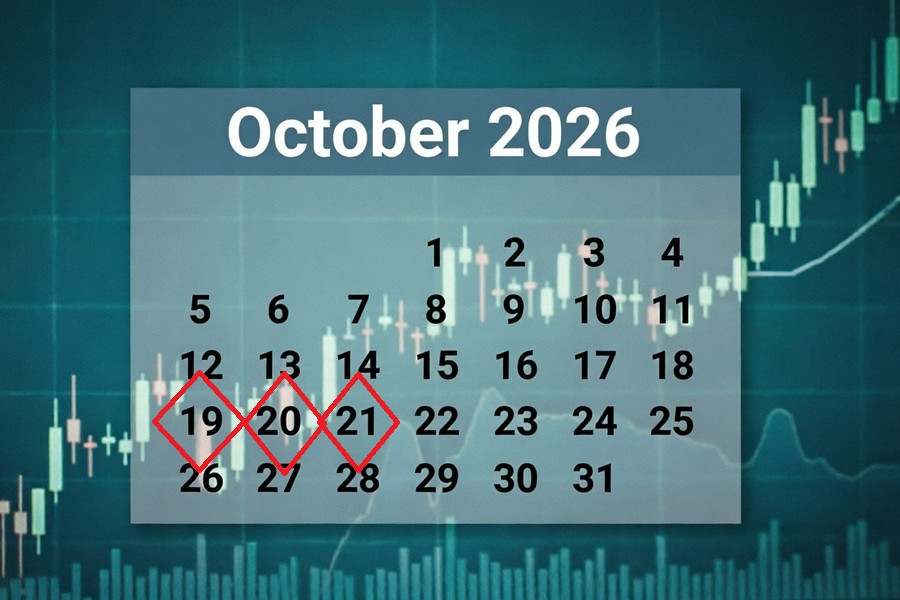
التقويم الاقتصادي متاح عبر هذا الرابط. تُعرَض جميع المؤشرات على أساس سنوي (y/y) ما لم يُذكر خلاف ذلك. تُوضَّح القراءات الشهرية بعلامة (m/m). تُدرج قيم الميزان التجاري والصادرات والواردات بالعملة المحلية. تشير العلامة النجمية (*) إلى أهمية التقرير بالنسبة للأدوات المتاحة على منصة InstaTrade (تصاعدياً). تُذكر أوقات النشر بتوقيت موسكو (MSK، GMT+3). افتح حساب تداول من هنا. انظر أيضاً تحديثات فيديو سوق InstaTrade وقم بتنزيل تطبيق MobileTrader للاحتفاظ بالأدوات في متناول يدك.

