


 13.11.2026 08:50 AM
今日油價延續昨日漲勢。Brent 原油在週四上漲 3.3% 之後,目前交投於每桶略低於 96 美元的位置,而 WTI 則約在 88 美元附近。不過,Brent 仍將迎來連續第二週下跌:10 月 30 日該合約曾觸及每桶 116.06 美元的六個月高點,即使如此,今年迄今原油價格仍較年初高出近 60%。
市場得到的支撐,來自 Trump 的言論。總統指示副總統 J.D. Vance 將重點放在國內事務,而不是與德黑蘭的談判,澆熄了對秘密溝通管道談判的期望。Donald Trump 寫道:「我們不需要與伊朗達成協議」,並補充說,華盛頓已經拿到伊朗的錢——數千億美元——而且掌控了這一海峽。
相關說法的語氣發生了明顯變化。11 月 4 日,Trump 表示目前沒有立即發動打擊的計畫;11 月 8 日,他稱新一輪打擊的可能性極低;11 月 9 日,他又說沒有必要發動攻擊;而在 11 月 6 日,他據報曾與顧問討論一項協議方案,內容包括對伊朗作出重大讓步。這個選項現在似乎已被擱置。10 月 29 日,Vance 曾致函伊朗最高國家安全委員會秘書 Mohsen Rezaei,不過 Trump 之後將此事描述為一項醫療援助提議。德黑蘭在 11 月 12 日聲明,伊朗不會從國內移走「哪怕一克濃縮核材料」——這原本是美國的關鍵要求之一。
下行壓力依然存在。隨著海灣原油供應逐步恢復,加上市場預期民主黨將在期中選舉中勝出——這可能加快這場已持續九個月衝突的解決進程——布蘭特原油已自 10 月高位回落。Saudi Arabia 告知 OPEC,其 10 月產量增加了 26%,升至近年來單月最高水準之一,而海灣地區出口正接近戰前常態。美國能源部(US Department of Energy)的數據進一步加劇了疲軟:美國原油庫存當週增加 466 萬桶,而市場原先預期為減少 60 萬桶;成品油庫存同樣上升;煉油廠開工率則達到季節性高位。
然而,風險依舊存在。10 月,在波斯灣、霍爾木茲海峽和阿曼灣共發生 36 起經證實的商船遇襲事件——為戰事爆發以來單月最多。Ukraine 仍在持續打擊 Russian 的煉油廠——自 10 月下旬以來至少發動了七次攻擊——威脅進一步收緊全球燃料供應。美國立場轉趨強硬,為市場重新評估部分地緣政治風險溢價提供了理由。
綜合而言,油市仍然是「雙向波動」格局。在華盛頓拒絕談判且對船舶的攻擊仍在持續的背景下,我預期布蘭特原油將維持在每桶 90–98 美元區間內波動,重心偏向區間上緣;若要升破 100 美元,大概率需要霍爾木茲一帶出現新的升級局勢。我預計週線跌勢仍將延續,因為實體市場供應過剩與美國庫存上升將壓制漲勢。
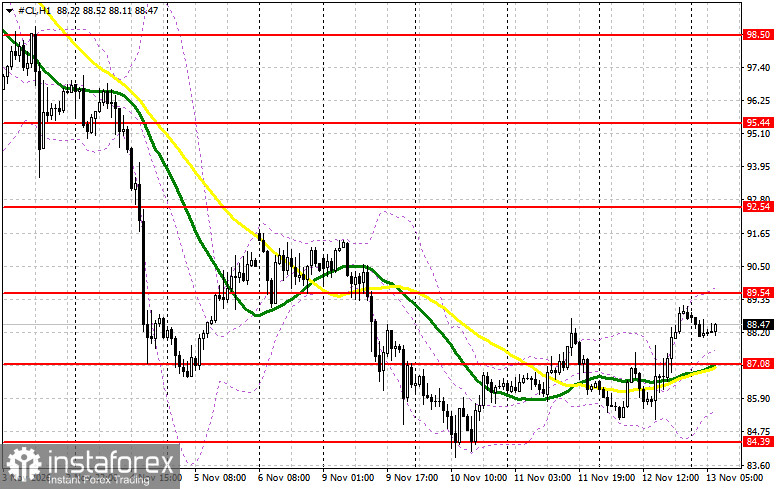
從技術面來看,買方需要先突破最近的阻力位 89 美元。若能站上該水準,目標價將看向 92 美元,而要進一步有效突破該價位則相對困難。更遠的上行目標在 95 美元。若價格回落,空方將試圖奪回 89 美元;一旦成功,區間跌破將對多頭造成嚴重打擊,可能把油價壓低到 84 美元,並有機會進一步延伸至 81 美元。


