
Voir aussi


 09.10.2026 02:15 PM
Des actes, pas des paroles. Le marché a enfin décidé à quoi réagir : aux interventions verbales des responsables politiques ou aux signaux de la Bank of Japan — et il a choisi les signaux du régulateur, propulsant la paire USD/JPY à la hausse.
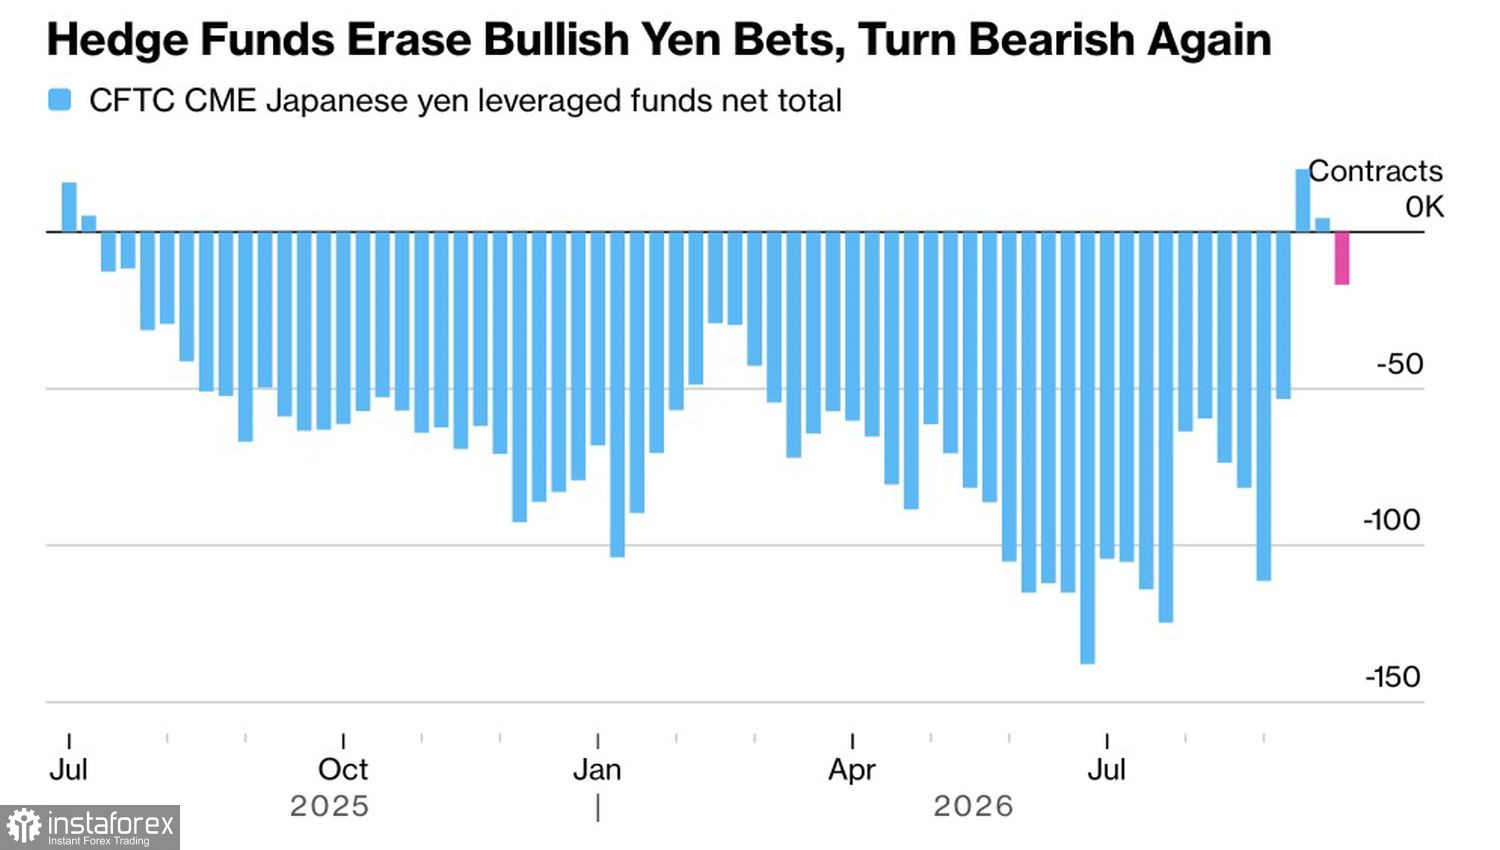
Les données de la CFTC montrent que les hedge funds ont accru leur position nette vendeuse sur le yen à près de £210 milliards, effaçant ainsi les positions longues accumulées au cours des deux semaines précédentes.
Dynamique des positions spéculatives sur le yen
La Première ministre japonaise Sanae Takaichi a défendu la politique budgétaire, affirmant qu’un renforcement de la compétitivité économique finira par soutenir la confiance dans le yen et que les allégements fiscaux ne compromettront pas ces efforts. Mais ses déclarations n’ont pas freiné les acheteurs sur l’USD/JPY. Le catalyseur de la hausse était ailleurs : le compte rendu de la réunion de la Bank of Japan n’a pas donné de signaux clairs en faveur d’un nouveau cycle de resserrement monétaire.
Le Conseil de politique monétaire a noté qu’une accélération de l’inflation à la consommation pourrait justifier un rythme plus rapide de resserrement. En septembre, la banque centrale a relevé le taux au jour le jour de 1,00 % à 1,25 %, mais les anticipations des vendeurs misant sur une nouvelle hausse en octobre ne se sont pas concrétisées. Le marché à terme intègre désormais une probabilité d’environ 95 % d’une pause, même si l’inflation à Tokyo a dépassé la cible et les prévisions des analystes.
Sur le plan formel, il existe un motif pour relever de nouveau les taux, mais un cycle de resserrement trop rapide risquerait de freiner les exportations et une économie déjà pénalisée par la hausse des prix de l’énergie. Dans une enquête Reuters, la volatilité du marché pétrolier arrive en tête de la liste des risques pour les entreprises japonaises, devant les variations de change et la hausse des taux. Le Japon, pauvre en ressources, importe 94 % de son brut du Moyen-Orient.
Le rythme du resserrement à la Fed et à la BoJ est à peu près similaire : le marché des dérivés de taux s’attend à de nouvelles décisions des deux autorités en décembre. L’écart de rendement entre les marchés obligataires devrait rester important jusqu’à la fin de l’année, et la paire progresse lentement, comme un escargot qui gravit une pente — mais sûrement.
Cela dit, la hausse n’a rien de parabolique. Le mouvement ascendant reste progressif, ponctué de corrections, en partie grâce à un allié inattendu pour le yen. L’euro est de plus en plus utilisé comme monnaie de financement dans les opérations de carry trade, à mesure que l’écart de rendement entre les obligations françaises et allemandes se creuse.
Alors que le yen servait autrefois de monnaie de financement pour les opérations de carry, la chute de l’EUR/JPY vers ses plus bas depuis l’automne 2025 a modifié les préférences des spéculateurs — comme une caravane changeant de puits. La fermeture de ces positions financées en yen limite l’élan des acheteurs sur l’USD/JPY.
En résumé, l’USD/JPY est soutenu par un large différentiel de taux et par la prudence de la BoJ. Les pressions haussières sont toutefois contenues par l’euro, qui remplace le yen comme devise de financement des opérations de carry trade.
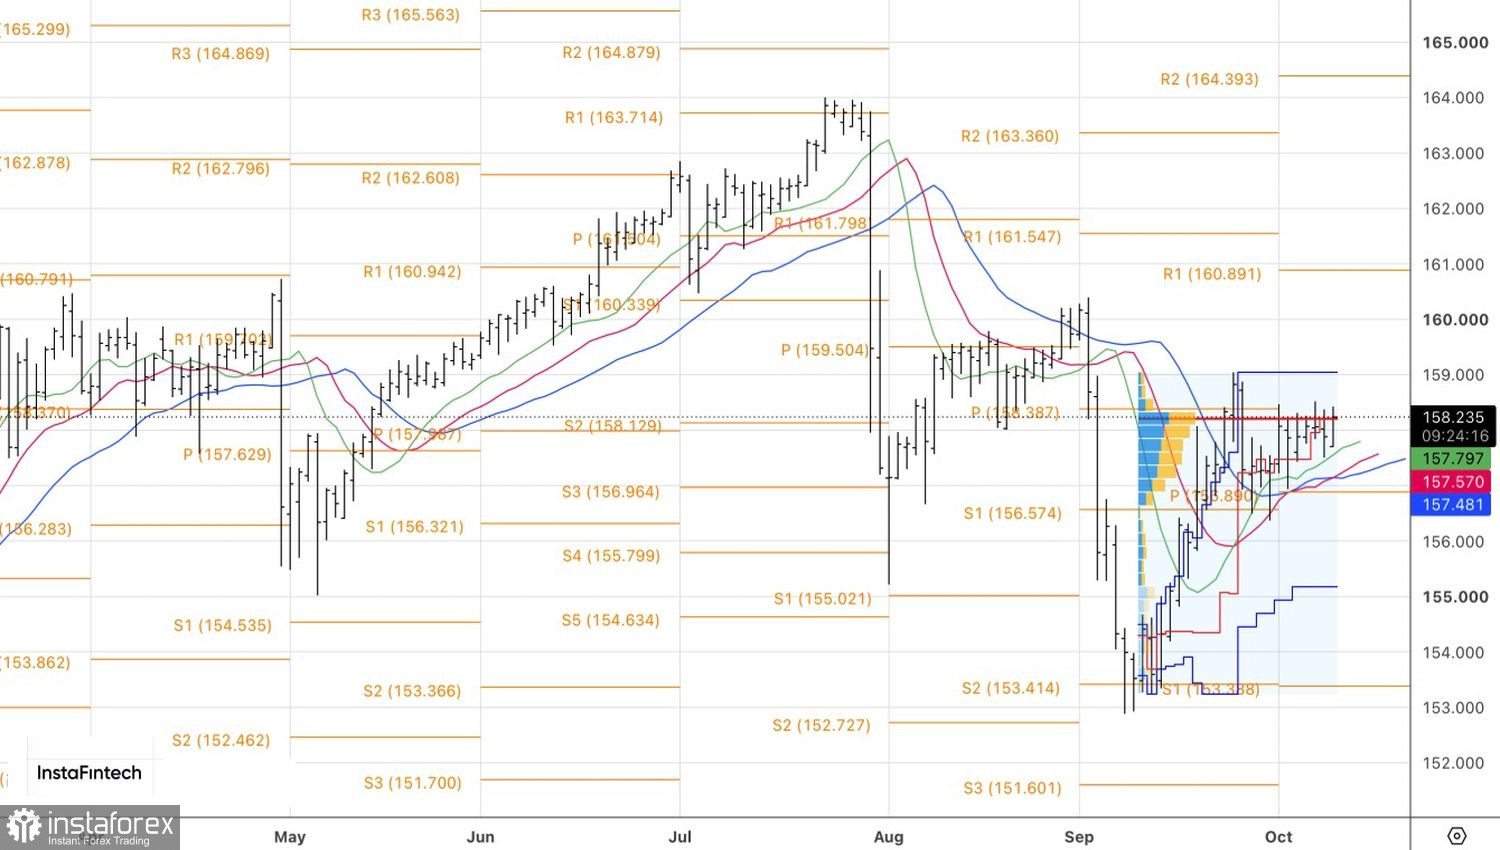
D’un point de vue technique, sur le graphique quotidien, l’USD/JPY consolide dans une fourchette de 157,4–158,4. Une cassure au-dessus de la borne supérieure constituerait un signal d’achat ; une cassure en dessous de la borne inférieure constituerait un signal de vente.

