
Voir aussi


 05.11.2026 08:12 AM
L’euro conserve sa dynamique haussière et se négocie autour de 1,1263, tandis que la livre se maintient près de 1,3489. Le principal facteur de soutien pour les deux devises est le net rebond du marché des Treasuries : les rendements reculent, ce qui pèse directement sur le dollar. La raison est politique : les résultats des élections de mi-mandat ont donné aux démocrates la majorité à la fois à la Chambre et au Sénat.
Les démocrates n'ont pas obtenu de majorité des deux tiers, si bien que Donald Trump conserve son pouvoir de veto et a déjà promis d’être « Mr. Veto ». Le nouveau Congrès ne se réunira qu’au début janvier, mais le marché réagit déjà au changement d’équilibre. Les démocrates ont lancé de vastes enquêtes sur l’administration et promis de chercher à mettre fin à la guerre au Moyen-Orient, ce qui a déclenché une forte vague de ventes sur le pétrole : le WTI a chuté d’environ 10 $ dans la journée, passant de 96 $ à 86 $. Pourquoi est-ce important pour le dollar ? Parce qu’un pétrole moins cher réduit le risque d’une inflation durablement élevée et, avec lui, la nécessité de nouveaux resserrements agressifs de la Fed. La Fed a laissé son taux directeur à 3,75–4,00 % le 28 octobre, avec un vote dissident de 10 contre 2, et de nombreux intervenants de marché s’attendent désormais à un règlement du conflit, ce qui soutient l’or.
Les statistiques américaines publiées hier ont été mitigées. L’enquête ADP a montré une hausse de 86 000 emplois dans le secteur privé en octobre, contre 67 000 attendus ; la même progression avait été enregistrée en septembre. Le dollar s’est apprécié à la suite de cette publication : un marché du travail solide donne à la Fed davantage de marge pour lutter contre l’inflation. L’indice ISM des services est ressorti légèrement inférieur aux attentes, à 54,5 contre 54,9 en septembre. Il n’y a toutefois pas de signe de panique : le niveau reste très élevé, ce qui a également soutenu le dollar. L’indice PMI des services de S&P Global est passé de 57,9 à 56,1, mais demeure nettement en zone d’expansion.
Pour l’euro, le tableau est contrasté. L’inflation de la zone euro en octobre a atteint 4,0 % contre un objectif de 2 % pour la BCE, soit environ le double, tandis que l’inflation sous-jacente est restée à 2,5 %. Cela continuera de pousser la banque centrale vers des taux plus élevés : le taux de dépôt est de 2,50 % et la prochaine hausse de 25 pb, à 2,75 %, est attendue pour le 17 décembre. Cela soutient partiellement l’euro. Toutefois, l’activité des entreprises ralentit, et il est notable que cela se produise dans un contexte de forte inflation.
Les données S&P Global d’octobre montrent que le PMI composite de la zone euro est tombé à 51,7 contre 53,1 en septembre, et que le PMI des services a reculé à 51,4 contre 53,0, un plus bas de quatre mois. Les deux indices restent au-dessus de 50, mais le rythme ralentit, et le rapport contient des éléments préoccupants : les nouvelles commandes ont quasiment stagné après trois mois de croissance, l’emploi a reculé pour la première fois depuis mai et les anticipations des entreprises sont retombées à leur niveau de mai. Les divergences entre pays sont marquées : l’activité des services a plongé à 46,2 en France, tandis qu’elle est montée à 52,5 en Allemagne. Avec des taux élevés et une inflation élevée, un tel ralentissement laisse à l’euro une capacité de résistance limitée ; S&P Global prévient déjà qu’un refroidissement supplémentaire pourrait remettre en cause de nouveaux resserrements de la BCE en 2027.
Jetons maintenant un œil au calendrier. Les statistiques européennes du jour comprennent les commandes et la production industrielle en Allemagne et en France, les ventes au détail en Italie, ainsi que les prix à la production dans la zone euro. Les commandes allemandes attirent l’attention après une chute précédente de 10,6 % et un rebond attendu de près de 5 %, tandis que la production industrielle française est attendue en hausse de 0,4 % après un recul de 0,3 %. Le PPI porte sur le mois de septembre et ne devrait pas modifier sensiblement le tableau : l’indice des prix à la production est prévu en hausse de 2,5 % sur un mois après +1,9 % en août, et de 10,9 % sur un an contre 8,2 % précédemment. Il s’agit d’une inflation des prix à la production très élevée, de sorte que l’euro pourrait réagir, mais l’attention du marché se porte aujourd’hui ailleurs.
Le principal événement de la journée est la décision de politique monétaire de la Bank of England. Malgré les pressions en début de semaine, la livre a été régulièrement achetée sur repli. Les marchés anticipent une hausse de taux à 4,00 % contre 3,75 % — une décision que beaucoup jugent presque entièrement intégrée dans les cours, compte tenu d’un marché du travail toujours tendu et d’une inflation en hausse. Si le vote s’oriente vers un resserrement plus agressif ou si le communiqué adopte un ton « hawkish », la livre pourrait se raffermir. Le PMI des services du Royaume-Uni s’est établi à 52,8 (version définitive), contre 52,1 en septembre, ce qui soutient la monnaie. Les propos du gouverneur Andrew Bailey seront déterminants pour l’orientation de la paire.
Les inscriptions hebdomadaires au chômage aux États-Unis sont attendues ; le consensus table sur 197 000 après 194 000 la semaine précédente. Deux membres de la Fed, Beth Hammack et Thomas Barkin, doivent s’exprimer ; j’anticipe un ton prudemment « hawkish ». Côté BCE, nous entendrons la présidente Christine Lagarde (qui quittera ses fonctions le 7 février), et Joachim Nagel — candidat potentiel à sa succession — pourrait également prendre la parole ; ses chances semblent toutefois diminuer, Berlin prenant visiblement ses distances. Les candidatures pour la succession de Lagarde doivent être déposées d’ici le 6 novembre, et les ministres des Finances en débattront le 9 novembre. Nagel devrait adopter un ton ferme ; cela pourrait, dans une certaine mesure, soutenir l’euro.
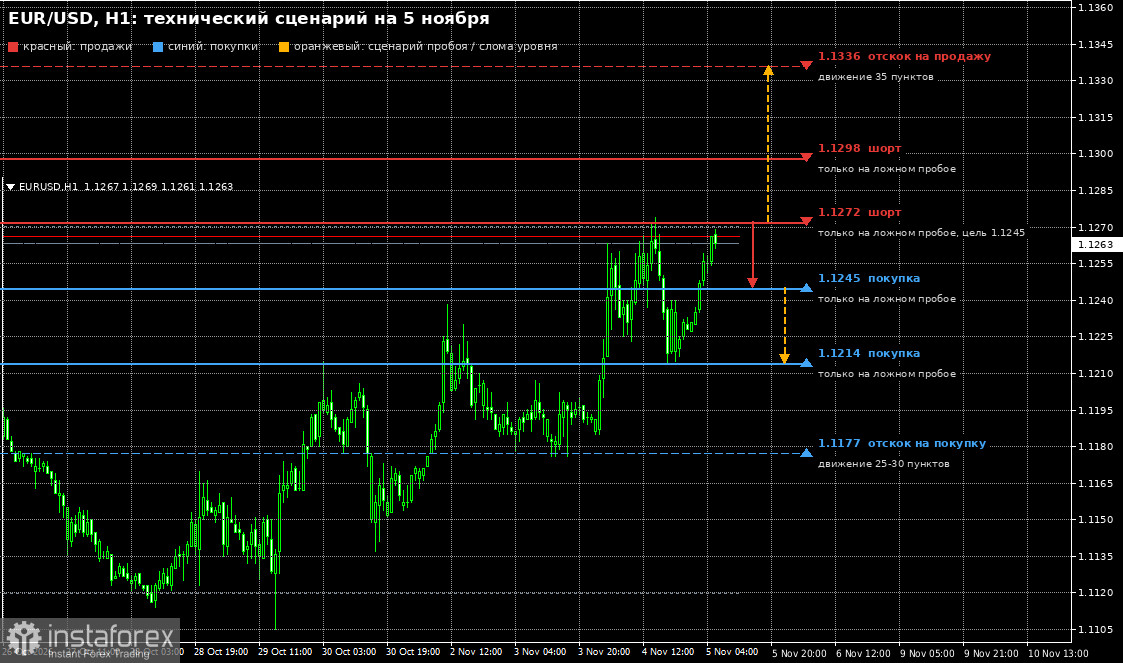
Configuration technique pour l’EUR/USD
Sur le graphique horaire, un niveau de vente se situe à 1,1272 sur rebond : une fausse cassure à cet endroit offre une opportunité de vente à découvert avec un objectif à 1,1245. Une cassure suivie d’une clôture en dessous de cette zone enverrait l’EUR/USD vers 1,1214, avec un objectif plus bas à 1,1177, niveau où j’envisagerais des achats sur rebond pour 25 à 30 pips. Des positions longues depuis 1,1214 et 1,1245 sont possibles en cas de fausses cassures, comme poursuite de la tendance haussière. Une cassure et une consolidation au-dessus de 1,1272, suivies d’un nouveau test de ce niveau, offriraient une opportunité d’achat vers 1,1298, et l’objectif suivant reste 1,1336, où je chercherais à vendre sur rebond pour environ 35 pips. Les ventes à découvert depuis 1,1298 ou 1,1272 ne se justifient qu’en cas de fausses cassures.
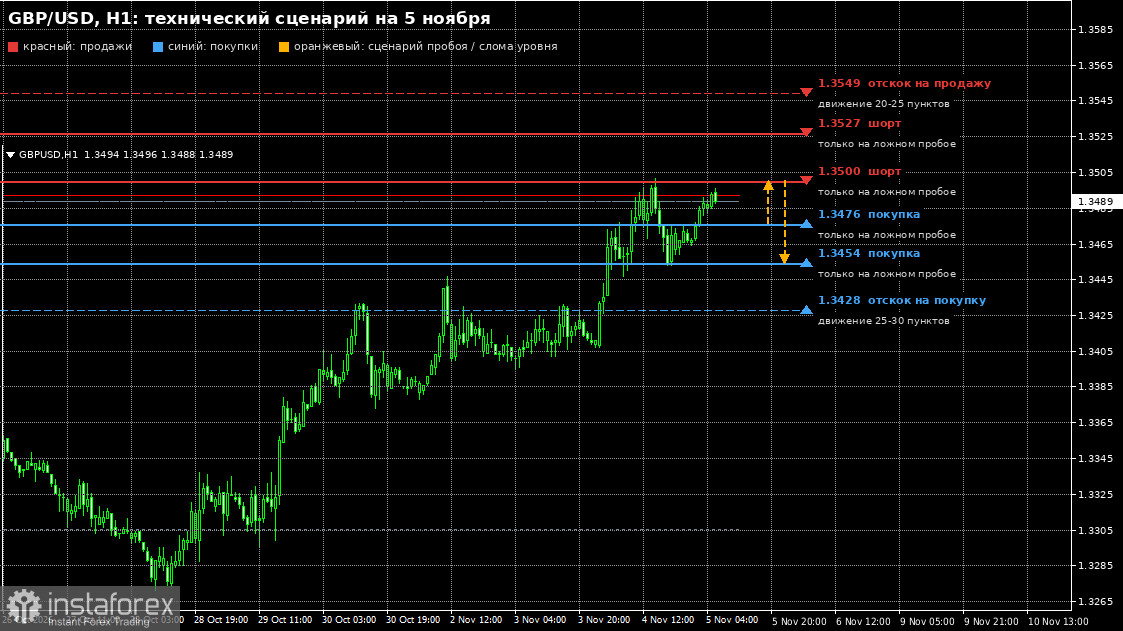
Analyse technique pour la paire GBP/USD
La GBP dispose d’une marge de progression pour poursuivre son marché haussier, mais tout dépend de la Bank of England. Dans une phase de correction avant décision, je privilégie des achats agressifs sur des fausses cassures de 1,3476 ou 1,3454, avec pour objectif une rupture haussière vers 1,3500. Une attitude hawkish de la BoE ouvrirait la voie vers 1,3527 et 1,3549, où je chercherais à vendre sur rebond pour 20–25 pips, en autorisant des ventes à partir de 1,3527 et 1,3500 en cas de fausse cassure. Si la BoE relève ses taux mais indique que les étapes suivantes dépendront des données, de la géopolitique et de la politique américaine, la livre pourrait rester enfermée dans un range. Dans ce cas, une fausse cassure de 1,3500 offrirait une opportunité de vente en direction de 1,3476 et 1,3454 ; je n’achèterais le rebond à partir de ces niveaux qu’en présence d’une fausse cassure confirmée. Je cherche à acheter sur rebond à partir de 1,3428, avec un objectif de 25–30 pips.

