
Voir aussi


 17.11.2026 10:21 AM
L’IPC d’octobre présente une particularité technique : en raison de la fermeture de l’administration fédérale l’an dernier, le Bureau of Labor Statistics n’a pas pu collecter les données d’octobre 2025, de sorte qu’aucun chiffre annuel n’a été publié. Le marché a donc dû déduire l’inflation uniquement à partir des variations mensuelles.
L’IPC global a augmenté de 0,4 % d’un mois sur l’autre, contre 0,3 % attendu ; mais après la hausse de 0,6 % en septembre, cela ressemble plutôt à un ralentissement. L’inflation sous-jacente a progressé de 0,3 % — comme en août et en septembre — et a de nouveau dépassé le consensus de 0,2 %. Les biens et les services ont tous deux augmenté de 0,4 %, ce qui signifie que les tensions inflationnistes se sont diffusées plus largement dans l’économie que les mois précédents. Le calcul de Bloomberg du rythme annualisé sur trois mois de l’inflation sous-jacente a atteint 3,7 % — son plus haut niveau depuis plus de deux ans.
Après la publication de l’IPC, le ton des déclarations officielles s’est durci. La présidente de la Cleveland Fed, Loretta Mester, a indiqué que le taux directeur devait rester restrictif car l’inflation est encore « trop éloignée » de l’objectif. Le président de la Minneapolis Fed, Neel Kashkari, a qualifié un niveau d’inflation sous-jacente autour de 3 % de « toujours trop élevé ». Le président de la St. Louis Fed, James Bullard, a observé que le taux actuel est « plus proche de la neutralité que clairement restrictif », laissant entendre que la marge de manœuvre est limitée. Christopher Waller, s’exprimant à la mi-novembre, a refusé de confirmer une hausse en décembre sans l’exclure pour autant, réaffirmant que les décisions dépendront des données.
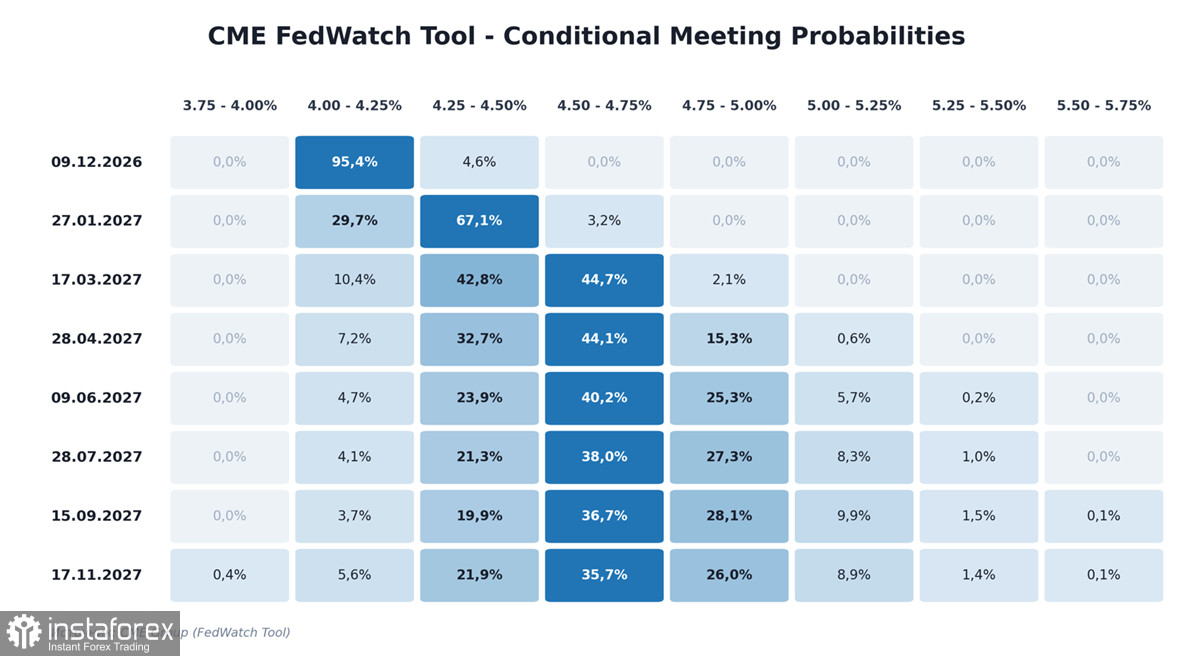
À la mi-novembre, le marché des taux s’était ajusté : la probabilité d’une hausse en décembre était passée d’environ 50 % à 95 %, et la probabilité d’un relèvement de 50 pb au lieu de 25 pb avait grimpé au cours de la semaine pour atteindre environ 15 %. Le débat s’est déplacé de « y aura-t-il une hausse ? » à « quelle sera son ampleur ? »
Le lot de données publiées après le 9 novembre brosse un tableau contrasté. Les ventes de logements existants en octobre ont chuté de 5,5 % par rapport à septembre pour s’établir à un rythme annualisé de 3,75 millions — leur plus bas niveau depuis août 2010. Le taux hypothécaire à 30 ans reste supérieur à 7,4 %, et le prix médian de revente demeure à des niveaux record, rendant l’achat d’un logement inaccessible pour la plupart des ménages.
Les ventes au détail en octobre, en revanche, ont augmenté de 0,4 % contre 0,2 % attendu, et le chiffre de septembre a été révisé à la hausse. La production industrielle a progressé de 0,3 %, dépassant les prévisions. Les nouvelles demandes d’allocations chômage sont restées dans une fourchette de 195 à 210 000 — en deçà de leur moyenne historique — ce qui étaye l’idée que les entreprises ne réduisent pas encore leurs effectifs.
Pour la Réserve fédérale, cela implique que le resserrement n’est pas en train de dévaster l’économie, et qu’il n’y a donc pas de raison pressante d’y mettre fin.
Les chiffres budgétaires d’octobre publiés par le Trésor ont fait apparaître un déficit de 412 milliards de dollars — le pire début d’exercice budgétaire jamais enregistré. Les dépenses ont augmenté de 18 % sur un an, tandis que les recettes n’ont progressé que de 6 %. Sur les douze derniers mois, le déficit atteint environ 1 900 milliards de dollars, soit près de 6 % du PIB.
Le service de la dette mérite une attention particulière. Au cours de l’exercice 2026, les charges d’intérêts ont atteint 1 200 milliards de dollars, dépassant pour la première fois les dépenses de défense. Cela signifie qu’environ 28 % de l’ensemble des recettes fiscales fédérales sont consacrées au paiement des intérêts. Avec la hausse du taux d’intérêt moyen sur la dette publique au fil du refinancement des anciennes émissions, cette part augmentera même en l’absence de nouveaux emprunts.
Un déficit croissant contraint le Trésor à emprunter davantage, ce qui exerce une pression à la baisse sur les prix des obligations et fait monter les rendements ; des rendements plus élevés soutiennent le dollar, mais un endettement qui augmente de façon persistante mine la confiance à long terme dans le dollar en tant qu’actif de réserve. Jusqu’à présent, le marché a privilégié la première interprétation, mais la patience n’est pas illimitée.
Les données de la CFTC pour la semaine close le 10 novembre ont montré une poursuite de la réduction de la position nette longue agrégée des spéculateurs en USD face aux principales devises, ramenée à 30,87 milliards de dollars.
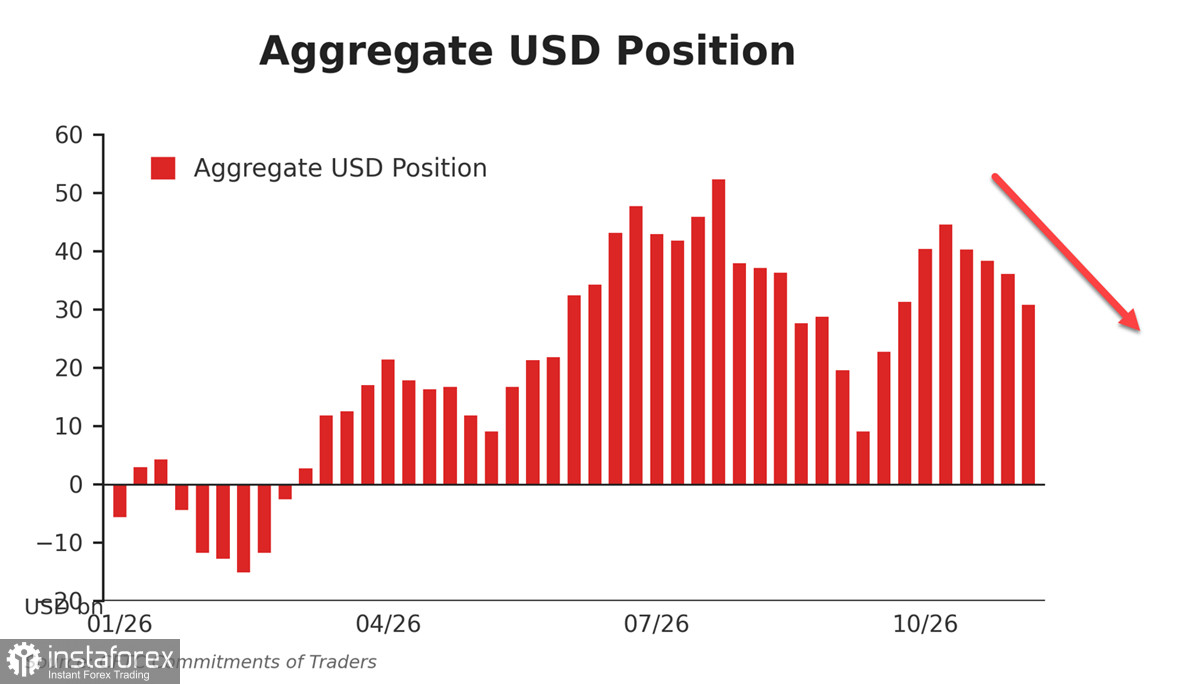
La réduction des positions longues s’est faite en clôturant des positions courtes sur l’euro et le yen, et non par des ventes de dollars — le marché n’a pas encore entièrement révisé ses anticipations.
Sous l’influence de facteurs à court terme, le dollar se renforce, et plusieurs grandes banques s’attendent à ce que cette tendance se poursuive jusqu’à la fin de l’année. Mais à plus long terme, sa position reste précaire. La hausse catastrophique des charges d’intérêts et l’augmentation du déficit budgétaire ne sont pas encore pleinement intégrées dans les cours, et les perspectives d’une fin de la guerre avec l’Iran et d’un apaisement général des tensions géopolitiques en Europe et au Moyen-Orient — des facteurs qui soutiennent la demande de dollar en tant que valeur refuge — demeurent incertaines.
Le dollar est actuellement fort ; cette force repose sur deux piliers : une inflation tenace nécessitant des taux directeurs plus élevés de la Fed, et le débouclement des positions vendeuses contre le dollar. Le premier pilier est fondamental, le second technique, et une fois que le facteur technique aura joué son rôle, le dollar aura besoin d’un nouveau catalyseur pour poursuivre sa hausse. Pour l’instant, aucun ne se profile.

