


 17.11.2026 10:21 AM
يحتوي مؤشر أسعار المستهلكين (CPI) لشهر أكتوبر على مسألة فنية خاصة: بسبب إغلاق الحكومة العام الماضي، لم يتمكن مكتب إحصاءات العمل (Bureau of Labor Statistics) من جمع بيانات شهر أكتوبر 2025، وبالتالي لم تُنشر الأرقام السنوية. اضطر السوق إلى استنتاج مستوى التضخم بالاعتماد على التغيرات الشهرية فقط.
ارتفع مؤشر أسعار المستهلكين الرئيسي (Headline CPI) بنسبة 0.4% على أساس شهري مقابل توقعات بلغت 0.3%، لكن بعد ارتفاع سبتمبر البالغ 0.6%، يبدو هذا كنوع من التباطؤ. التضخم الأساسي (Core inflation) سجل ارتفاعاً قدره 0.3% — وهو نفس المعدل في أغسطس وسبتمبر — وتجاوز مرة أخرى التوقعات البالغة 0.2%. كلٌّ من السلع والخدمات ارتفع بنسبة 0.4%، ما يعني أن الضغوط التضخمية انتشرت على نطاق أوسع في الاقتصاد مقارنة بالأشهر السابقة. وبلغ المعدل السنوي الثلاثي الأشهر المتحرك للتضخم الأساسي، وفقاً لحسابات Bloomberg، 3.7% — وهو المستوى الأعلى منذ أكثر من عامين.
بعد صدور بيانات مؤشر أسعار المستهلكين، أصبح الخطاب الرسمي أكثر تشدداً. فقد صرحت رئيسة بنك الاحتياطي الفيدرالي في كليفلاند، ميستر، بأن سعر الفائدة يجب أن يظل تقييدياً لأن التضخم ما يزال "بعيداً جداً" عن المستوى المستهدف. ووصف رئيس بنك الاحتياطي الفيدرالي في مينيابوليس، كاشكاري، التضخم الأساسي عند مستوى يقارب 3% بأنه "ما يزال مرتفعاً للغاية". أما رئيس بنك الاحتياطي الفيدرالي في سانت لويس، بولارد، فأشار إلى أن المعدل الحالي للفائدة "أقرب إلى الحياد منه إلى التقييد الواضح"، في إشارة إلى أن هامش المناورة محدود. ووالر، الذي تحدث في منتصف نوفمبر، امتنع عن تأكيد رفع للفائدة في ديسمبر لكنه لم يستبعده، مؤكداً مجدداً أن القرارات ستظل معتمدة على البيانات.
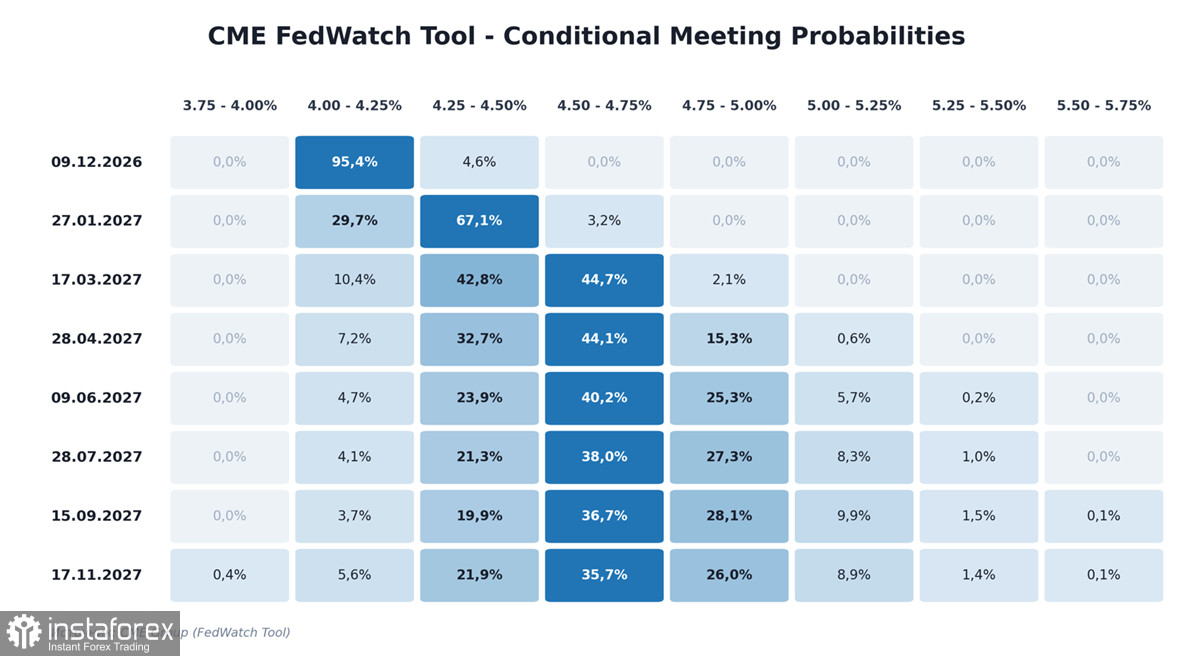
بحلول منتصف نوفمبر، أعاد سوق أسعار الفائدة تسعير التوقعات: إذ ارتفعت احتمالية رفع الفائدة في ديسمبر من نحو 50% إلى 95%، كما ارتفعت فرصة تنفيذ خطوة بمقدار 50 نقطة أساس بدلًا من 25 نقطة أساس خلال الأسبوع إلى حوالي 15%. وانتقل النقاش من "هل سيكون هناك رفع للفائدة؟" إلى "ما حجم هذا الرفع؟".
تعكس حزمة البيانات الصادرة بعد 9 نوفمبر صورة متباينة. فقد هبطت مبيعات المنازل القائمة في أكتوبر بنسبة 5.5% مقارنة بسبتمبر إلى وتيرة سنوية قدرها 3.75 مليون وحدة، وهو أدنى مستوى منذ أغسطس 2010. ولا يزال معدل الفائدة على الرهن العقاري لأجل 30 سنة فوق 7.4%، كما تبقى الأسعار الوسطية لإعادة البيع عند مستويات قياسية، ما يجعل شراء المنازل بعيد المنال بالنسبة لمعظم الأسر.
وعلى النقيض من ذلك، ارتفعت مبيعات التجزئة في أكتوبر بنسبة 0.4% مقابل توقعات عند 0.2%، كما جرى تعديل قراءة سبتمبر صعودًا. وارتفع الإنتاج الصناعي بنسبة 0.3% متجاوزًا التوقعات. وظلت طلبات إعانة البطالة الأولية في نطاق 195–210 ألف طلب، وهو ما يقل عن متوسطاتها التاريخية، الأمر الذي يدعم الرأي القائل إن الشركات لم تبدأ بعد في تقليص الوظائف.
بالنسبة إلى Federal Reserve، يشير ذلك إلى أن التشديد النقدي لا يدمّر الاقتصاد، وبالتالي لا يوجد سبب ملحّ للتوقف الآن.
أظهرت بيانات الميزانية لشهر أكتوبر، الصادرة عن وزارة الخزانة، عجزًا قدره 412 مليار دولار، وهو أسوأ بداية لعام مالي على الإطلاق. فقد ارتفعت النفقات بنسبة 18% على أساس سنوي، بينما زادت الإيرادات بنسبة 6% فقط. وعلى مدى الاثني عشر شهرًا الماضية، بلغ العجز نحو 1.9 تريليون دولار، أي ما يقارب 6% من الناتج المحلي الإجمالي.
وتستحق خدمة الدين اهتمامًا خاصًا. ففي السنة المالية 2026، وصلت تكاليف الفائدة إلى 1.2 تريليون دولار، متجاوزةً الإنفاق الدفاعي لأول مرة. وهذا يعني أن نحو 28% من إجمالي الإيرادات الضريبية الفيدرالية يذهب إلى مدفوعات الفائدة. ومع ارتفاع متوسط سعر الفائدة على دين الحكومة مع إعادة تمويل الإصدارات القديمة، فإن هذه النسبة سترتفع حتى في غياب اقتراض جديد.
العجز المتزايد يُجبر وزارة الخزانة على زيادة الاقتراض، ما يضغط على أسعار السندات ويدفع العوائد إلى الأعلى؛ والعوائد الأعلى تدعم الدولار، لكن عبء الدين المتصاعد بشكل مستمر يقوّض الثقة طويلة الأجل بالدولار كأصل احتياطي. حتى الآن اختار السوق التفسير الأول، لكن الصبر ليس بلا حدود.
أظهرت بيانات CFTC للأسبوع المنتهي في 10 نوفمبر استمرار تراجع صافي مراكز المضاربة الشرائية الإجمالية على الدولار الأمريكي مقابل العملات الرئيسية، إلى 30.87 مليار دولار.
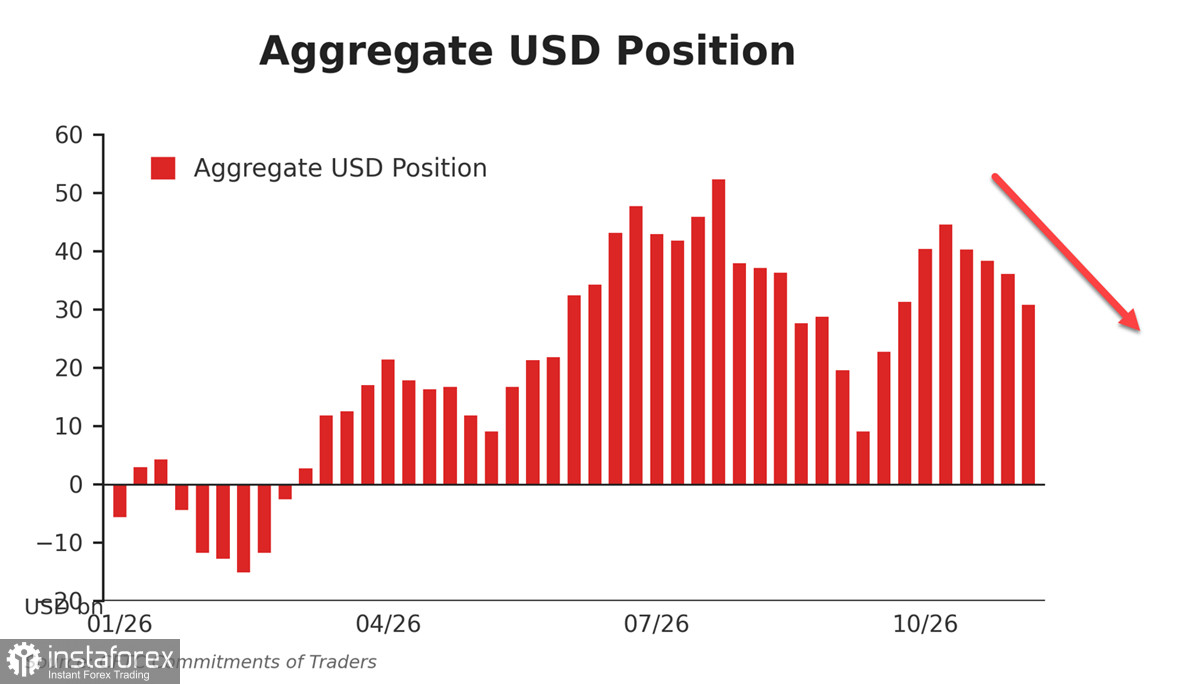
لقد جرى تقليص المراكز الطويلة من خلال تغطية المراكز القصيرة على اليورو والين، وليس عبر عمليات بيع للدولار — ما يعني أن السوق لم يُعِد تسعير التوقعات بالكامل بعد.
تحت تأثير عوامل قصيرة الأجل، يشهد الدولار حالة من القوة، وتتوقع عدة بنوك كبرى استمرار هذا الاتجاه حتى نهاية العام، إلا أن وضعه على المدى الأطول يظل هشّاً. فالارتفاع الكارثي في تكاليف الفائدة وتفاقم عجز الموازنة لم يُؤخذا بالكامل في الحسبان بعد، كما أن الآفاق المتعلقة بإنهاء الحرب مع إيران وبانحسار التوترات الجيوسياسية في أوروبا والشرق الأوسط — وهي عوامل تدعم الطلب على الدولار كعملة ملاذ آمن — لا تزال غير واضحة.
الدولار قوي في الوقت الراهن؛ وتستند هذه القوة إلى ركيزتين — تضخم عنيد يستدعي بقاء أسعار الفائدة لدى الاحتياطي الفيدرالي عند مستويات مرتفعة، وتصفية المراكز البيعية ضد الدولار. الركيزة الأولى أساسية، أما الثانية ففنية، وبمجرد أن يستنفد العامل الفني أثره، سيحتاج الدولار إلى مبرر جديد لمواصلة الصعود. وحتى الآن، لا يبدو أن هناك مبرراً كهذا في الأفق.

