
Voir aussi


 20.11.2026 06:34 AM
Le compte rendu de la réunion d’octobre de la Réserve fédérale a été publié mercredi soir. Deux points importants d’emblée. Premièrement — comme prévu — le marché a à peine réagi. Deuxièmement — les minutes de la Fed sont par nature très formelles, car elles sont publiées trois semaines après la réunion. En trois semaines (presque un mois !), un certain nombre de statistiques américaines importantes sortent généralement — sur le marché du travail, le chômage, l’inflation, l’activité des entreprises, le PIB, etc. Par conséquent, on ne peut pas supposer que l’état d’esprit du FOMC en octobre soit le même qu’aujourd’hui. Mi-novembre, la position du comité en octobre est largement dépassée.
Et quelle importance a encore cette position d’il y a trois semaines si, entre-temps, le dollar n’a cessé de monter ? Même si le FOMC était « plus hawkish » en octobre, qu’est-ce que cela change si le dollar grimpe déjà chaque jour, quoi qu’il arrive ? Ainsi, la publication de ces minutes en novembre n’avait, dès le départ, pas de véritable portée. Néanmoins, comme nous l’avons déjà souligné, de nombreux analystes ont besoin de matière pour écrire et pour expliquer le rallye persistant du dollar — les minutes de la Fed servent donc aussi à cela.
Il s’avère qu’en réalité la réunion d’octobre a été « très hawkish », même si la Fed a laissé ses taux inchangés. « En fait », presque tous les responsables n’avaient pas l’intention de mettre fin au resserrement monétaire — ils ont simplement marqué une pause. La plupart des participants estimaient qu’une pause devenait de plus en plus risquée, car l’inflation pouvait se durcir et exiger ensuite des efforts bien plus importants pour revenir à 2 %. La majorité convenait qu’un resserrement supplémentaire serait nécessaire à l’avenir. Mais qu’y a‑t‑il de nouveau là‑dedans pour les traders, alors que le marché intègre déjà une hausse de taux en mars ?
Au cours des deux dernières semaines, de nombreux membres du FOMC se sont exprimés à plusieurs reprises, si bien que le marché sait parfaitement que la Fed relèvera ses taux en décembre et vraisemblablement au moins une fois de plus d’ici mars 2027. En d’autres termes, le scénario d’une Fed très hawkish est déjà pleinement intégré dans les cours ; les minutes d’octobre ont été rédigées avant les toutes dernières données d’inflation, d’emploi et de PIB, et ne pouvaient donc pas paraître aussi agressives que la Fed aujourd’hui.
Conclusion : ni les minutes de la Fed ni les perspectives de la politique monétaire ne justifient logiquement trois mois d’appréciation du dollar. Le véritable problème est que le marché ignore pratiquement tous les autres facteurs. Nous devons malgré tout travailler avec les éléments dont nous disposons, et il est vain de soutenir que le marché « a tort ». La question est de savoir quand cette progression illogique du dollar prendra fin. À notre avis, un scénario proche de 2022 pourrait se répéter : le dollar a commencé à baisser lorsque l’inflation a ralenti et que le marché a compris que la Fed mettrait bientôt fin à son resserrement et passerait à un assouplissement. Nous anticipons qu’une dynamique similaire pourrait se mettre en place cette fois encore.
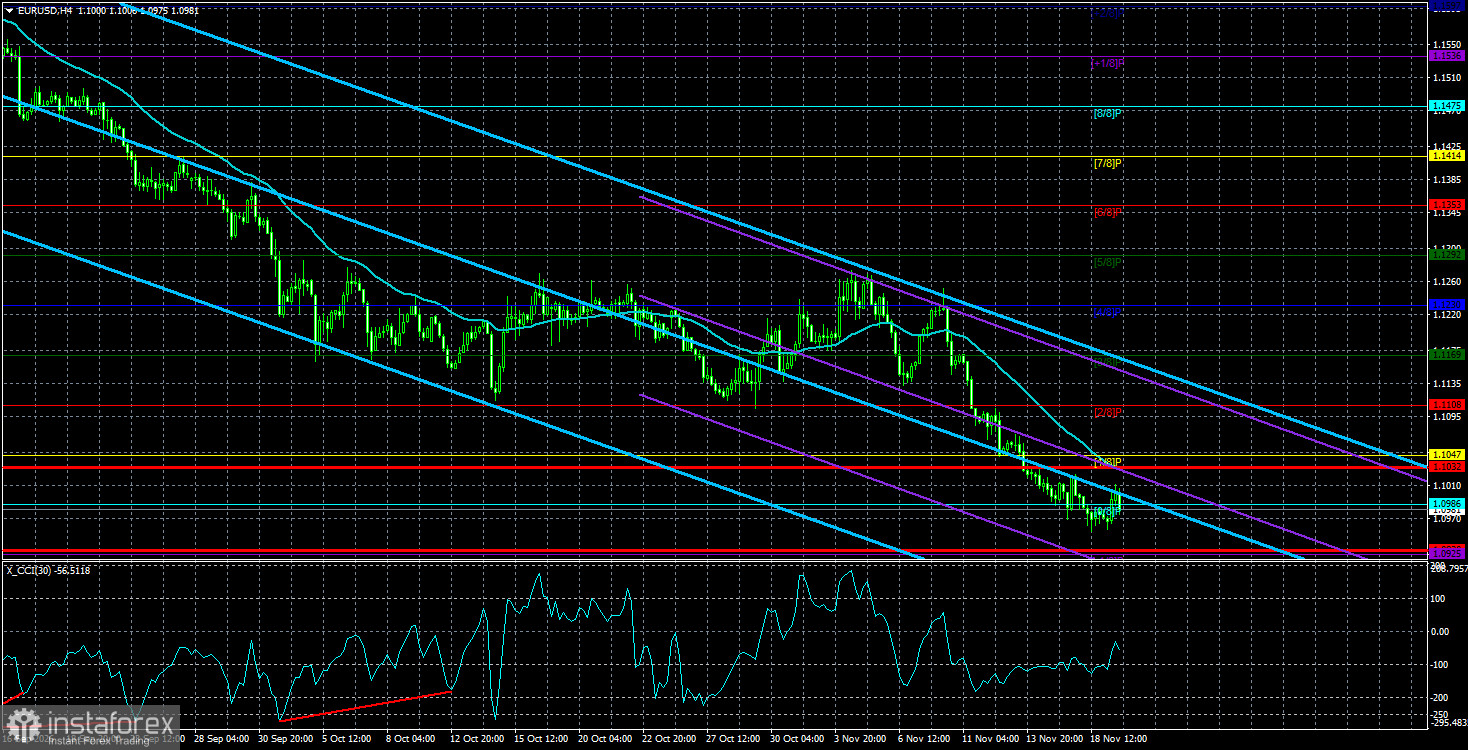
La paire EUR/USD reste orientée à la baisse sans justification suffisante sur les plans fondamental, macroéconomique ou géopolitique. Le contexte fondamental global est défavorable au dollar, mais en 2026, la géopolitique puis la posture hawkish de la Fed ont fortement soutenu la devise américaine. Pratiquement tous les autres facteurs ont été ignorés au cours des trois derniers mois. Avec un cours évoluant sous la moyenne mobile, il est possible d’envisager des ventes avec des objectifs à 1,0928 et 1,0925, la tendance demeurant baissière. Au‑dessus de la moyenne mobile, on pourra considérer des positions à l’achat avec des cibles à 1,1108 et 1,1169, car cette baisse illogique finira bien par s’achever.
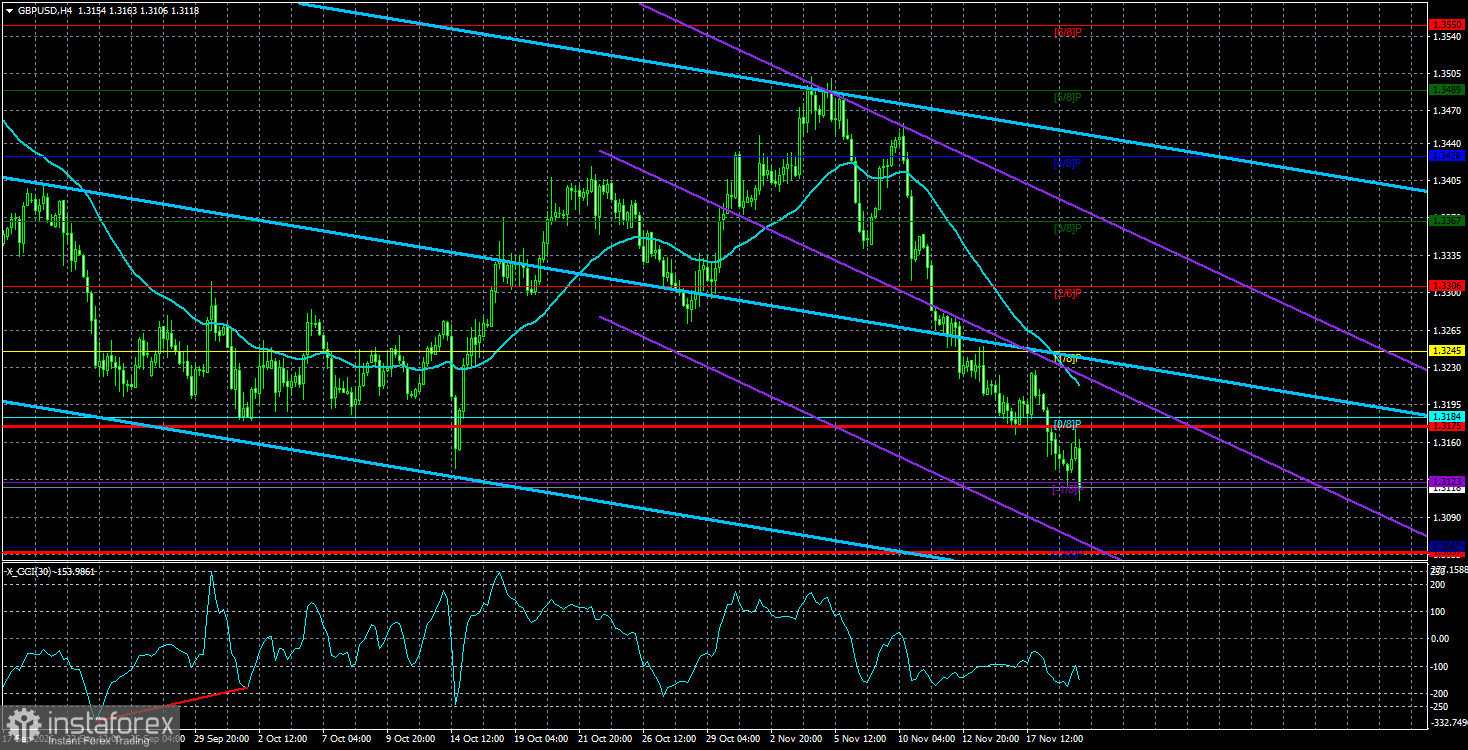
La paire GBP/USD a amorcé une nouvelle tendance baissière au sein d’un canal horizontal sur l’unité de temps journalière. L’année 2026 a été très favorable au dollar, car la géopolitique et l’inflation ont poussé les capitaux vers les actifs refuges et incité la Fed à reprendre son resserrement. Toutefois, sur l’unité hebdomadaire, le cours reste en range entre 1,3150 et 1,3780 au sein d’une tendance haussière de quatre ans, ce qui plaide pour une appréciation de la livre à moyen terme. Des positions longues avec des objectifs à 1,3306 et 1,3367 peuvent être privilégiées lorsque le cours évolue au‑dessus de la moyenne mobile. Avec un prix sous la moyenne mobile, il est possible de vendre avec des objectifs à 1,3062 et 1,3057. Prudence toutefois avec les positions vendeuses — le cours se situe près des bornes inférieures des canaux horizontaux.

