
อ่านรายละเอียดเพิ่มเติม


 15.10.2026 09:17 AM
แรงเทขายหุ้นทั่วโลกยิ่งรุนแรงขึ้นเมื่อวานนี้ หลังจากที่หุ้นกลุ่มเซมิคอนดักเตอร์ร่วงหนักทั้งในสหรัฐฯ และเอเชีย ต่อเนื่องจากการกลับทิศของแรงซื้อหุ้นที่ได้อานิสงส์จาก AI ตลอดปีนี้ ดัชนี MSCI Asia Pacific ปรับตัวลง 2.8% ปิดใกล้ระดับต่ำสุดนับตั้งแต่เดือนกรกฎาคม ขณะที่ดัชนี Kospi ของเกาหลีใต้ ซึ่งเป็นตัวชี้วัดสำคัญของกระแสเงินลงทุนที่เกี่ยวข้องกับ AI ทรุดตัวลงถึง 8% จนต้องหยุดการซื้อขายชั่วคราว Samsung Electronics และ SK Hynix ต่างปรับตัวลงมากกว่า 10%
แรงกดดันยังคงอยู่ทางฝั่งตะวันตก ฟิวเจอร์ส Nasdaq 100 ร่วงลง 0.9% ขณะที่สัญญาฟิวเจอร์สยุโรปปรับตัวลง 1% หลังตลาดเปิด ปัจจัยกระตุ้นทันทีที่ทำให้เกิดแรงขายหุ้นชิปในสหรัฐ คืออัตราเงินเฟ้อสหรัฐที่เร่งตัวเร็วที่สุดในรอบห้าเดือน ทำให้นักเทรดเร่งปรับคาดการณ์การขึ้นดอกเบี้ยของ Fed เพิ่มขึ้น แม้เจ้าหน้าที่อาจจะเว้นจังหวะในเดือนตุลาคมก็ตาม ขณะนี้ตลาดกำลังสะท้อนความเป็นไปได้ของการเข้มงวดทางการเงินราว 40 จุดเบสิสภายในสิ้นเดือนมกราคม และความน่าจะเป็นของการปรับขึ้นดอกเบี้ยในเดือนตุลาคมก็ขยับสูงขึ้นเล็กน้อย
ตลาดพันธบัตรเคลื่อนไหวต่างจากหลายวันที่ผ่านมา เริ่มแรก Treasuries อ่อนตัวลงหลังตัวเลขเงินเฟ้อออกมา แต่ก็ฟื้นตัวอย่างรวดเร็วเมื่อผลตอบแทนในระดับใกล้จุดสูงสุดในรอบหลายปีดูน่าดึงดูดสำหรับนักลงทุน การเข้าซื้อสินทรัพย์ปลอดภัยยังต่อเนื่องมาถึงช่วงการซื้อขายเอเชีย อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี ลดลง 8 จุดเบสิสมาอยู่ที่ 5.11% ขณะที่พันธบัตรอายุ 2 ปี ซึ่งอ่อนไหวต่อทิศทางนโยบายของ Fed มากที่สุด ลดลง 7 จุด มาอยู่ที่ 4.72%
คำถามหลักคือ การลงทุนมูลค่าหลายพันล้านดอลลาร์ใน AI จะให้ผลตอบแทนคุ้มค่าหรือไม่ เงินเฟ้อสหรัฐที่ดื้อรั้น ซึ่งได้แรงหนุนจากราคาน้ำมันที่สูงขึ้นจากความขัดแย้งในตะวันออกกลาง ทำให้ความเสี่ยงต่อการเข้มงวดเชิงนโยบายที่รุนแรงขึ้นมีมากขึ้น ข่าวฝั่งบริษัทจดทะเบียนยิ่งเพิ่มความกังวล หุ้น CoreWeave ดิ่งลง 17% ท่ามกลางความไม่แน่นอนเรื่องการจัดหาเงินทุนสำหรับโครงสร้างพื้นฐาน AI ดัชนีหุ้นขนาดเล็ก Russell 2000 ก็ปรับตัวลงเข้าสู่เขตปรับฐานเช่นกัน ความกังวลยิ่งเพิ่มขึ้นจากรายงานที่ว่า รายได้ไตรมาส 3 ของ Anthropic อยู่ที่เพียง 16.8 พันล้านดอลลาร์ ซึ่งนักวิเคราะห์บางส่วนมองว่าน่าผิดหวัง และยิ่งน่ากังวลในมุมของแผน IPO ของบริษัทและการถกเถียงในวงกว้างเรื่องผลตอบแทนจากการลงทุน (ROI) ของการใช้จ่ายด้าน AI
ตลาดอื่น ๆ เคลื่อนไหวในทิศทางที่คาดได้ ทองคำดีดตัวหลังจากปรับลงต่อเนื่องสามวัน กลับมาซื้อขายใกล้ระดับ 4,145 ดอลลาร์ต่อออนซ์ (ก่อนหน้าอยู่แถว 4,164 ดอลลาร์) ด้านน้ำมันดิบ Brent ร่วงลง 1.6% สู่ระดับ 104.35 ดอลลาร์ต่อบาร์เรล จาก 106.30 ดอลลาร์ ตามความกังวลเรื่องความเสี่ยงด้านอุปทานจากตะวันออกกลางที่เริ่มผ่อนคลาย
ในมุมมองของผม ตราบใดที่ตลาดยังประเมินทั้งความเสี่ยงด้านเงินเฟ้อและความเสี่ยงด้านการดำเนินกลยุทธ์ AI ความผันผวนในหุ้นเทคโนโลยียังมีแนวโน้มดำเนินต่อ และการรีบาวด์มักจะอ่อนแรงและอยู่ได้ไม่นาน หากราคาน้ำมันและอัตราผลตอบแทนพันธบัตรปรับตัวลง ตลาดหุ้นก็ควรได้แรงหนุนบ้าง แต่การกลับตัวอย่างยั่งยืนยังต้องอาศัยสัญญาณที่ชัดเจนจาก Fed สุนทรพจน์ของประธาน Fed Kevin Warsh ในวันศุกร์ที่กรุงเทพฯ จะถูกจับตามองอย่างใกล้ชิด ถ้อยแถลงเชิงเข้มงวดใด ๆ จะยิ่งเพิ่มแรงกดดันต่อตลาดเอเชียและหุ้นที่เชื่อมโยงกับ AI
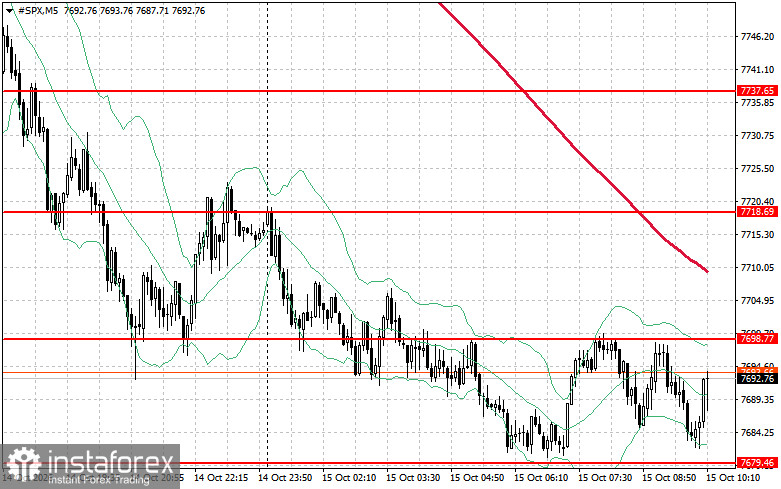
สำหรับปัจจัยทางเทคนิคของดัชนี S&P 500 ภารกิจเร่งด่วนของฝ่ายซื้อในวันนี้คือการฝ่าแนวต้านที่ระดับ 7,698 ให้ได้ ซึ่งจะสะท้อนถึงโมเมนตัมขาขึ้นและเปิดทางให้ดัชนีมีโอกาสปรับตัวขึ้นต่อไปแถว 7,718 การยืนเหนือระดับ 7,737 ยังเป็นเป้าหมายสำคัญของฝั่งกระทิงเพื่อเสริมความแข็งแกร่งให้กับสถานะของตน หากราคาปรับตัวลงท่ามกลางภาวะที่ความต้องการรับความเสี่ยงลดลง ฝ่ายซื้อจำเป็นต้องเข้ามารองรับบริเวณ 7,679 การหลุดลงไปต่ำกว่าระดับดังกล่าวมีแนวโน้มจะกดดันให้ดัชนีปรับตัวลงต่อไปที่ 7,656 และเปิดโอกาสให้ลงลึกต่อไปแถว 7,633


