


 15.10.2026 09:17 AM
تزايدت موجة بيع الأسهم العالمية أمس مع انهيار أسهم أشباه الموصلات في كل من الولايات المتحدة وآسيا، مما عمّق وتيرة التراجع عن الارتفاع المدفوع بتقنية الذكاء الاصطناعي هذا العام. وتراجع مؤشر MSCI Asia Pacific بنسبة 2.8%، ليغلق قرب أدنى مستوياته منذ يوليو. وهبط مؤشر Kospi الكوري الجنوبي، الذي يُعد مقياساً رئيسياً لتدفقات الاستثمارات المرتبطة بالذكاء الاصطناعي، بنسبة 8%، ما أدى إلى تعليق التداول لفترة وجيزة. وخسرت أسهم Samsung Electronics وSK Hynix أكثر من 10% لكل منهما.
استمر الضغط في الأسواق الغربية. تراجعت عقود Nasdaq 100 الآجلة بنسبة 0.9%، كما شهدت العقود الأوروبية انخفاضاً بنسبة 1% بعد جرس الافتتاح. المحرك المباشر لموجة بيع أسهم شركات الرقاقات في الولايات المتحدة كان أسرع وتيرة لارتفاع التضخم الأمريكي خلال خمسة أشهر، ما دفع المتداولين لتسعير مزيد من زيادات الفائدة من جانب الاحتياطي الفيدرالي حتى لو قرر المسؤولون التوقف المؤقت في أكتوبر. السوق يسعر حالياً تشديداً بنحو 40 نقطة أساس بحلول نهاية يناير، كما ارتفعت احتمالات التحرك في أكتوبر بشكل طفيف.
سلك سوق السندات مساراً مغايراً لما حدث في الأيام الأخيرة. فقد تراجعت سندات الخزانة في البداية عقب صدور بيانات التضخم، لكنها سرعان ما تعافت مع إقبال المستثمرين على العوائد التي بلغت أعلى مستوياتها منذ عدة سنوات. واستمر الإقبال على الأصول الآمنة خلال الجلسة الآسيوية. انخفض عائد سندات الخزانة لأجل 10 سنوات بمقدار 8 نقاط أساس إلى 5.11%، في حين فقد العائد على السندات لأجل عامين، الأكثر حساسية لسياسة الفيدرالي، 7 نقاط ليصل إلى 4.72%.
السؤال الجوهري هو ما إذا كانت الاستثمارات بمليارات الدولارات في مجال الذكاء الاصطناعي ستؤتي ثمارها. فالتضخم الأمريكي العنيد، والذي يغذيه ارتفاع أسعار النفط نتيجة الصراع في الشرق الأوسط، يزيد من احتمالات انتهاج سياسة تشديد أكثر حدة. وزادت الأخبار الخاصة بالشركات من حدة القلق؛ إذ هوت أسهم CoreWeave بنسبة 17% وسط شكوك بشأن تمويل البنية التحتية للذكاء الاصطناعي. كما انزلق مؤشر Russell 2000 لأسهم الشركات الصغيرة إلى منطقة التصحيح. وازداد القلق بعد تقارير أفادت بأن إيرادات Anthropic في الربع الثالث بلغت 16.8 مليار دولار فقط — وهو ما اعتبره بعض المحللين مخيباً للآمال، ومثيراً للقلق على نحو خاص في ضوء خطط الشركة للطرح العام الأولي، وفي سياق الجدل الأوسع حول العائد على الاستثمار في الإنفاق على الذكاء الاصطناعي.
تفاعلت الأسواق الأخرى بشكل متوقع. انتعش الذهب بعد ثلاثة أيام من التراجع ليتداول قرب 4,145 دولار/أونصة (بعد أن كان عند نحو 4,164 دولاراً). وانخفض خام برنت بنسبة 1.6% إلى 104.35 دولار للبرميل مقارنة بـ106.30 دولار، مع انحسار المخاوف من تعطل الإمدادات في الشرق الأوسط.
برأيي، ما دامت السوق تعيد تسعير مخاطر التضخم ومخاطر تنفيذ استثمارات الذكاء الاصطناعي معاً، ستستمر حالة التقلب في أسهم التكنولوجيا، وسيكون من المرجح أن تكون الارتدادات ضعيفة وقصيرة الأجل. إذا واصلت أسعار النفط الهبوط وتراجعت عوائد السندات، يفترض أن تجد الأسهم بعض الدعم، لكن أي انعكاس مستدام للمسار يتطلب إشارات واضحة من الاحتياطي الفيدرالي. خطاب رئيس الاحتياطي الفيدرالي Kevin Warsh يوم الجمعة في بانكوك سيحظى بمتابعة دقيقة؛ فأي نبرة متشددة قد تضاعف الضغوط على آسيا وعلى الأسهم المرتبطة بالذكاء الاصطناعي.
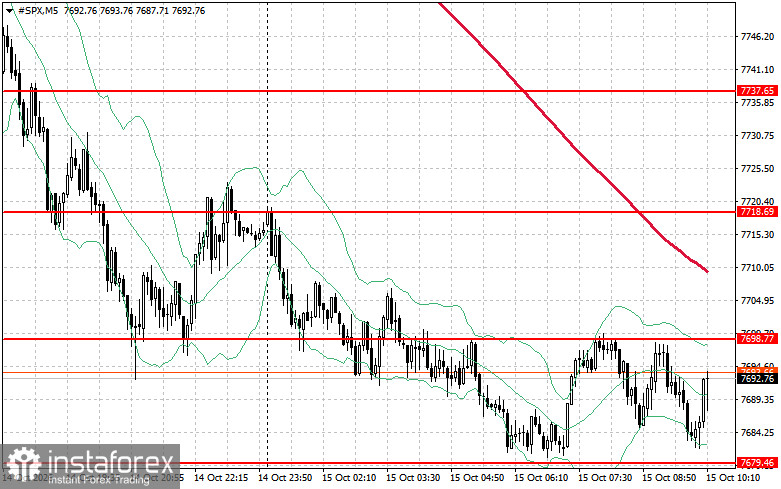
فيما يتعلّق بالجوانب الفنية لمؤشر S&P 500، تتمثّل المهمة الفورية للمشترين اليوم في اختراق مستوى المقاومة عند 7,698 دولار. من شأن ذلك أن يُظهر زخمًا صعوديًا ويفتح الطريق نحو مستوى 7,718 دولار. كما يُعدّ الثبات فوق 7,737 دولار أولوية أخرى للمضاربين على الصعود لتعزيز مراكزهم. وإذا تحرّك السعر هبوطًا وسط تراجع شهية المخاطرة، فيجب أن يظهر المشترون بالقرب من مستوى 7,679 دولار. أما الكسر دون هذا المستوى فمن المرجّح أن يدفع المؤشر نحو 7,656 دولار ويفتح الطريق نحو 7,633 دولار.

