


 09.10.2026 09:19 AM
ارتفعت العقود الآجلة للأسهم الأمريكية، وسجّلت الأسواق الآسيوية مكاسب بعد أن أظهرت بيانات إيرادات جديدة من OpenAI أن الضعف في قطاع التكنولوجيا في وول ستريت قد يكون محدودًا. أضافت عقود مؤشر S&P 500 الآجلة 0.3%، وارتفعت عقود مؤشر Nasdaq 100 الآجلة بنسبة 0.5%، كما حققت الأسهم الآسيوية مكاسب بنحو 0.3%، وتشير العقود الآجلة إلى افتتاح أعلى للأسهم الأوروبية. وقدّم التراجع في خام برنت مزيدًا من الدعم. ومع ذلك، أرى أن هذا مجرد ارتداد بعد رد فعل مبالغ فيه على العناوين الإخبارية، وليس تحولًا مستدامًا في المعنويات.
حركة البيع يوم أمس جاءت بعد تقرير في صحيفة Financial Times، حيث تبيّن أن إيرادات OpenAI السنوية، بعد إعادة احتسابها، تبدو أقل بنحو 20 مليار دولار من الأرقام المعلنة سابقاً. مؤشر شركات تصنيع الرقائق انخفض بنسبة 3.4%، وكانت أسهم التكنولوجيا العامل الرئيسي في الضغط على مؤشر S&P 500. لا تزال OpenAI تستهدف تحقيق ما يقرب من 70 مليار دولار كإيرادات سنوية بحلول نهاية 2026، بشكل رئيسي من المبيعات للشركات. للمقارنة، وصلت الإيرادات السنوية المحسوبة على أساس سنوي لشركة Anthropic بالفعل إلى 65 مليار دولار بحلول نهاية يوليو.
هذا الفارق في أرقام الإيرادات الإجمالية قادر على تحريك الأسهم بقوة. السوق توقّف منذ وقت عن تسعير الذكاء الاصطناعي كـ«فكرة» مجردة، وأصبح يسعّره الآن بناءً على العائد على رأس المال المستثمر. الخاسرون سيكونون الشركات التي ترتفع فيها تكاليف مراكز البيانات بوتيرة أسرع من نمو الإيرادات؛ أما الرابحون فسيكونون الشركات التي بدأت عقودها مع الشركات تتحول بالفعل إلى دولارات صافية في الأرباح.
الاختبار الحقيقي يبدأ مع موسم إعلان الأرباح الأسبوع المقبل. أكبر مشترين لقدرات الحوسبة الخاصة بالذكاء الاصطناعي يجب أن يُظهروا أنهم سيواصلون كتابة تلك الشيكات الضخمة. على مدى العام الماضي، كانت موجات العناوين السلبية عن الذكاء الاصطناعي لا تدوم عادةً سوى بضعة أيام قبل أن تتحسن المعنويات من جديد، لكن هذه الموجات السلبية باتت الآن تظهر بوتيرة أكثر تكراراً.
أسواق السلع والسندات قدّمت صورة أكثر هدوءاً. سعر خام برنت انخفض بنسبة 1.2% إلى 102.95 دولاراً للبرميل بعد تصريح Donald Trump بأن الولايات المتحدة لن توجه ضربة لإيران قبل انتخابات منتصف نوفمبر. عاد المستثمرون لشراء سندات الخزانة فتراجعت العوائد. ارتفع الذهب بنسبة 1.1% ليتداول حول 4,175 دولارات للأونصة. تجدر الإشارة إلى أن عوائد السندات لأجل 10 سنوات كانت قرب 5.31% أمس، لذا فإن هذا التراجع يمنح المعدن بعض الهامش للتنفس، رغم أنه ما يزال دون مستويات منتصف سبتمبر البالغة نحو 4,350 دولارات.
برأيي، من المرجح أن يتحرك السوق اليوم بشكل عرضي مع حساسية مرتفعة للعناوين الإخبارية. إذا أظهرت نتائج موسم الأرباح أن العائدات تلحق بوتيرة الإنفاق على الذكاء الاصطناعي، فمن المتوقع أن يتعافى قطاع التكنولوجيا، وقد يتمكن مؤشر Nasdaq 100 — الذي أغلق عند مستويات قياسية — من تسجيل قمم جديدة. لكن إذا أشارت كبرى الشركات إلى توخي الحذر في الإنفاق الرأسمالي، فقد يكون هبوط أسهم شركات الشرائح الإلكترونية أمس بداية تصحيح أعمق، خاصة إذا ظلت عوائد السندات لأجل 10 سنوات فوق 5%.
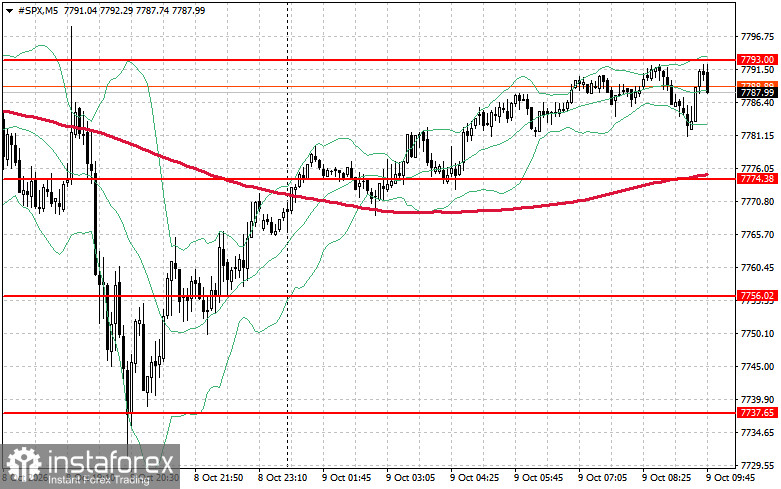
فيما يخص الجوانب الفنية لمؤشر S&P 500، فإن المهمة الفورية للمشترين اليوم هي اختراق مستوى المقاومة عند 7,793 دولار. مثل هذا الاختراق سيُظهر زخماً صعودياً ويفتح المجال للتحرك نحو 7,810. كما أن الحفاظ على مستوى 7,824 يمثل أولوية للمضاربين على الصعود لتثبيت مركزهم. وإذا تحرك السعر هبوطاً مع تراجع شهية المخاطرة، فيجب على المشترين الظهور بالقرب من 7,774. أما كسر هذا المستوى فيرجّح أن يدفع المؤشر للانخفاض نحو 7,756 ويفتح الطريق للوصول إلى 7,737.

