


 16.11.2026 08:03 AM
سيُسجَّل يوم 12 نوفمبر 2026 في تاريخ أسواق الأسهم ليس كتغيير إداري جديد فحسب، بل كنقطة نهاية رمزية لعصر تكنولوجي كامل. بعد 33 عامًا على رأس القيادة، تنحى Jensen Huang عن جميع مناصبه في Nvidia.
لننظر إلى الأرقام. في ربيع عام 1993، خطرت فكرة الشركة لمهندس يبلغ من العمر 30 عامًا في مطعم Denny's على جانب الطريق، وبحوزته 40 ألف دولار فقط كرأسمال تأسيسي. وفي ذروتها، في 6 أكتوبر 2026، تجاوزت القيمة السوقية لـ Nvidia لفترة وجيزة 5.87 تريليون دولار رقمًا فلكيًا — أكثر من الناتج المحلي الإجمالي السنوي لألمانيا أو اليابان. على مدى 15 عامًا، قفزت الإيرادات السنوية من 4 مليارات دولار إلى 310 مليارات، وارتفع صافي الدخل من 500 مليون دولار إلى نحو 200 مليار، مع هامش تشغيلي استثنائي بلغ 75%، بينما قفزت قيمة الشركة من 10 مليارات إلى ما يقارب 6 تريليونات دولار.
والآن، الرجل الذي بنى أقوى منصة حوسبة في العالم جرى إخراجه من المشهد في أربعة أيام فقط. دون وجود حالة واحدة مؤكدة لتسريب معلومات سرية.
بحسب صحيفة The Washington Post، فإن وزير الخارجية الأمريكي Marco Rubio هو من ضغط على الزناد. فقد أخذ تقريرًا سريًا من الـ CIA وأعاد صياغته في مذكرة داخلية مستخدمًا لغة أشد قسوة وأكثر إدانة. وبمجرد أن "تسرّبت" استنتاجات تلك المذكرة إلى الصحافة، انطلقت ماكينة الإطاحة بـ Huang بكامل طاقتها.
في الوقت نفسه، يواصل Donald Trump وصف Huang علنًا بأنه "أسطورة". وقد وقّع أكثر من 70 ألف شخص حتى الآن على عريضة تطالب بإعادة مؤسس Nvidia إلى منصب الرئيس التنفيذي. كما انضم Elon Musk إلى الحملة، مشككًا علنًا في كفاءة مجلس إدارة Nvidia.
خلف العناوين الصفراء التي تتناول الحياة الشخصية للمؤسس، تزداد وضوحًا مصالح ثلاث قوى نافذة. لكل منها أسباب قوية للرغبة في إزاحة رئيس إحدى أكثر شركات العالم قيمة عن الطريق.
1. الصقور في واشنطن
عارض Huang باستمرار فرض حظر تصدير شامل ضد الصين، بحجة أن العقوبات لن تؤدي إلا إلى تسريع تطوير صناعة أشباه موصلات صينية مستقلة. مسؤول رفيع سابق مطلع على الملف وصف دوافع فريق الأمن القومي بصراحة لافتة: "كانوا يريدون تدمير النفوذ الذي يمتلكه Jensen على الرئيس".
وقد تحقق الهدف الآن. المدير التنفيذي الوحيد القادر على إقناع الكونغرس بعدم التخلي عن السوق الآسيوية أصبح خارج المشهد، بينما يجري بالفعل إدراج ثلاثة مشاريع قوانين تستهدف تشديد القيود على مبيعات الرقائق إلى الصين ضمن ميزانية الدفاع الأمريكية.
2. المؤسسة الشركاتية وصناديق وول ستريت
كان اللاعبون الماليون مستاؤون منذ فترة طويلة من مؤسس لا يمكن التحكم به، تقنص شركته الحصة الكبرى من تريليونات الدولارات التي تُضخ في نفقات رأس المال المرتبطة بالذكاء الاصطناعي.
3. عمالقة الحوسبة السحابية (Microsoft، Google، Amazon، وMeta)
حصلت شركات التكنولوجيا العملاقة، التي أُرغمت على دفع مئات المليارات من الدولارات لـ Nvidia، على فترة تنفس مثالية. فقد يؤدي رحيل أبرز رؤساء الصناعة رؤىً إلى إبطاء الزخم التكنولوجي للمورّد المهيمن، مما يمنح عمالقة السحابة مزيدًا من الوقت لتطوير معالجاتهم الخاصة.
في غضون ذلك، تسبب الفضيحة بانقسام داخل إدارة Trump نفسها. فقد اتهم وزير الخزانة Scott Bessent علنًا وزير التجارة Howard Lutnick بتعمد تأخير فرض العقوبات على شركة Megaspeed International التي تتخذ من سنغافورة مقرًا لها.
ووفقًا لـ Bessent، فإن وزارة الخزانة ووزارة الخارجية ومكتب الممثل التجاري للولايات المتحدة قضوا شهورًا يطالبون بإدراج الشركة على القائمة السوداء لقيامها بتهريب رقائق إلى الصين. غير أن الموافقة النهائية ظلت عالقة على مكتب Lutnick.
يطالب Bessent الآن بمحاسبة موظفي Nvidia الذين يُزعم أنهم سمحوا بعمليات الشحن في السوق الرمادية، بينما يناقش البيت الأبيض بجدية إقالة Lutnick نفسه.
لكن التهديد الأكبر للسوق لا يتمثل في فقدان مدير تنفيذي كاريزمي يرتدي سترة جلدية. مجلس الإدارة أزاح الركيزة المركزية التي تستند إليها طفرة الذكاء الاصطناعي بأكملها.
أولًا، سلسلة التوريد التصنيعية الآسيوية.
على الورق، تُعد Nvidia مصمم رقائق دون مصانع (fabless): فمن إجمالي ميزانيتها البالغ 320.3 مليار دولار، لا تتجاوز قيمة معداتها المملوكة مباشرة 14.3 مليار دولار. لكن Huang أمضى 30 عامًا في بناء علاقات شخصية مع مؤسس TSMC Morris Chang ورئيس مجلس إدارتها C.C. Wei، مدعومة بمدفوعات مقدمة بمليارات الدولارات لمصانع لم تُبن بعد.
كان يسافر شخصيًا إلى مرافق التصنيع في تايوان وكوريا الجنوبية، ويتحدث مباشرة إلى المهندسين بلغتهم — حرفيًا ومجازًا.
ثانيًا، الهندسة المالية للطلب.
جزء ضخم من صناعة الذكاء الاصطناعي يعمل خارج الأسواق العامة. تتردد البنوك في منح قروض لمثل هذه الشركات الناشئة بسبب ملفات المخاطر العالية، بينما لا تمتلك صناديق رأس المال المخاطر ما يكفي من المال إلا لقلة من الشركات مثل OpenAI وAnthropic.
في ظل ظروف اقتصادية تقليدية، لكان الطلب قد وصل إلى سقف منذ زمن، وبدأت أسعار وحدات معالجة الرسوميات (GPU) بالانخفاض. تحايل Huang على هذا القيد الطبيعي عبر إنشاء نظام تمويل دائري بارع من خمسة أجزاء:
في الجوهر، هذا مصنع سيولة اصطناعية يعمل خارج نطاق الإشراف المصرفي التقليدي.
عندما تدفع مركبة الـ SPV ثمن دفعة من المسرّعات باستخدام أموال مقترضة، يمكن لـ Nvidia، وفقًا لقواعدها المحاسبية، أن تعترف فورًا بنسبة 100% من الإيرادات و75% من الأرباح التشغيلية.
إيرادات تولدها Nvidia ومموَّلة من Nvidia نفسها.
كان رد فعل سوق الأسهم على الإطاحة بـ Huang من شركته نفسها فوريًا. عند جرس الافتتاح، هوت القيمة السوقية لشركات التكنولوجيا الأمريكية بمقدار 400 مليار دولار.
وكما كان متوقعًا، قادت أسهم Nvidia وAMD وBroadcom موجة البيع.
حجم المخاطر النظامية مذهل. فالكبرى العشر من الشركات ذات الانكشاف الكبير على الذكاء الاصطناعي تمثل الآن ما يقرب من 40% من مؤشر S&P 500. وقد وصلت الأسهم إلى حصة قياسية بلغت 38% من ثروة الأسر الأمريكية — أعلى بنحو 25% مما كانت عليه في ذروة فقاعة الدوت كوم عام 2000.
أكبر اختبار ضغط للسوق لا يزال أمامه: الطرح العام الأولي المرتقب لـ Anthropic، الذي يهدف إلى أن يصبح أكبر اكتتاب في تاريخ هذا القطاع.
إذا فشلت معدلات نمو إيرادات Anthropic وOpenAI في مواكبة التوقعات الفلكية للمستثمرين، يمكن أن يبدأ انهيار بيت الأوراق عبر السلسلة بأكملها، من مركبات الـ SPV المضمونة ومشغلي مراكز البيانات إلى مصنّعي أشباه الموصلات.
ومع ذلك، ينصح محللو The Economist بعدم توقع تكرار لانهيار البنوك في 2008. الفارق الرئيسي في الدورة الحالية هو أن الحصة الأكبر من نفقات رأس المال في الذكاء الاصطناعي لا تزال ممولة من التدفقات النقدية الداخلية لشركات تكنولوجية عالية الربحية.
حتى لو انكمشت الفقاعة المالية، فلن تختفي التكنولوجيا الأساسية للذكاء الاصطناعي.
ومع ذلك، لدى أمريكا التكنولوجية طريقتها في تذكير العالم بقوتها الحقيقية، حتى في وسط عاصفة سياسية وسوقية.
فبينما تتجادل الحكومات حول التعريفات ويتصارع المساهمون على حصص الملكية هنا على الأرض، حققت SpaceX اختراقًا تاريخيًا. فبعد رحلة مدارية دامت ما يقرب من 24 ساعة و14 دورة حول الأرض، أعادت المركبة العملاقة Starship دخول الغلاف الجوي فوق تكساس بنجاح، ولأول مرة في التاريخ تم التقاطها في الجو بواسطة الأذرع الميكانيكية لبرج الإطلاق.
الهندسة الحقيقية لا تزال تعمل بموثوقية أكبر من أي مخطط مالي.
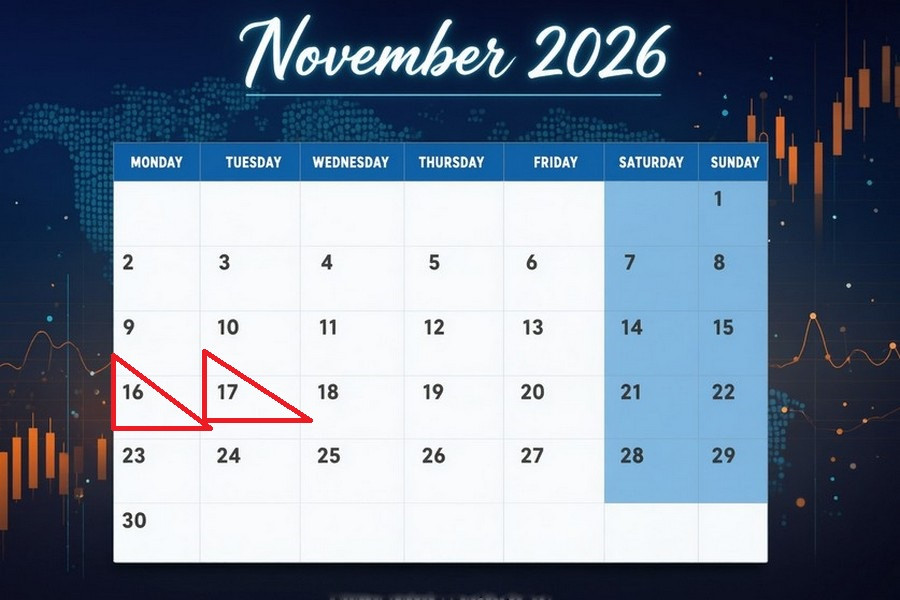
16 نوفمبر، 02:50 / اليابان / الناتج المحلي الإجمالي في الربع الثالث / السابق: 1.8% / الفعلي: 1.4% / التوقع: 0.3% / USD/JPY – صعود في الربع الثالث، نما اقتصاد اليابان بنسبة 1.4% على أساس سنوي، مواصلاً النمو الإيجابي للربع الثالث على التوالي بفضل الإنفاق الحكومي وصافي الصادرات. ومع ذلك، ظل الاستهلاك الخاص — الذي يشكل أكثر من نصف الناتج المحلي الإجمالي — ضعيفاً بسبب ارتفاع تكاليف الطاقة والصراع في الشرق الأوسط، في حين تراجع الاستثمار الرأسمالي للشركات للربع الثاني على التوالي. التباطؤ في النمو الاقتصادي بأكثر من المتوقع سيُضعف الين ويدفع زوج USD/JPY نحو القمم المحلية.
16 نوفمبر، 04:30 / الصين / أسعار المساكن الجديدة في أكتوبر / السابق: -3.0% / الفعلي: -2.8% / التوقع: -3.0% / USD/CNY – صعود في سبتمبر، تراجعت أسعار المساكن الجديدة في 70 مدينة صينية بنسبة 2.8%، مواصلة انخفاضاً مستمراً منذ 39 شهراً، لكنها سجّلت أبطأ وتيرة هبوط منذ ديسمبر 2025. ساعدت إجراءات الدعم الحكومي في الحد من التصحيح في Guangzhou و Shenzhen، بينما تعمّق الانخفاض في Beijing إلى 2.7% وبقيت Shanghai في الصدارة بارتفاع قدره 2.8%. تجدد الهبوط العميق في سوق العقارات سيضغط على اليوان الصيني.
16 نوفمبر، 05:00 / الصين / الإنتاج الصناعي في أكتوبر / السابق: 5.2% / الفعلي: 5.5% / التوقع: 5.3% / USD/CNY – صعود في سبتمبر، تسارع الناتج الصناعي الصيني إلى 5.5%، في أفضل نتيجة منذ مارس، مدفوعاً بتعافي قطاع التعدين وتحسن الإنتاج في 31 من أصل 41 صناعة. وقاد النمو كل من:
16 نوفمبر، 05:00 / الصين / مبيعات التجزئة في أكتوبر / السابق: 0.4% / الفعلي: 1.1% / التوقع: 0.8% / USD/CNY – صعود في سبتمبر، ارتفعت مبيعات التجزئة في الصين بنسبة 1.1%، وهو أقوى ارتفاع منذ مارس، مدعومة بالطلب القوي على:
باستثناء قطاع السيارات، حيث هوت المبيعات بنسبة 21.2%، توسع إنفاق المستهلكين بنسبة 3.9%، في حين ارتفعت مبيعات السلع عبر الإنترنت خلال الأشهر التسعة الأولى بنسبة 3.8%. التباطؤ المتوقع في نمو التجزئة سيشير إلى هشاشة الطلب المحلي ويُضعف اليوان.
16 نوفمبر، 07:30 / اليابان / الإنتاج الصناعي في سبتمبر / السابق: 3.7% / الفعلي: 2.7% / التوقع: 1.9% / USD/JPY – صعود تباطأ نمو الإنتاج الصناعي السنوي في اليابان إلى 2.7% من 3.7% في الشهر السابق، ليظل أدنى بكثير من متوسطه التاريخي الطويل الأجل البالغ 4.37%. وتعكس الاتجاهات الحالية حالة تباطؤ تدريجي في النشاط الصناعي وسط ضعف الطلب الخارجي وارتفاع تكاليف الطاقة. المزيد من التباطؤ في الإنتاج سيزيد الضغط على الين ويدفع زوج USD/JPY إلى الأعلى.
16 نوفمبر، 13:00 / منطقة اليورو / الإنتاج الصناعي في سبتمبر / السابق: -0.3% / الفعلي: -1.1% / التوقع: -0.6% / EUR/USD – صعود في أغسطس، انكمش الإنتاج الصناعي في منطقة اليورو بنسبة 1.1%، معمقاً تراجع يوليو ومبتعداً بشكل واضح عن توقعات المحللين. لا يزال القطاع تحت ضغط ارتفاع تكاليف الطاقة وضعف دفاتر الطلبيات، ويبقى دون متوسط معدل النمو الطويل الأجل البالغ 0.85%. تباطؤ وتيرة التراجع الصناعي سيخفف مخاوف الركود ويدعم اليورو.
16 نوفمبر، 16:30 / كندا / مؤشر أسعار المستهلكين (CPI) في أكتوبر / السابق: 3.0% / الفعلي: 3.1% / التوقع: 3.2% / USD/CAD – هبوط في سبتمبر، تسارع التضخم السنوي في كندا إلى 3.1% بسبب قفزة بنسبة 27.8% في أسعار البنزين على خلفية اضطرابات ناقلات النفط في الشرق الأوسط وارتفاع تكاليف التأمين على المنازل.
التوقعات بمزيد من الارتفاع في التضخم ستقلص احتمالات تيسير السياسة النقدية وتقوي الدولار الكندي.
16 نوفمبر، 16:30 / الولايات المتحدة / مؤشر Empire State Fed للتصنيع (متقدم) في نوفمبر / السابق: 7.6 نقطة / الفعلي: 25.5 نقطة / التوقع: 17.6 نقطة / مؤشر USDX (مؤشر الدولار مقابل 6 عملات) – هبوط في أكتوبر، قفز مؤشر التصنيع لبنك الاحتياطي الفيدرالي في نيويورك إلى 25.5 نقطة، في أقوى تحسن في الأوضاع منذ ديسمبر 2021 على خلفية قفزة في الطلبات الجديدة والشحنات. في الوقت نفسه، واجهت الشركات تراجعاً في توافر الإمدادات إلى أدنى مستوى منذ صيف 2022 واستمراراً لضغوط قوية من تكاليف المدخلات وأسعار البيع. أي تصحيح في المؤشر بعد قفزة أكتوبر سيدفع إلى جني أرباح محلية على الدولار.
17 نوفمبر، 10:00 / المملكة المتحدة / التغير في التوظيف (سبتمبر) / السابق: 67 ألف / الفعلي: 102 ألف / التوقع: 25 ألف / GBP/USD – هبوط
خلال الأشهر الثلاثة المنتهية في أغسطس، ارتفعت العمالة في المملكة المتحدة بمقدار 102 ألف وظيفة، متجاوزة التوقعات السوقية بشكل كبير بفضل نمو الوظائف بدوام كامل. وارتفع معدل التوظيف للفئة العمرية 16–64 إلى 75.3%، وبلغ عدد الأشخاص الذين يشغلون عملاً ثانياً 1.294 مليون. تباطؤ حاد في التوظيف سيشير إلى تلاشي زخم سوق العمل ويضغط على الجنيه الإسترليني.
17 نوفمبر، 10:00 / المملكة المتحدة / التغير في طلبات إعانات البطالة (أكتوبر) / السابق: 7.0 ألف / الفعلي: 30.3 ألف / التوقع: 28.1 ألف / GBP/USD – صعود
في سبتمبر، قفز عدد المتقدمين للحصول على إعانات البطالة في المملكة المتحدة بمقدار 30.3 ألف بعد زيادة معدلة قدرها 7.0 آلاف في الشهر السابق. وبلغ إجمالي عدد المطالبين 1.701 مليون، أعلى بكثير من تقديرات المحللين، ما يشير إلى تصاعد الضغوط في سوق العمل. تباطؤ طفيف في الطلبات الجديدة سيخفف المخاوف بشأن سوق العمل ويدعم ارتفاعاً تصحيحياً للجنيه.
17 نوفمبر، 13:00 / منطقة اليورو / مؤشر ZEW للثقة الاقتصادية (نوفمبر، متقدم) / السابق: 25.8 نقطة / الفعلي: 18.5 نقطة / التوقع: 18.3 نقطة / EUR/USD – هبوط
في أكتوبر، تراجع مؤشر ZEW للثقة الاقتصادية في منطقة اليورو بمقدار 7.3 نقاط إلى 18.5، وهو أدنى مستوى في أربعة أشهر وسط حالة عدم اليقين الناجمة عن الصراع في الشرق الأوسط. كما تدهور تقييم الأوضاع الحالية إلى -14.8 نقطة، بينما يتوقع 67.1% من المحللين الذين شملهم الاستطلاع حالة ركود في نشاط الأعمال خلال الأشهر المقبلة وسط هبوط حاد في توقعات التضخم. استمرار تراجع ثقة المستثمرين المؤسسيين سيحد من الشهية للمخاطرة ويضغط على اليورو.
17 نوفمبر، 13:00 / ألمانيا / مؤشر ZEW للثقة الاقتصادية (نوفمبر، متقدم) / السابق: 34.7 نقطة / الفعلي: 28.1 نقطة / التوقع: 29.1 نقطة / EUR/USD – صعود
في أكتوبر، انخفض مؤشر ZEW للثقة في ألمانيا إلى 28.1 من أعلى مستوى له في سبعة أشهر عند 34.7، معبّراً عن مخاوف المستثمرين بشأن ارتفاع تكاليف الطاقة واستمرار التضخم عند مستويات مرتفعة. وسُجل أكبر تدهور في التوقعات في قطاعات:
بينما أظهرت قطاعات المعادن الهندسية والهندسة الكهربائية ديناميكيات إيجابية. تعافي تفاؤل المستثمرين المؤسسيين سيخفف المخاوف بشأن خروج الاقتصاد من حالة الركود ويدعم اليورو.
17 نوفمبر، 13:00 / ألمانيا / مؤشر ZEW للأوضاع الاقتصادية الراهنة (نوفمبر، متقدم) / السابق: -47.1 نقطة / الفعلي: -35.9 نقطة / التوقع: -33.2 نقطة / EUR/USD – صعود
ارتفع تقييم ZEW للأوضاع الاقتصادية الحالية في ألمانيا بمقدار 11.2 نقطة في أكتوبر إلى -35.9، في أفضل نتيجة منذ مايو 2023. وعلى الرغم من التحسن من مستوى -47.1 في سبتمبر، لا يزال المؤشر دون متوسطه التاريخي الطويل الأجل البالغ -15.55. استمرار تراجع التشاؤم بشأن بيئة الأعمال سيمنح اليورو زخماً صعودياً إضافياً.
17 نوفمبر، 16:15 / كندا / بدايات الإسكان في أكتوبر / السابق: 242.0 ألف / الفعلي: 250.0 ألف / التوقع: 243.0 ألف / USD/CAD – صعود
في سبتمبر، ارتفعت بدايات الإسكان في كندا بنسبة 3% على أساس شهري إلى معدل سنوي قدره 248,896 وحدة، مدفوعة بانتعاش بناء الوحدات متعددة الأسر في Vancouver (+6%). في المقابل، تراجع الاتجاه لستة أشهر في Montreal بنسبة 8%، وتراجعت بدايات البناء التراكمية منذ بداية العام عن وتيرة العام الماضي بنسبة 4%. تباطؤ نشاط التطوير العقاري سيُضعف الدولار الكندي ويحفّز تدفقات رؤوس الأموال نحو الدولار الأمريكي.
17 نوفمبر، 16:15 / الولايات المتحدة / متوسط الزيادة الأسبوعية في الوظائف حسب ADP / السابق: 16.75 ألف / الفعلي: 19.75 ألف / التوقع: – / مؤشر USDX (مؤشر الدولار مقابل 6 عملات) – متقلب
قدّرت ADP أن متوسط الزيادة الأسبوعية في وظائف القطاع الخاص خلال الأسابيع الأربعة حتى 24 أكتوبر ارتفع إلى 19,750 وظيفة. يشير تسارع وتيرة التوظيف مقارنة بفترة الأسابيع الأربعة السابقة (16,750 وظيفة) إلى استمرار قوة الطلب على العمالة من جانب الشركات الأمريكية. غياب إجماع توقعات السوق بشأن البيانات الجديدة سيعزز التقلبات ويؤدي إلى تحركات متباينة في الدولار.
17 نوفمبر، 16:30 / الولايات المتحدة / مبيعات التجزئة في أكتوبر / السابق: 5.6% / الفعلي: 6.3% / التوقع: 6.5% / مؤشر USDX (مؤشر الدولار مقابل 6 عملات) – صعود
تسارع نمو مبيعات التجزئة السنوية في الولايات المتحدة إلى 6.30% في سبتمبر بعد 5.60% في أغسطس. وزخم إنفاق المستهلكين الحالي أعلى بكثير من متوسطه الطويل الأجل البالغ 4.62%، ما يشير إلى قوة الطلب المحلي. المزيد من التوسع في مبيعات التجزئة سيعزز توقعات السياسة النقدية المتشددة من جانب الاحتياطي الفيدرالي ويدفع الدولار إلى الارتفاع.
17 نوفمبر، 16:30 / الولايات المتحدة / مؤشر خدمات New York Fed (نوفمبر، متقدم) / السابق: -20.7 نقطة / الفعلي: – / التوقع: -6.0 نقاط / مؤشر USDX (مؤشر الدولار مقابل 6 عملات) – صعود
في أكتوبر، هبط مؤشر نشاط الخدمات لبنك الاحتياطي الفيدرالي في نيويورك إلى -20.7 نقطة من -8.7 في سبتمبر، مسجلاً أدنى مستوى منذ مارس. وأفادت نحو 50% من الشركات بتدهور أوضاع الأعمال. واستمر تراجع توافر الإمدادات. وبقي نمو التوظيف والأجور مستقراً، بينما ارتفعت تكاليف المدخلات بشكل حاد، ووصل نمو أسعار البيع إلى أعلى مستوياته منذ 2022. كما تحولت توقعات الأعمال لستة أشهر إلى المنطقة السلبية لأول مرة منذ ديسمبر 2025. تباطؤ التراجع الإقليمي سيقلل من التشاؤم ويسمح للمضاربين ببناء مراكز شراء على الدولار.
17 نوفمبر، 17:15 / الولايات المتحدة / الإنتاج الصناعي في أكتوبر / السابق: 2.2% / الفعلي: – / التوقع: 2.4% / مؤشر USDX (مؤشر الدولار مقابل 6 عملات) – صعود
في سبتمبر، ارتفع الإنتاج الصناعي في الولايات المتحدة بنسبة 2.2% على أساس سنوي، وتمت مراجعة قراءة أغسطس صعودًا إلى 1.6%. قفز إنتاج المرافق بنسبة 8.7%، وأضاف قطاع التعدين 2.8%، وارتفع الإنتاج الصناعي التحويلي بنسبة 1.1%. سيؤدي أي تسارع إضافي في القطاع الصناعي إلى تأكيد متانة الاقتصاد، وقد يدفع إلى اختراقات صعودية في أداء الدولار.
17 نوفمبر، 18:00 / الولايات المتحدة / مؤشر NAHB لثقة سوق الإسكان في نوفمبر (قائد) / السابق: 29 نقطة / الفعلي: – / المتوقَّع: 29 نقطة / مؤشر USDX (مؤشر الدولار أمام 6 عملات) – هابط
في أكتوبر، هبط مؤشر ثقة شركات بناء المنازل في الولايات المتحدة إلى 29 نقطة من 32 نقطة في سبتمبر، مسجلًا أدنى قراءة منذ يونيو 2012. تراجعت تقييمات المبيعات الحالية إلى أدنى مستوى في 14 عامًا. كما انخفضت توقعات المبيعات خلال ستة أشهر إلى 32، وهبط مؤشر حركة المشترين إلى 18. نحو 43% من شركات البناء خفضت الأسعار. تؤثر أسعار الرهن العقاري المرتفعة وتكاليف البناء بشدة في سوق الإسكان. واستمرار ركود هذا المؤشر عند أدنى مستوياته منذ سنوات سيُعزّز المخاوف من حدوث ركود، وقد يدفع المستثمرين إلى بيع الدولار.
17 نوفمبر، 18:00 / الولايات المتحدة / المخزونات التجارية (على أساس شهري) في سبتمبر / السابق: 0.9% / الفعلي: 0.4% / المتوقَّع: 0.5% / مؤشر USDX (مؤشر الدولار أمام 6 عملات) – صاعد
في أغسطس، ارتفعت المخزونات التجارية في الولايات المتحدة بنسبة 0.4% على أساس شهري بعد زيادة مُعدَّلة بلغت 0.9% في يوليو، بما يتماشى مع توقعات السوق. تباطأ تراكم المخزونات في قناة الجملة (إلى 0.5% من 1.4%) وعند تجار التجزئة (إلى 0.2% من 0.9%)، بينما تسارع تراكم المخزونات في قطاع التصنيع إلى 0.5%، ما أبقى وتيرة التوسع السنوي عند 4.6%. ومن شأن تسارع متوقَّع في تراكم المخزونات أن يشير إلى استعداد الشركات لطلب أقوى، وأن يمدّ الدولار بزخم صعودي.
16 نوفمبر، 4:00 صباحًا / اليابان / خطاب Naoki Tamura، عضو مجلس السياسات في Bank of Japan / USD/JPY
16 نوفمبر، 7:00 صباحًا / اليابان / خطاب Hajime Takata، عضو مجلس السياسات في Bank of Japan / USD/JPY
16 نوفمبر، 11:15 صباحًا / منطقة اليورو / خطاب Boris Vujčić، عضو مجلس محافظي ECB / EUR/USD
16 نوفمبر، 1:00 ظهرًا / الولايات المتحدة / خطاب Michael Barr، نائب رئيس Federal Reserve للرقابة / مؤشر USDX
16 نوفمبر، 5:05 مساءً / الولايات المتحدة / خطاب John Williams، رئيس Federal Reserve Bank of New York / مؤشر USDX
16 نوفمبر، 8:00 مساءً / الولايات المتحدة / خطاب Kevin Warsh، رئيس US Federal Reserve / مؤشر USDX
17 نوفمبر، 2:10 صباحًا / الولايات المتحدة / خطاب Thomas Barkin، رئيس Federal Reserve Bank of Richmond / مؤشر USDX
17 نوفمبر، 3:30 صباحًا / أستراليا / محضر اجتماع Reserve Bank of Australia في 3 نوفمبر / AUD/USD
17 نوفمبر، 12:00 ظهرًا / منطقة اليورو / خطاب Piero Cipollone، عضو المجلس التنفيذي لـ ECB / EUR/USD
17 نوفمبر، 3:30 مساءً / الولايات المتحدة / خطاب Alberto Musalem، رئيس Federal Reserve Bank of St. Louis / مؤشر USDX
17 نوفمبر، 5:20 مساءً / الولايات المتحدة / خطاب Christopher Waller، عضو مجلس محافظي Federal Reserve / مؤشر USDX
17 نوفمبر، 5:30 مساءً / الولايات المتحدة / خطاب Beth Hammack، رئيس Federal Reserve Bank of Cleveland / مؤشر USDX
17 نوفمبر، 9:30 مساءً / منطقة اليورو / خطاب Philip Lane، عضو المجلس الإشرافي لـ ECB / EUR/USD
17 نوفمبر، 10:25 مساءً / الولايات المتحدة / خطاب John Williams، رئيس Federal Reserve Bank of New York / مؤشر USDX
من المتوقع أيضًا إلقاء كلمات لمسؤولين من كبرى البنوك المركزية في هذه الأيام. غالبًا ما تُحدث تعليقاتهم تقلبات في سوق الصرف الأجنبي، إذ قد توفر دلائل حول خطط الجهات التنظيمية بشأن أسعار الفائدة في المستقبل.

