


 28.09.2026 06:11 PM
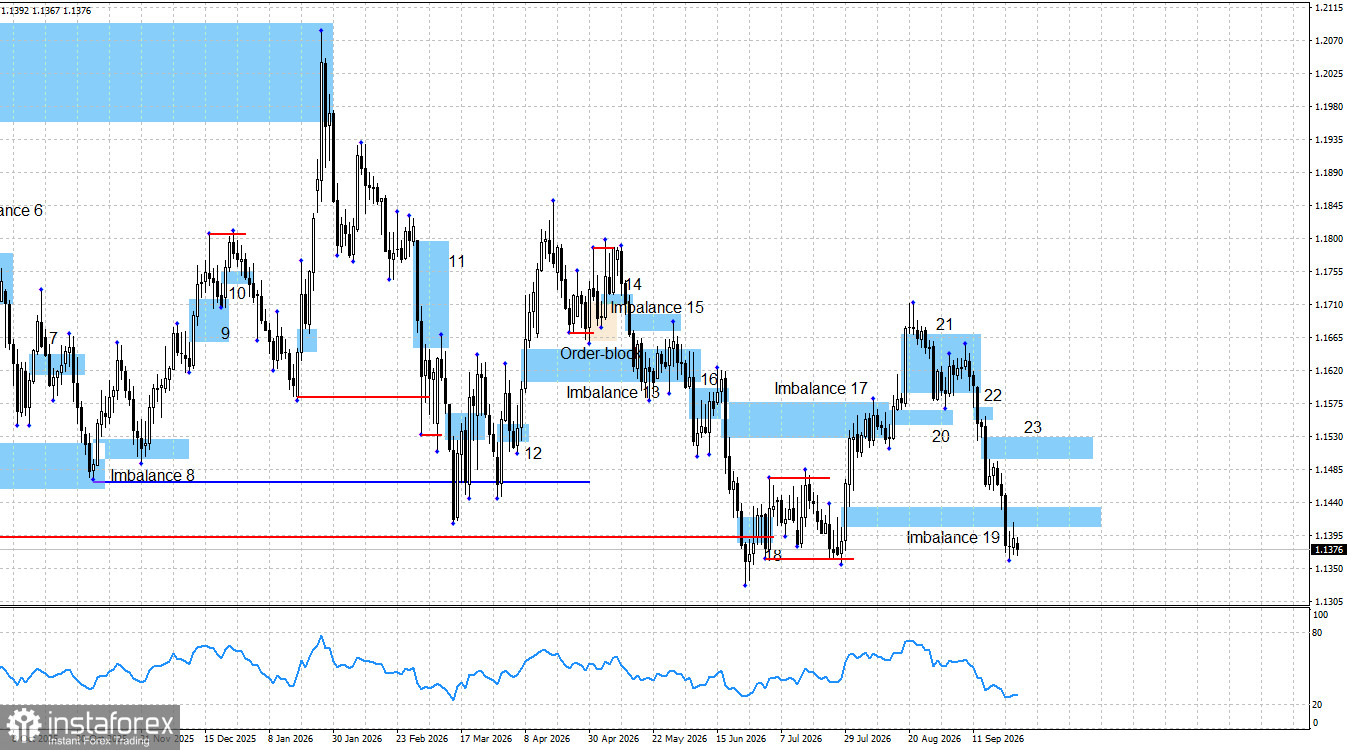
EUR/USD 貨幣對此前已連續下跌 11 個交易日。在這段期間內,歐元累計下跌了 280 點。直到過去幾天,歐元才勉強避免再度走低,而空頭的壓力也略有放緩。歐元這一輪的連跌始於三週前,當時市場在為 FOMC 升息做準備。自那之後,市場持續基於 Fed 鷹派的貨幣政策立場買入美元,而這一立場也不斷被 FOMC 成員的言論所確認。有趣的是,許多 Fed 官員公開表示,仍有必要進一步收緊貨幣政策,但同時並未明確說明利率還會再升到多高,而最新的 dot plot 顯示,還應該再預期一次 0.25 個百分點的升息。以僅僅一次升息來說,美元是否已經漲得過頭了?目前美元的上漲態勢,好像 Fed 已經從完全中性的論調,直接轉向了超級鷹派。但實際上,貨幣政策的寬鬆進程可能要到 2027 年才會開始。如果 Fed 的計畫只是再升息一次,且 12 位有投票權的 FOMC 成員在訪談中都這麼說,那和 Fed 已經升息一次、但沒人多說什麼,其實沒有本質差別。換句話說,沒有理由去預期超過一次的升息。
目前幾乎沒有任何東西能阻止歐元下跌。無論是更為收緊的 ECB 政策、歐盟公布的利多經濟數據,還是圖表結構與看漲形態,都沒能扭轉頹勢。Imbalance 19 已被完全否定,因此歐元現在很有機會跌破 1.10 這一心理關卡。而先前的看漲 Imbalance 19 不只是失效,甚至已經轉化為一個反向的看跌失衡區。現在它與 Imbalance 23 一樣,都是看跌形態。也就是說,交易者目前有兩個適合布局空單的區域。唯一對多頭尚有利的因素,是價格已接近前兩個波段低點,從這些位置可以吸取流動性,進而可能引發一輪反彈上攻。
上週,FOMC 表示已準備好繼續收緊政策,這一訊號就足以觸發大規模的看跌行情。即便在 9 月已經收緊貨幣政策,並且可能在 11 月或 12 月再度緊縮,我仍看不出還有什麼其他因素,能促使交易者繼續積極買入美元。不可否認,美元在最近幾週表現非常強勢,但在這段期間真正支撐它的因素是什麼?除了 FOMC 的貨幣政策收緊,是否還有其他?
整體來看,我認為資訊面仍然偏向多頭。即使 Fed 採取了更加鷹派的貨幣政策立場,匯率的形成並不只由這一因素決定。必須提醒的是,美國公債殖利率正逼近歷史高位,對財政預算造成極大壓力;美國經濟在最近幾個季度已有放緩跡象;Donald Trump 在 2026 年重新啟動了對全球多國的貿易與非貿易要求與施壓行動;同時,美股市場因為大規模、由信貸驅動的對 AI 科技股投資而失控,持續引發嚴重隱憂。
從當前圖表結構來看,空頭動能仍在延續。儘管過去三週的價格走勢高度矛盾,目前交易者至少擁有兩個可供布局空單的關注區域。多頭則只能寄望於 7 月 28 日和 6 月 24 日的低點,從這些位置釋放出的流動性,或許能觸發向上的反攻。
週一沒有公布任何重要經濟數據。因此,交易者等於又休息了一天,暫停觀望,思考下一步應該選擇哪個方向。
在 2026 年,多頭仍有許多理由發動攻勢。從結構與長期格局來看,Trump 去年導致美元大幅走弱的那些政策,至今並未發生根本性變化。目前來看,除了 FOMC 的鷹派立場,我並未看到足以長期支撐美元的重大因素。至於在 2026 年上半年大部分時間裡推升美元需求的地緣政治因素,如今也已經失去原有的影響力。
9 月 29 日的經濟日曆上有三項數據,但我認為都稱不上關鍵。週二,整體經濟背景對市場情緒的影響將會很弱,甚至可能幾乎沒有影響。
依我看來,該貨幣對仍處於一個看漲趨勢的形成過程中,而這一趨勢只是經歷了一年的停頓。六個月前,資訊面突然明顯轉向有利於空頭,但從技術角度,這一升勢本身並不能被視為已被取消或完全結束。長期來說,我會認為這對貨幣目前是在一個區間內震盪。區間整理並不會推翻更大級別的多頭趨勢。因此,多頭有可能在 2026 年重新展開攻勢,但目前他們唯一較合理的介入機會,集中在 1.1354 和 1.1325 這兩個低點附近,從這裡可以吸收流動性後再嘗試上攻。空頭方面,目前仍擁有 Imbalance 19 和 23 兩個區域,可用於開立新的空單。不過在我看來,當前這一波下跌對交易者而言風險頗高,因為背後缺乏清晰且充分的基本面理由。即便美元推升 EUR/USD 跌破 1.10 也非不可能,但支撐如此跌勢的理由過於矛盾。


