


 07.10.2026 10:45 AM
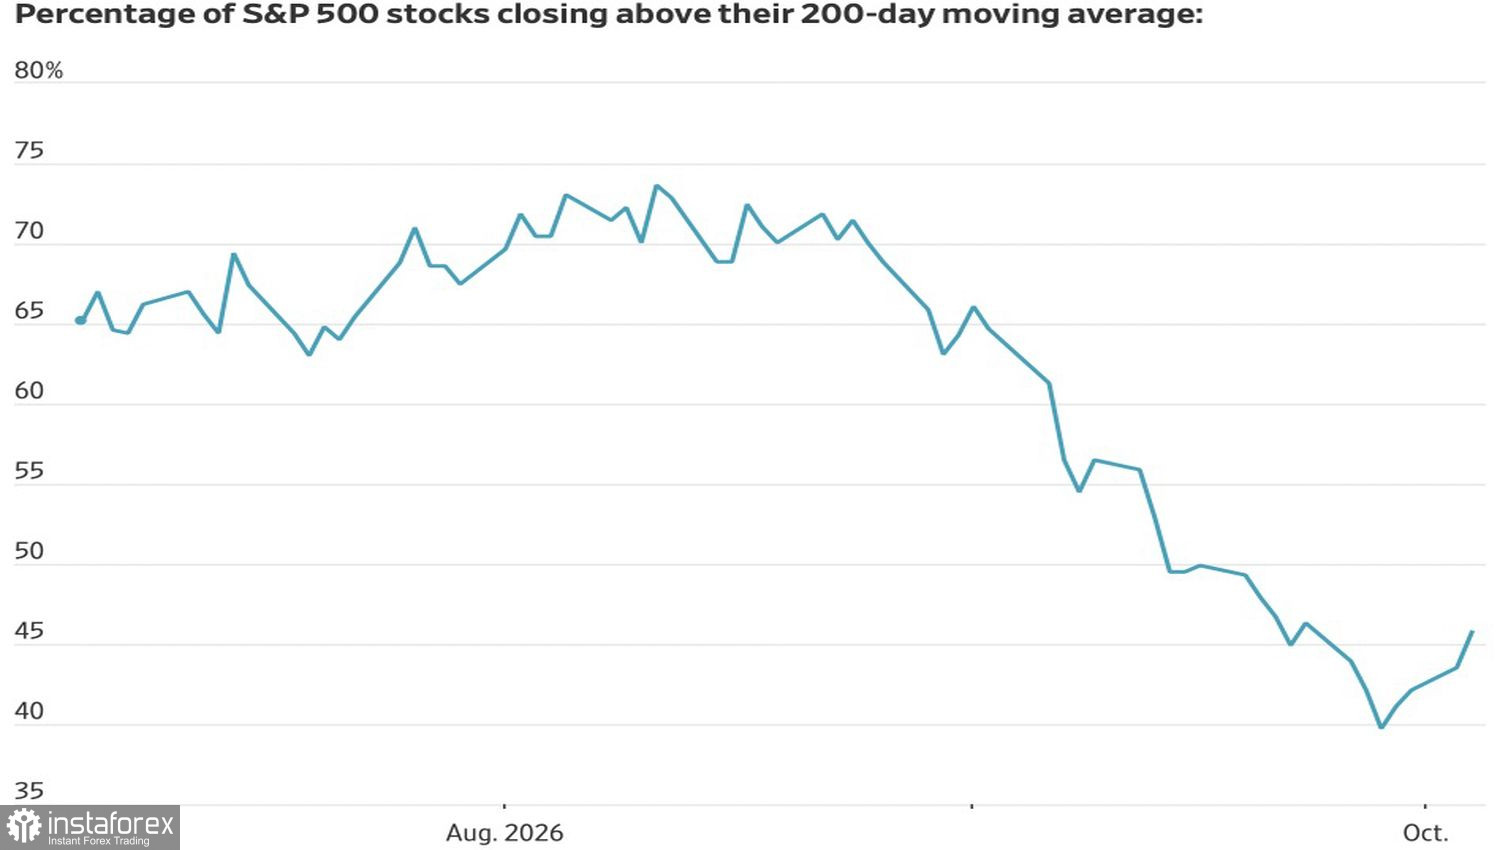
不到一半。這是目前在 200 日移動平均線之上交易的 S&P 500 成分股占比,而且這個比例自 8 月以來一直在縮減。不過,綜合指數 S&P 500 和 Nasdaq 綜合指數似乎無視這一點,持續向歷史高位逼近。
高於 EMA 的 S&P 500 成分股占比
這波漲勢主要由超大型權值股的強勁表現所支撐。Nvidia 再創歷史新高,而 Meta Platforms 自八月中以來已上漲近 25%。其餘市場卻像陷入塞車般動彈不得。醫療保健、銀行、消費類股以及小型股則紛紛走低。
對 S&P 500 來說,一項利多因素是交易員有信心認為這些科技巨頭能免受高利率環境的衝擊。Truist 指出,市場幾乎把科技股視為防禦性資產,因為投資人看不到其他產業能撐過這一輪景氣循環。
即便這些科技巨頭為了發展 AI 正在舉債數百億美元,強健的資產負債表仍在為市場提供支撐。Potomac Fund Management 指出,正是這些資產負債表在撐住大盤,而利率與通膨則擠壓著其餘 S&P 500 成分股。
另一項有利市場的因素是投資人對 AI 領導股的強勁需求。這股買盤將「Magnificent Seven」的總市值推升至創紀錄的 25 兆美元,同時也幫助 S&P 500 在全球債券拋售、使美國公債殖利率衝上二十年新高的情況下,仍得以自八月以來首度收復高點。除醫療保健外,這波漲勢在多數產業中相當廣泛。
S&P 500 與 S&P 500 等權重指數的走勢動態
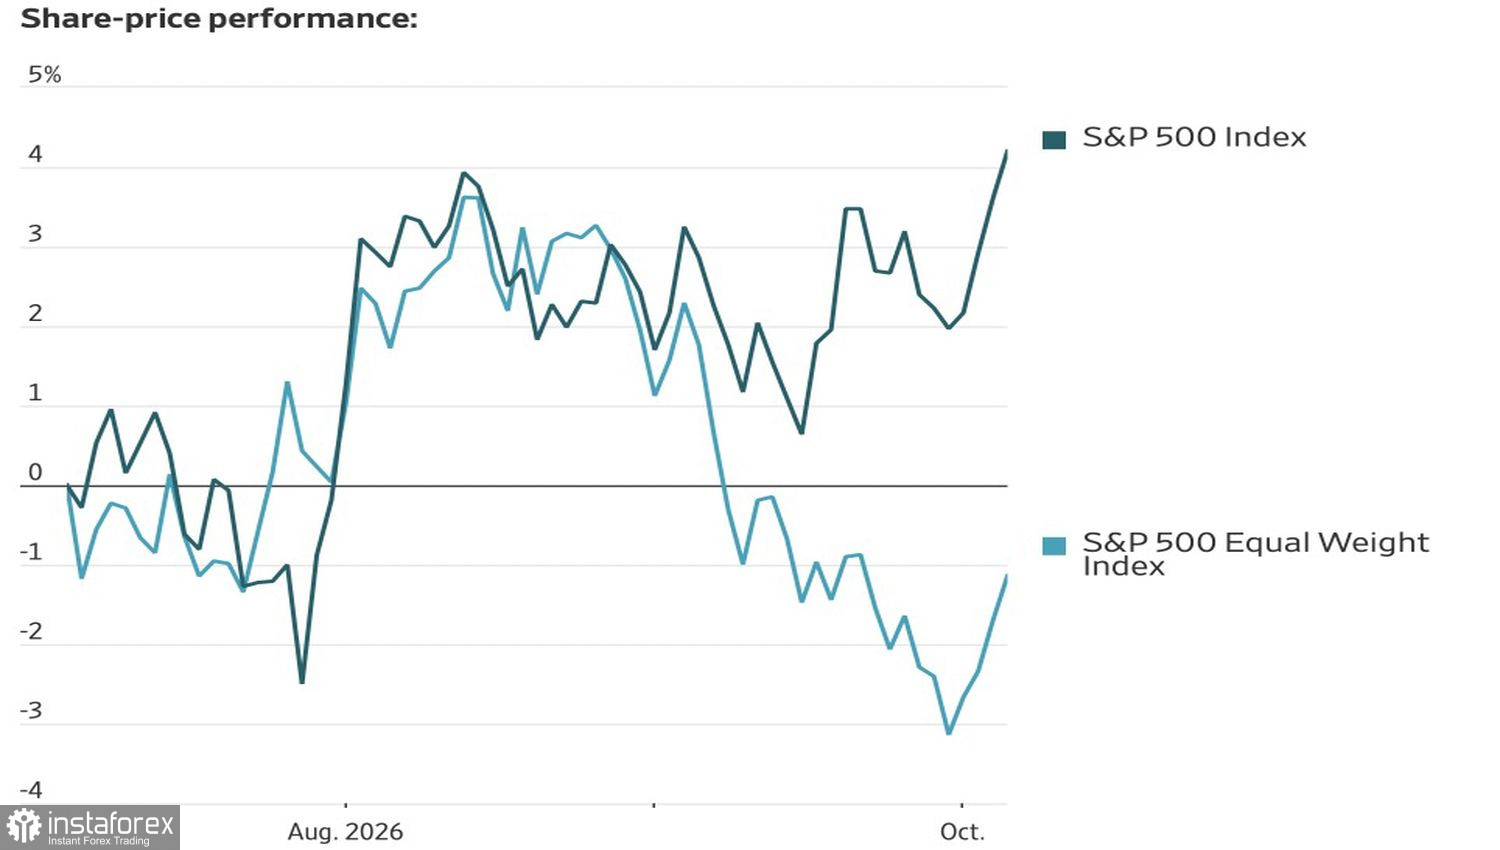
S&P 500 漲勢的一項不利因素是市場廣度偏窄。Bank of America 指出,低廣度是典型的泡沫訊號——就像肥皂泡一樣膨脹,直到破裂為止。他們建議透過大型權值股相關的衍生性金融商品來參與這波漲勢,同時為可能出現的崩跌進行避險。
Paulsen Perspectives 警告說,當油價來到每桶 100 美元、公債殖利率接近 5%、美元走強時,歷史上在三到五個月內往往會出現 S&P 500 下跌約 15%。他們的自家壓力指數中,10 年期公債殖利率佔一半權重,美元與油價各佔四分之一,過去在類似讀值時,往往伴隨市場下跌約 20–25%。多數類股已在盤整區間橫盤過久,他們預期科技股板塊將出現約 20% 的回檔。
總而言之,目前市場受到穩健的企業盈餘與對 AI 的熱情所支撐。逆風則來自漲勢集中於少數標的,以及在大宗商品與債務市場累積的風險。
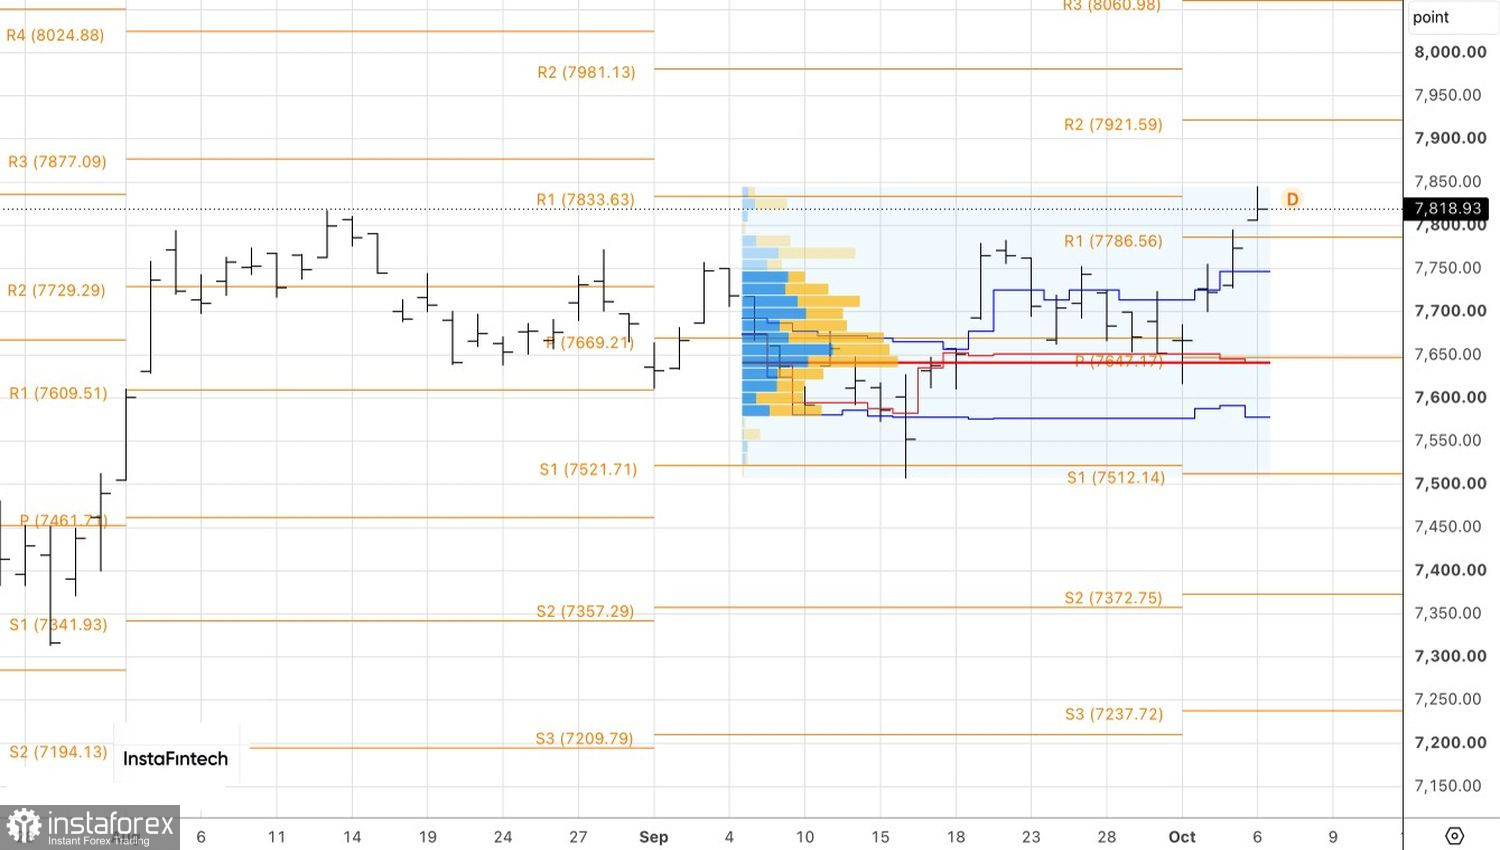
從技術面來看,日線圖顯示 S&P 500 仍維持在多頭趨勢中,正朝 7,920 與 7,980 進發。逢回買進是合理的做法。


