


 26.10.2026 03:41 PM
歐元區綜合採購經理人指數(Composite PMI)在10月降至51.9,低於前一個月的53.1,創下四個月新低。製造業PMI由52.9放緩至52.4,服務業PMI則由53.0降至51.7。形式上看,歐元區經濟仍在擴張,但成長正在放緩,且兩大部門同步轉弱。需求走軟與企業態度謹慎的情況愈發明顯。對ECB而言,這顯示其鷹派政策已開始影響實體經濟活動,儘管該央行仍傾向將重點放在通膨上。
德國10月ZEW經濟景氣預期指數由9月的34.7降至28.1,為六個月來首次惡化。分析師原先預期較溫和的下滑至30。民間消費與投資依然疲弱,但對當前景氣的評價有所改善:該指標由-47.1升至-35.9,優於預期。這種分化顯示,德國經濟目前看起來仍相對穩健,但前景卻愈發令人擔憂。對整體歐元區的預期同樣惡化,相關指標下滑7.3點至18.5。
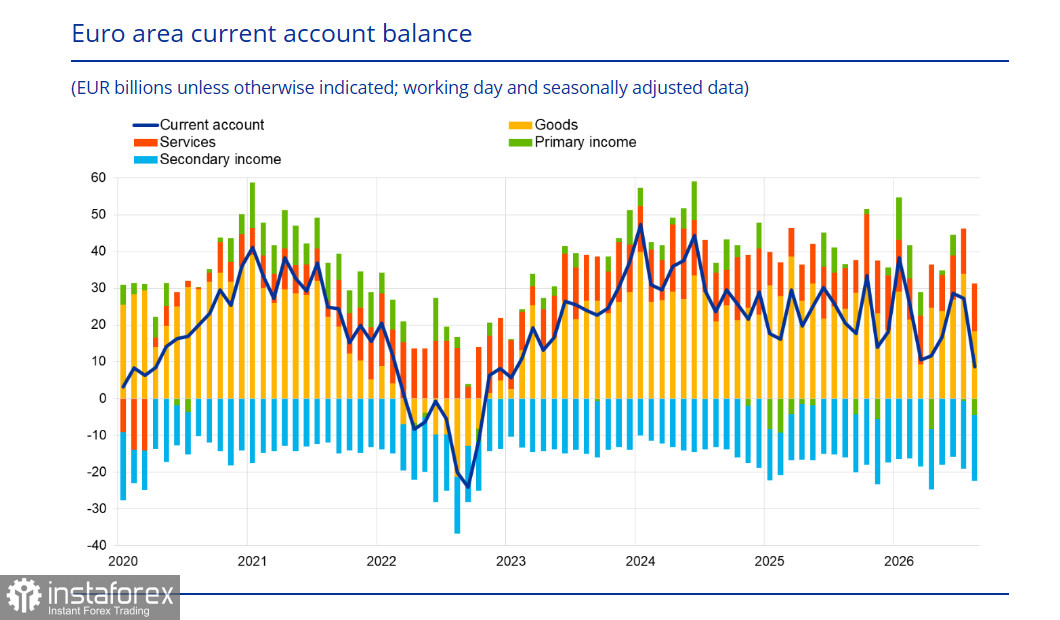
歐洲央行在 10 月 20 日公布的數據顯示,歐元區 8 月的經常帳順差僅為 90 億歐元,而前一個月為 270 億歐元。單月縮減 180 億歐元,跌幅又急又大。這一下降主要源於商品貿易順差的收窄,而這正是能源衝擊的直接結果。歐洲為能源進口支付的價格更高,這清楚反映在其貿易收支之中。
對歐元而言,這是一項結構性利空因素,因為經常帳是支撐貨幣的基本面之一。經常帳轉弱意味著流入歐元區的資本在減少,而流出的資本在增加。能源衝擊不再只是價格層面的問題,而是正在演變為對國際收支結構性的打擊。
ECB 將於 10 月 29 日召開會議,距離 9 月將利率升至 2.50% 僅七週時間。市場幾乎一致預期:利率將維持不變。10 月暫停加息的理由相當充分,包括:缺乏「第二輪效應」、市場利率與信貸利差走闊導致金融環境已然收緊,以及股市回落等。
Lagarde 很可能會在記者會上釋出 12 月再度升息的可能性,除非物價動態出現「特別有利」的變化。她有理由支持這一立場:能源衝擊「過於巨大且持續,貨幣政策不可能視而不見」。然而,市場其實已經在為 12 月升息定價。這意味著即便 ECB 真地加息,這一行動也不會構成意外,部分影響已經反映在歐元匯率之中。如果 10 月美聯儲與 ECB 均按兵不動,雙方利率利差將維持不變,暗示匯價不太可能出現大幅波動,更難談得上扭轉長期趨勢。
與此同時,天然氣情勢已變得相當緊張。週一,11 月 TTF 期貨價格升至自 2022 年 12 月以來的最高水平。根據 Gas Infrastructure Europe 的數據,歐盟天然氣儲備目前為 74.6% 的庫容,而過去五年的同期平均水準為 89.5%。在德國,儲氣量僅達 61.5%,遠低於 88.3% 的平均值。這對德國的工業活動構成直接威脅;一旦冬季出現實際能源供應短缺,工業生產可能被迫放緩。
對歐元來說,這是直接利空。高企的能源價格壓縮實質收入,加劇通膨壓力,並迫使 ECB 維持緊縮的政策立場,即便代價是經濟成長放慢。
在報告期內,歐元的淨空頭部位略為收斂至 -188 億歐元。估算價格的動能有所減弱,但仍低於其長期均值。
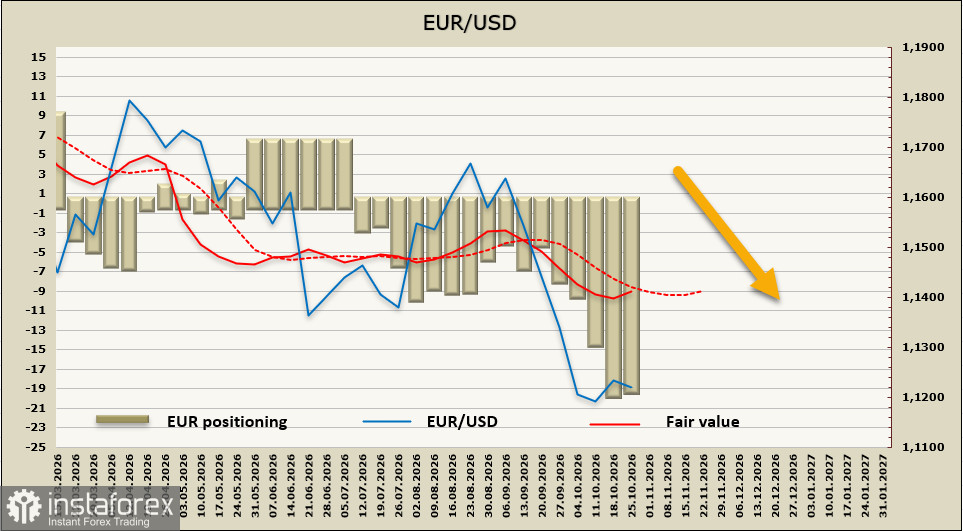
在市場對美元的樂觀情緒暫時降溫之際,歐元未能從中受惠,也無法展開持續性的反彈修正走勢。預期1.1270的局部高點將難以突破,EUR/USD 料將恢復跌勢,回落指向1.1066。
You have already liked this post today
*这里的市场分析是为了增加您对市场的了解,而不是给出交易的指示。


