


 26.10.2026 03:41 PM
تراجع مؤشر مديري المشتريات المركب في منطقة اليورو إلى 51.9 في أكتوبر من 53.1 في الشهر السابق، مسجلاً أدنى مستوى له في أربعة أشهر. وانخفض مؤشر مديري المشتريات لقطاع التصنيع إلى 52.4 من 52.9، بينما تراجع مؤشر مديري المشتريات لقطاع الخدمات إلى 51.7 من 53.0. من الناحية الشكلية، يواصل اقتصاد منطقة اليورو التوسع، لكن وتيرة النمو تتباطأ، مع ضعف في كلا القطاعين بشكل متوازٍ. ويزداد وضوحًا كل من تراجع الطلب وتزايد الحذر لدى الشركات. وبالنسبة لـ ECB، يشير ذلك إلى أن سياسته المتشددة بدأت تؤثر في النشاط الاقتصادي الحقيقي، رغم أن البنك المركزي لا يزال يفضّل التركيز على التضخم.
انخفض مؤشر ثقة الاقتصاد ZEW في ألمانيا إلى 28.1 في أكتوبر من 34.7 في سبتمبر، مسجلاً أول تدهور له منذ ستة أشهر. وكان المحللون يتوقعون تراجعًا أكثر اعتدالًا إلى مستوى 30. ولا يزال الاستهلاك الخاص والاستثمار ضعيفين، في حين تحسنت التقييمات للوضع الحالي؛ إذ ارتفع المؤشر من -47.1 إلى -35.9 متجاوزًا التوقعات. هذا التباين يشير إلى أن الاقتصاد الألماني لا يزال يبدو قويًا نسبيًا في الوقت الراهن، لكن الآفاق تزداد إثارة للقلق. كما تدهورت التوقعات بالنسبة لمنطقة اليورو ككل، حيث تراجع المؤشر بمقدار 7.3 نقاط إلى 18.5.
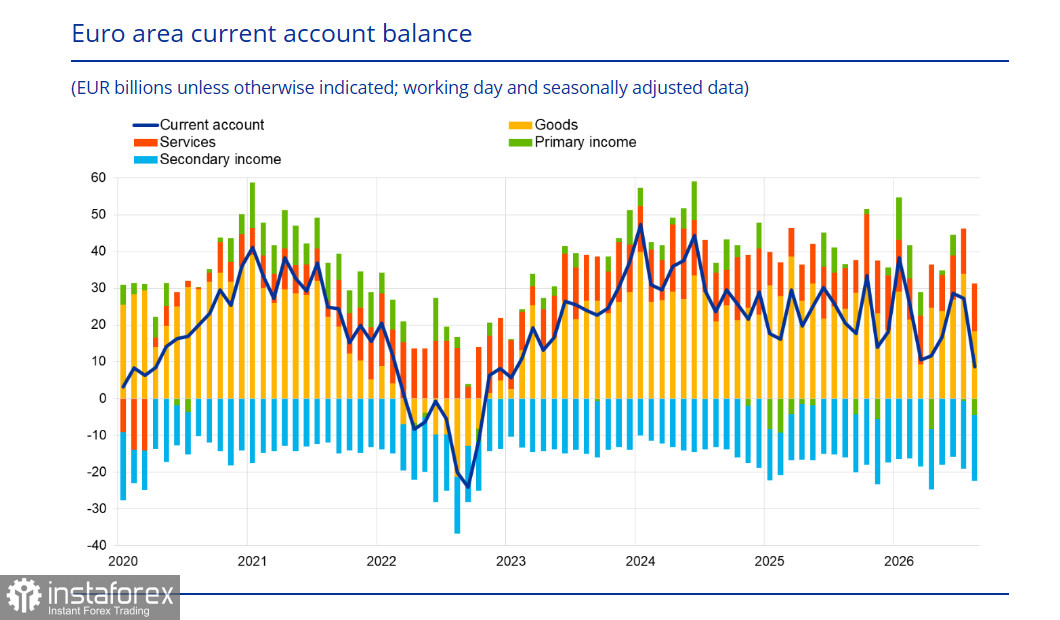
أظهرت بيانات ECB الصادرة في 20 أكتوبر أن فائض الحساب الجاري في منطقة اليورو بلغ فقط 9 مليارات يورو في أغسطس، مقارنة بـ27 مليار يورو في الشهر السابق. ويُعدّ التراجع بمقدار 18 مليار يورو في شهر واحد حاداً وذا دلالة. وقد نتج أساساً عن تراجع فائض الميزان التجاري للسلع، وهو نتيجة مباشرة لصدمة الطاقة. فأوروبا تدفع أكثر مقابل واردات الطاقة، وينعكس ذلك في ميزانها التجاري.
يمثّل هذا عاملاً هيكلياً ضاغطاً على اليورو، إذ يُعدّ الحساب الجاري أحد المحركات الأساسية للعملة. ضعف الحساب الجاري يعني أن تدفقات رؤوس الأموال الداخلة إلى منطقة اليورو تتراجع في حين تزداد التدفقات الخارجة. ولم تعد صدمة الطاقة مجرد عامل سعري؛ بل تتحول إلى ضربة هيكلية لميزان المدفوعات.
سيُعقد اجتماع ECB في 29 أكتوبر، بعد سبعة أسابيع فقط من رفع سعر الفائدة في سبتمبر إلى 2.50%. ويكاد يكون الإجماع كاملاً على أن أسعار الفائدة ستظل دون تغيير. وهناك مبررات قوية للتوقف في أكتوبر، من بينها غياب آثار الجولة الثانية، وتشدد الأوضاع المالية بفعل أسعار الفائدة في السوق وهوامش الائتمان، إضافة إلى تراجع أسواق الأسهم.
من المرجّح أن تستغل Lagarde المؤتمر الصحفي للإشارة إلى احتمال رفع الفائدة في ديسمبر، ما لم تطرأ تطورات «مواتية بشكل خاص» على مسار الأسعار. ولديها حجّة تدعم هذا الموقف: صدمة الطاقة «كبيرة ومستمرة إلى حد لا يمكن للسياسة النقدية تجاهله». غير أن الأسواق قد بدأت بالفعل في تسعير رفع للفائدة في ديسمبر. وهذا يعني أنه إذا أقدم ECB على رفع الفائدة، فلن يكون ذلك مفاجئاً، وهو منعكس جزئياً أصلاً في سعر صرف اليورو. وإذا لم يتخذ أيٌّ من البنكين المركزيين إجراءً في أكتوبر، فسيظل فارق أسعار الفائدة بين Fed وECB دون تغيير، ما يشير إلى أن تحركات الأسعار الكبيرة غير مرجحة، ناهيك عن انعكاس الاتجاه طويل الأجل.
في الأثناء، أصبحت أوضاع الغاز حرجة. فقد صعدت عقود TTF لشهر نوفمبر الآجلة يوم الاثنين إلى أعلى مستوى لها منذ ديسمبر 2022. ووفقاً لبيانات Gas Infrastructure Europe، فإن منشآت تخزين الغاز في الاتحاد الأوروبي ممتلئة بنسبة 74.6% فقط، مقارنة بمتوسط 89.5% خلال السنوات الخمس الماضية لهذه الفترة من العام. وفي ألمانيا، لا تتجاوز مستويات التخزين 61.5%، مقابل متوسط يبلغ 88.3%. وهذا يشكل تهديداً مباشراً للنشاط الصناعي الألماني، الذي قد يتباطأ خلال الشتاء في ظل نقص فعلي في إمدادات الطاقة.
يمثّل ذلك عاملاً سلبياً مباشراً لليورو. فارتفاع أسعار الطاقة يضغط على الدخول الحقيقية، ويزيد من حدة الضغوط التضخمية، ويجبر ECB على الإبقاء على سياسة نقدية تقييدية، حتى ولو جاء ذلك على حساب تباطؤ النمو الاقتصادي.
أما صافي مراكز البيع على اليورو، فقد تقلّص قليلاً خلال أسبوع التقرير إلى -18.8 مليار يورو. وقد فقد السعر التقديري زخمه، لكنه ما يزال دون متوسطه طويل الأجل.
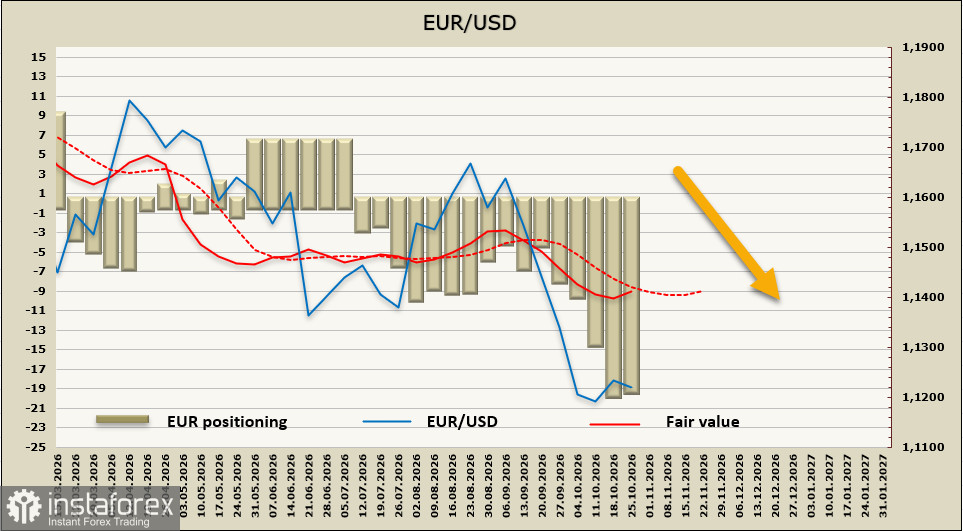
عجز اليورو عن الاستفادة من التوقف في شهية المخاطرة الصعودية تجاه الدولار الأمريكي وعن تطوير حركة تصحيحية مستدامة. التوقع السائد هو ألّا يتم تجاوز القمة المحلية عند 1.1270، وأن يستأنف زوج EUR/USD تراجعه باتجاه مستوى 1.1066.

