
Veja também


 26.10.2026 06:11 PM
O PMI Composto da zona do euro caiu para 51,9 em outubro, face a 53,1 no mês anterior, atingindo o nível mais baixo dos últimos quatro meses. O PMI da Indústria recuou para 52,4, face a 52,9, enquanto o PMI dos Serviços desceu para 51,7, face a 53,0. Em termos gerais, a economia da zona do euro continua a expandir-se, mas o crescimento está a abrandar, com ambos os setores a perderem dinamismo. A procura mais fraca e a crescente cautela das empresas tornam-se cada vez mais evidentes. Para o BCE, estes dados sugerem que a sua orientação hawkish começa a afetar a atividade económica real, embora o banco central continue a privilegiar o combate à inflação.
O Índice de Sentimento Económico ZEW da Alemanha caiu para 28,1 em outubro, face a 34,7 em setembro, registando a primeira deterioração em seis meses. Os analistas esperavam uma descida mais moderada, para 30. O consumo privado e o investimento continuam fracos, enquanto as avaliações da situação atual melhoraram: o indicador subiu de −47,1 para −35,9, superando as previsões. Esta divergência sugere que a economia alemã ainda apresenta uma situação relativamente sólida no presente, mas as perspetivas estão a tornar-se cada vez mais preocupantes. As expectativas para a zona do euro no seu conjunto também se deterioraram, com o indicador a cair 7,3 pontos, para 18,5.
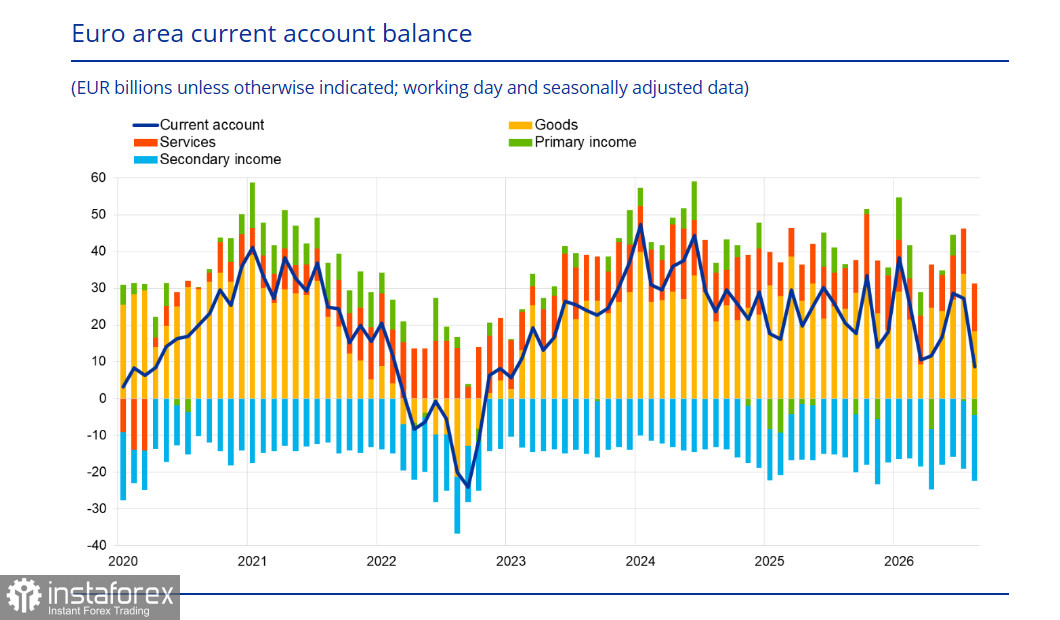
Os dados do BCE, publicados a 20 de outubro, mostraram que o excedente da conta corrente da zona do euro se fixou em apenas €9 mil milhões em agosto, face a €27 mil milhões no mês anterior. A queda de €18 mil milhões num único mês foi acentuada e significativa. Deveu-se sobretudo à redução do excedente da balança de bens, uma consequência direta do choque energético. A Europa está a pagar mais pelas importações de energia, o que se reflete na sua balança comercial.
Para o euro, trata-se de um fator estrutural de pressão em baixa, uma vez que a conta corrente é um dos seus principais fatores de sustentação. O seu enfraquecimento significa que as entradas de capital na zona do euro estão a diminuir, enquanto as saídas aumentam. O choque energético deixou de ser apenas um fator de pressão sobre os preços e está a transformar-se num problema estrutural para a balança de pagamentos.
A reunião do BCE terá lugar a 29 de outubro, apenas sete semanas após a subida das taxas de juro em setembro, para 2,50%. O consenso é quase unânime: as taxas deverão permanecer inalteradas. Existem razões convincentes para uma pausa em outubro, incluindo a ausência de efeitos de segunda ordem, o aperto das condições financeiras decorrente das taxas de juro de mercado e dos spreads de crédito, bem como a queda dos mercados acionistas.
É provável que Lagarde utilize a conferência de imprensa para sinalizar a possibilidade de uma subida das taxas em dezembro, salvo se surgirem desenvolvimentos «particularmente favoráveis» na evolução dos preços. A presidente do BCE dispõe de um argumento para sustentar esta posição: o choque energético é «demasiado significativo e persistente para ser ignorado pela política monetária». Contudo, os mercados já estão a incorporar nos preços uma subida das taxas em dezembro. Assim, se o BCE avançar com essa decisão, o movimento não constituirá uma surpresa e estará já parcialmente refletido na cotação do euro. Se nenhum dos dois bancos centrais alterar as taxas em outubro, o diferencial entre as taxas de juro da Fed e do BCE permanecerá inalterado, o que sugere que são improváveis movimentos significativos nos preços, quanto mais uma inversão da tendência de longo prazo.
Entretanto, a situação do gás tornou-se crítica. Na segunda-feira, os contratos de futuros de gás natural TTF com vencimento em novembro atingiram o nível mais elevado desde dezembro de 2022. Segundo a Gas Infrastructure Europe, as instalações de armazenamento de gás da UE estavam preenchidas a 74,6%, face a uma média de cinco anos de 89,5% para esta altura do ano. Na Alemanha, os níveis de armazenamento situavam-se em apenas 61,5%, contra uma média de 88,3%. Esta situação representa uma ameaça direta à atividade industrial alemã, que poderá abrandar durante o inverno devido à escassez física de fornecimentos de energia.
Para o euro, trata-se de um fator diretamente negativo. Os preços elevados da energia pressionam o rendimento real, intensificam as pressões inflacionistas e obrigam o BCE a manter uma orientação restritiva da política monetária, mesmo à custa de um crescimento económico mais lento.
A posição líquida curta em euros diminuiu ligeiramente durante a semana de referência, situando-se em −€18,8 mil milhões. A pressão vendedora perdeu algum ímpeto, mas permanece abaixo da sua média de longo prazo.
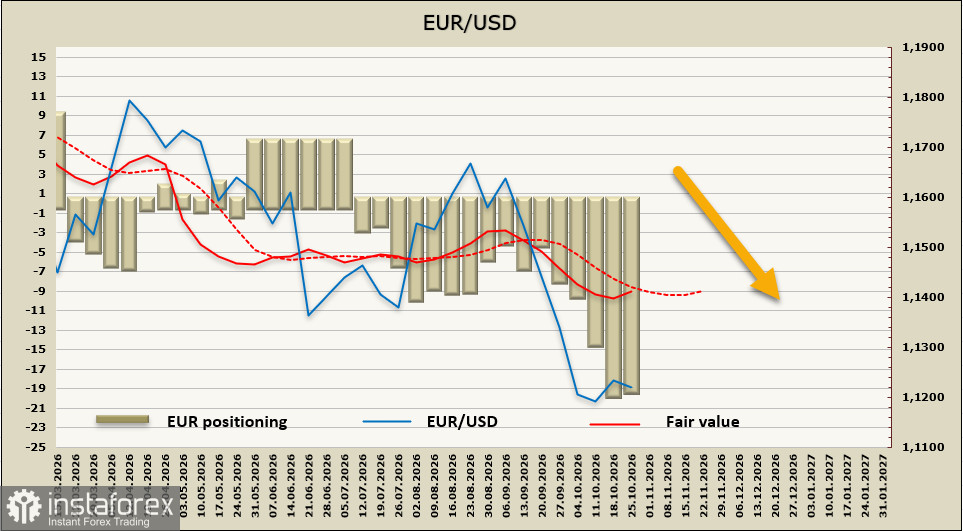
O euro não conseguiu aproveitar a pausa no movimento de otimismo em relação ao dólar americano para desenvolver um movimento corretivo sustentado. A expectativa é que a máxima local em 1,1270 não seja superada e que o EUR/USD retome a trajetória de queda em direção a 1,1066.


