


 06.11.2026 10:05 AM
今日,MSCI Asia Pacific 指數重挫 4.1%,創下自 2025 年 4 月以來最大單日跌幅。Nikkei 225 下跌 6%,Kospi 盤中一度大跌 8.8%。台灣加權指數收盤下跌 4.5%,並正式步入熊市。歐洲期貨亦走低,不過隨著美國期貨反彈,歐洲地區 MSCI 指數已收復部分早盤跌幅。
這顯然是延續週四拋售行情的結果,當時標普 500 暴跌 4.4%,創下自 2025 年 4 月關稅衝擊以來最糟單日表現。Nasdaq 100 下挫 6.4%,市值蒸發 2.3 兆美元。對半導體來說,這是自去年 4 月以來最糟的一週。市場邏輯的轉向極為迅速。就在週三之前,投資人還在押注民主黨浪潮將加速伊朗戰爭的結束,而科技巨頭則因為寄望更嚴格的 AI 支出規範能減輕現金流壓力,而一口氣增加了近 1 兆美元市值。如今,市場卻把監管視為從晶片製造商到資料中心建設商整條供應鏈的威脅。
因果鏈大致如下。新任民主黨籍德州州長 Gina Hinojosa 呼籲立即對資料中心項目實施暫停,其他州當選人也紛紛呼應。結果是,約有 40% 規劃中的美國資料中心產能,位於那些新任州長已承諾要叫停或暫緩施工的州。受到最大打擊的是 Nvidia、Qualcomm 和 Arm——其訂單依賴建設進度——以及韓國記憶體製造商。
到目前為止的贏家則是債券和美元。中國 10 年期國債殖利率在避險買盤與流動性過剩的推動下,盤中跌至歷史新低;美國公債守住了週四的漲幅,而美元兌所有 G10 貨幣走強。
原油則帶來矛盾。Brent 上漲 1.7% 至每桶 99.93 美元,此前一個交易日已跳升 3.9%。作為背景:週三收於 94.62 美元,週四早盤約在 93.6 美元,上週一收於 104.77 美元,而在 10 月底則一度逼近 118 美元。共和黨失利後,市場原本對伊朗戰爭快速結束抱有期待,但這些樂觀情緒被圍繞 AI 的恐慌所淹沒,大宗商品正在回吐先前部分跌幅。
Fed 的主要關注焦點仍是美國非農就業數據。市場普遍預期,美國經濟可能新增 65,000 個就業職位(相比 9 月的 29,000 個),失業率約為 4.18%,略優於預期的 4.2%。我認為,目前市場對政治頭條新聞的反應,比對實際損失的量化評估還要快速。但鏈條之中的風險確實存在:40% 的新項目取決於即將上任的州長所作的決定。所有這些都意味著,在接下來幾個交易時段,市場與科技板塊的波動仍將持續,反彈也只能是部分性的,而美元和政府公債很可能會繼續成為受益者。
S&P 500 技術前景
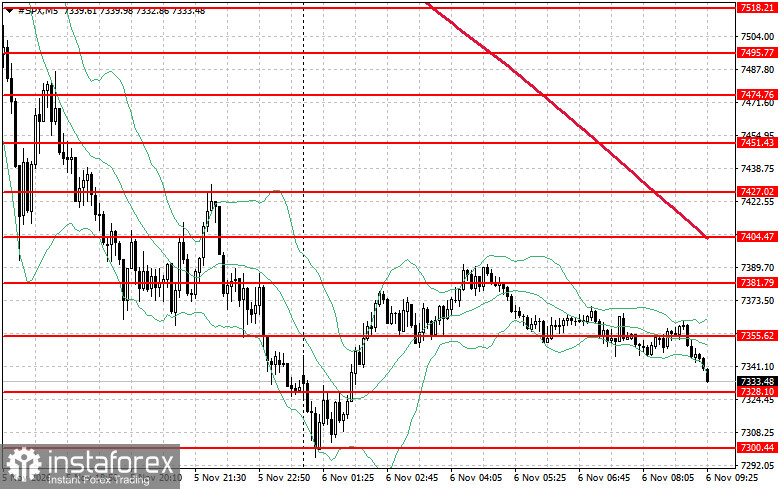
買方今日的主要任務是突破 7,355 的即時阻力位。這將確認上行趨勢,並為進一步上攻至 7,381 打開空間。同樣重要的是,多頭需要維持在 7,404 之上以鞏固其優勢。若在風險偏好下降的情況下價格回落,買方必須在約 7,328 一帶進場支撐。一旦該水準被跌破,價格可能迅速回落至 7,300,並進一步打開下探 7,279 的空間。


