


 06.11.2026 10:05 AM
اليوم، هبط مؤشر MSCI Asia Pacific بنسبة 4.1% — في أكبر تراجع له منذ أبريل 2025. وخسر مؤشر Nikkei 225 نسبة 6%، في حين تراجع مؤشر Kospi خلال جلسة التداول بما يصل إلى 8.8%. وأغلق مؤشر تايوان منخفضًا بنسبة 4.5% ليدخل بذلك في نطاق السوق الهابطة. وتتراجع العقود الآجلة الأوروبية أيضًا، رغم أن المؤشر الإقليمي MSCI قلّص بعض خسائره الصباحية مدعومًا بارتداد العقود الآجلة الأمريكية.
من الواضح أن ما يحدث هو استمرار لهبوط يوم الخميس، عندما تراجع مؤشر S&P 500 بنسبة 4.4% — في أسوأ أداء له منذ صدمة الرسوم الجمركية في أبريل 2025. أما مؤشر Nasdaq‑100 فقد هبط بنسبة 6.4% وفقد 2.3 تريليون دولار من القيمة السوقية. إنها أسوأ أسبوع لقطاع أشباه الموصلات منذ أبريل من العام الماضي. اللافت كان السرعة الكبيرة في تغيّر منطق السوق؛ فحتى يوم الأربعاء فقط، كان المستثمرون يراهنون على أن موجة انتصارات الديمقراطيين ستعجّل بنهاية حرب إيران، وأضافت عمالقة التكنولوجيا ما يقرب من تريليون دولار إلى قيمتها السوقية على أمل أن تؤدي القيود الأشد على الإنفاق في مجال الذكاء الاصطناعي إلى تخفيف الضغط على التدفقات النقدية. أما الآن، فينظر السوق إلى التنظيمات بوصفها تهديدًا يشمل السلسلة كاملة، من مصنّعي الرقائق إلى شركات بناء مراكز البيانات.
تسلسل الأسباب يبدو كالتالي: حاكمة تكساس الديمقراطية الجديدة Gina Hinojosa دعت إلى فرض وقف فوري لمشروعات مراكز البيانات، وكرّر الفائزون في ولايات أخرى المطالبة نفسها. ونتيجة لذلك، نحو 40% من الطاقة الاستيعابية المخطط لها لمراكز البيانات في الولايات المتحدة تقع في ولايات تعهّد حكّامها الجدد بإيقاف أو تعليق أعمال البناء. أكبر الخاسرين هم Nvidia وQualcomm وArm — التي تعتمد طلباتها على وتيرة التوسع في البنية التحتية — بالإضافة إلى الشركات الكورية المنتجة للذاكرة.
الفائزون حتى الآن هم السندات والدولار. فقد انخفض عائد السندات الصينية لأجل 10 سنوات إلى مستوى قياسي منخفض خلال الجلسة بفعل طلب الملاذ الآمن وفائض السيولة؛ فيما حافظت سندات الخزانة الأمريكية على مكاسب يوم الخميس، وتعزّز الدولار أمام جميع عملات مجموعة الدول العشر G10.
أما النفط فيضيف مزيدًا من التعقيدات. فقد ارتفع خام Brent بنسبة 1.7% ليصل إلى 99.93 دولارًا للبرميل بعد قفزة قدرها 3.9% في الجلسة السابقة. ولتوضيح السياق: أغلق السعر يوم الأربعاء عند 94.62 دولار، وفي صباح الخميس كان نحو 93.6 دولار، وفي يوم الاثنين الماضي أغلق عند 104.77 دولار، وفي نهاية أكتوبر كان قد اقترب من 118 دولارًا. الآمال في نهاية سريعة لحرب إيران بعد انتكاسات الجمهوريين طغت عليها حالة الذعر المرتبطة بالذكاء الاصطناعي، وها هي السلع الأولية تعوّض جزءًا من الهبوط.
ويركّز الاحتياطي الفيدرالي أساسًا على بيانات الوظائف في القطاعات غير الزراعية في الولايات المتحدة. تشير التقديرات الإجماعية إلى أن الاقتصاد الأمريكي ربما أضاف 65 ألف وظيفة (مقابل 29 ألفًا في سبتمبر)، مع بقاء معدل البطالة قريبًا من 4.18% مقارنة بتوقعات عند 4.2%. أرى أن السوق يتفاعل حاليًا مع العناوين السياسية بوتيرة أسرع من تفاعله مع التقديرات المحسوبة للخسائر الفعلية. لكن المخاطر التي تتهدد السلسلة حقيقية: 40% من المشروعات الجديدة تعتمد على قرارات الحكّام الجدد. وكل هذا يعني استمرار التقلبات في الأسواق وفي قطاع التكنولوجيا خلال الجلسات المقبلة، مع ارتدادات جزئية فقط، بينما يُرجَّح أن يظل الدولار وسندات الحكومات من المستفيدين.
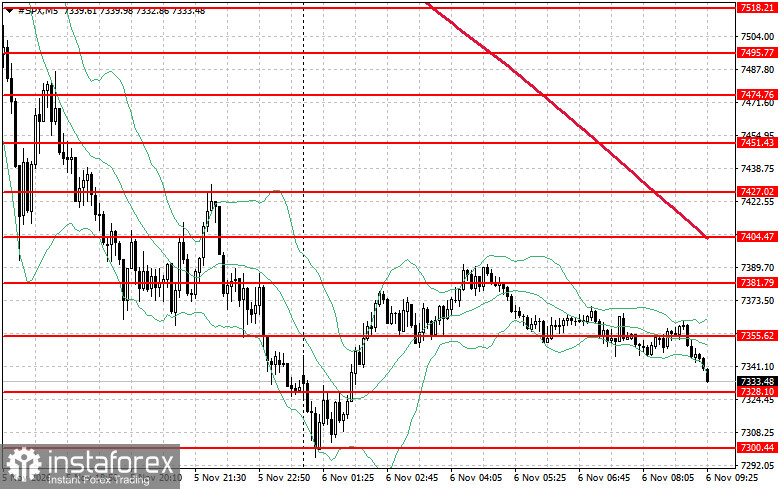
التوقعات الفنية لمؤشر S&P 500 تتمثل المهمة الرئيسية للمشترين اليوم في تجاوز مستوى المقاومة الفورية عند 7,355. سيؤكد ذلك استمرار الحركة الصاعدة ويفتح الطريق لتحقيق ارتفاع نحو 7,381. وبنفس القدر من الأهمية بالنسبة للمضاربين على الصعود هو الحفاظ على السيطرة فوق مستوى 7,404 لتعزيز مراكزهم. في حالة تحرك السعر هبوطًا مع تراجع شهية المخاطرة، يجب أن يتدخل المشترون قرب مستوى 7,328. كسر هذا المستوى سيدفع الأداة سريعًا نحو 7,300 ويفتح الطريق للوصول إلى 7,279.

