
Voir aussi


 16.10.2026 11:55 AM
Depuis hier, la monnaie unique européenne et la livre sterling conservent un potentiel de hausse. La livre s’est fortement appréciée face au dollar dès la séance asiatique, et l’euro a enregistré un gain significatif. Rappelons que ce mouvement a été déclenché par une forte baisse des rendements obligataires américains. Lorsque les prix des obligations augmentent, leurs rendements reculent, et le dollar s’est nettement affaibli hier, même si les pressions inflationnistes demeuraient élevées. Le marché avait déjà intégré ces pressions et a corrigé assez rapidement.
L’euro est resté solide même après une nouvelle publication américaine. Les prix à la production aux États-Unis pour septembre se sont établis à 1,3 % sur un mois et 6,3 % sur un an, contre des prévisions de 0,5 % et une baisse à 5,3 % en glissement annuel. En août, le PPI était de 0,5 % sur un mois et 5,6 % sur un an. Ces chiffres ont largement dépassé les attentes des économistes et ont temporairement soutenu la demande de dollars, comme en témoigne un net mouvement baissier sur le graphique après la publication. Les prix à la production hors éléments volatils ont également surpris à la hausse : 0,7 % contre 0,3 % attendus et 5,0 % en glissement annuel après 4,8 % en août. Les ventes au détail de septembre ont augmenté de 0,8 % contre un consensus de 0,3 %. Ce chiffre semble solide, mais il fait suite à une hausse de 1,3 % en août, ce qui marque donc un ralentissement relatif, et les opérateurs ont été plus enclins à vendre le dollar qu’à l’acheter. Tout cela a permis à l’euro et à la livre de préserver leur potentiel haussier. Lors de la séance asiatique d’aujourd’hui, la livre s’est rapprochée de ses plus hauts hebdomadaires, et l’euro s’est également renforcé, mais il n’a pas encore franchi 1,1241.
Les commentaires de Kevin Warsh ont également joué un rôle notable. Les gains de l’euro et de la livre ont coïncidé avec la période suivant son discours. Il a indiqué qu’il ne fournirait pas de nouvelles prévisions ni de nouvelles indications sur les taux, qu’il restait fidèle à la stratégie définie à son arrivée et que l’inflation demeurait une source de préoccupation, mais que le comité agirait avec prudence pour l’instant. Rappelons qu’après la publication de l’indice des prix à la consommation américain (CPI) mercredi, les probabilités de marché d’une hausse en octobre avaient fortement augmenté. Les déclarations de Warsh ont en grande partie fait retomber ces anticipations, et l’attention s’est déplacée vers une hausse en décembre, que les marchés intègrent déjà : le graphique indique environ 80 % de probabilité d’un relèvement de la fourchette à 4,00–4,25 %.
Passons maintenant au calendrier économique. De nombreuses statistiques importantes pour la zone euro sont attendues aujourd’hui. L’événement principal sera la publication de l’estimation définitive de l’inflation (CPI) de septembre, pour laquelle le consensus table sur 3,8 %, soit le même niveau que l’estimation flash initiale. Il convient de noter que l’inflation en zone euro accélère depuis juin : 2,8 % en juin, 2,9 % en juillet, 3,2 % en août et 3,8 % en septembre. L’estimation flash montrait que la principale contribution provenait de l’énergie : +18,8 % sur un an contre 14,3 % un mois plus tôt. Si le chiffre définitif est révisé au-dessus de 3,8 %, cela offrirait un soutien supplémentaire à l’euro, car une inflation élevée implique des taux élevés et la nécessité pour la BCE d’agir. Le taux de dépôt est actuellement de 2,50 %, et le marché anticipe une pause le 29 octobre, suivie d’une dernière hausse en décembre à 2,75 % ; un chiffre solide renforcerait ce scénario.
Outre l’inflation, les statistiques du jour comprennent la balance commerciale de la zone euro et l’indice des prix à la consommation en Italie (prévision : +0,7 %). Elles ont peu de chances de faire bouger fortement le marché ; l’attention restera centrée sur l’inflation de la zone euro. Dans l’après-midi, la production industrielle américaine de septembre sera publiée, avec une progression attendue de 0,4 % après un chiffre nul en août, et la production manufacturière devrait également afficher une légère amélioration. De bons chiffres sur ce front pourraient soutenir le dollar.
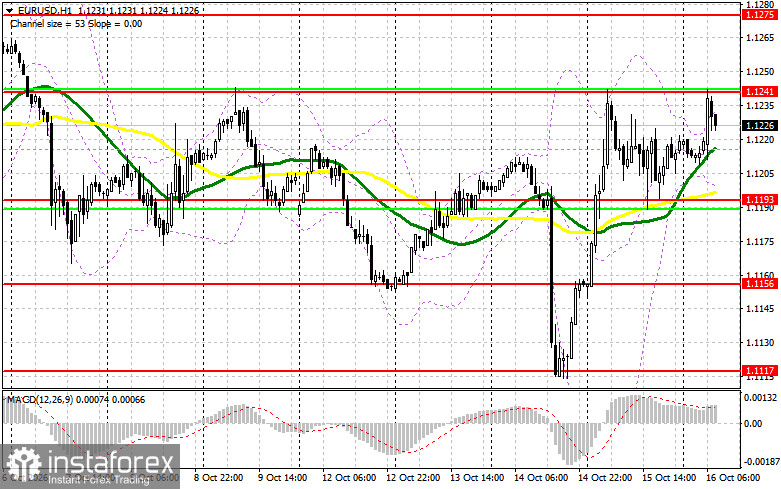
EUR/USD. Pour les positions vendeuses, le niveau clé reste 1,1241, mais notez qu’il a déjà été testé le 9 octobre et à nouveau hier. Une fausse cassure de 1,1241, formée aujourd’hui pendant la séance asiatique, a déjà offert un bon mouvement baissier d’environ 15 pips, donc attention à ne pas vendre à nouveau ce niveau sans prudence. Si l’inflation de la zone euro est conforme aux prévisions, il ne se passera rien de nouveau, mais les vendeurs devraient probablement se manifester autour de 1,1241. Si les chiffres dépassent les attentes, on verra sans doute une cassure avec clôture au-dessus de 1,1241, et dans ce cas, des achats en direction de 1,1275 seraient envisageables. C’est là que j’attends un retour de l’activité vendeuse et je ne considérerais des ventes que sur fausse cassure, avec un objectif plus éloigné à 1,1310, où je vendrais les rebonds pour des mouvements de l’ordre de 25 pips. Si la pression sur l’euro réapparaît au cours de la première moitié de la journée, je chercherais à acheter — comme hier — près de 1,1193 sur fausse cassure, ou sur une fausse cassure de 1,1156, en visant au minimum un retour vers 1,1193. Je privilégie les achats sur rebond à partir de 1,1117 avec un objectif de 25 à 30 pips.
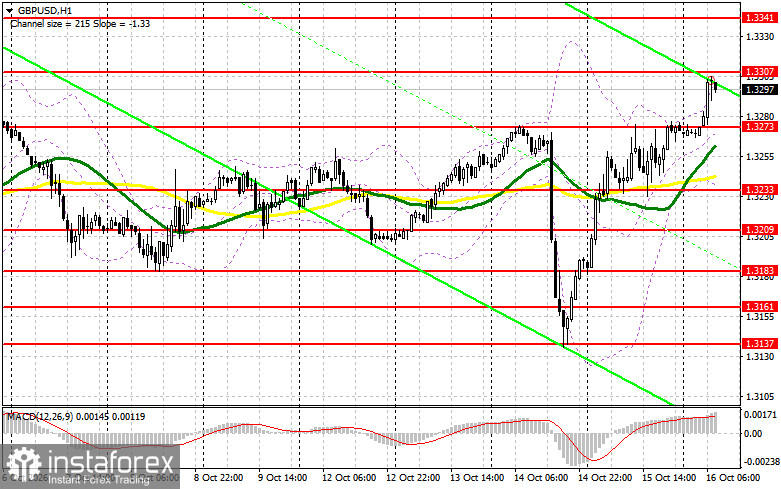
GBP/USD. J’attends les premiers shorts actifs autour de 1,3307 sur une fausse cassure, ce qui donnerait une correction vers 1,3273. Si les acheteurs ne se manifestent pas, une cassure avec clôture en dessous ramènera rapidement la livre vers la zone de 1,3233, où des achats sont possibles en cas d’échec de la cassure. Les objectifs baissiers suivants sont 1,3209 et 1,3183 ; à partir de ces niveaux, j’achèterais les rebonds pour 20–25 pips. Si la hausse de la livre se poursuit, une cassure avec clôture au-dessus de 1,3307 ouvrirait la voie à un mouvement vers 1,3341, où je vendrais en cas d’échec de la cassure, ou je vendrais un rebond depuis 1,3368 pour 25–30 pips.
Ce qui m’inquiète le plus aujourd’hui, c’est ceci : le dollar a résisté à la fois à une inflation forte et à une envolée du PPI et n’a pourtant pas réussi à conserver ses gains, ce qui signifie que la question maintenant est de savoir où iront les rendements obligataires. Je pense que tant que Warsh reste silencieux sur les taux et que le marché se projette sur décembre, l’euro et la livre ont suffisamment de marge pour rester proches de leurs plus hauts hebdomadaires. Mais si l’inflation de la zone euro déçoit et que l’industrie américaine surprend, je ne serais pas étonné que ce rebond prenne fin plus tôt que beaucoup ne l’anticipent.

