
Voir aussi


 13.11.2026 09:26 AM
Après la séance d’hier, l’euro et la livre ont de nouveau cédé du terrain face au dollar, même si ces deux devises ont tenté de se raffermir durant la première moitié de la journée. Les acheteurs ont manqué de munitions — et ce n’est pas la faiblesse des statistiques qui est en cause : même de bons chiffres ne parviennent pas, pour l’instant, à contrebalancer les anticipations d’un durcissement de la politique monétaire de la Fed, qui dictent l’humeur du marché en cette fin de semaine.
Que montrent les données britanniques ? Le PIB de septembre a augmenté de 0,2 % (contre 0,0 % attendu et 0,0 % précédemment), et le PIB du troisième trimestre a progressé de 0,7 % après 0,5 % au deuxième trimestre, conformément aux prévisions. En glissement annuel, la croissance économique a accéléré pour atteindre 1,9 % après 1,4 %. La production industrielle a augmenté de 0,3 % (consensus : -0,3 %), et la production manufacturière a progressé de 0,7 % (contre -0,5 % attendu). Le point faible reste la balance commerciale : le déficit s’est creusé à 22,3 milliards de livres, contre 19,2 milliards de livres attendus. L’ensemble dresse le tableau d’une reprise britannique raisonnablement solide après un début d’année poussif, et il y a une semaine, ces chiffres auraient probablement soutenu la livre. À mon avis, s’ils n’y sont pas parvenus aujourd’hui, c’est tout simplement parce que le contexte extérieur a pesé davantage que les données domestiques.
Ce contexte vient des États‑Unis. Les inscriptions hebdomadaires au chômage ont augmenté à 200 000 (contre 195 000 attendues), tandis que le chiffre de la semaine précédente a été révisé à 191 000 au lieu de 189 000 — le plus bas depuis 1969. Les demandes continues sont tombées à 1 697 000 (1 720 000 attendues). Le marché du travail reste tendu, ce qui a aidé le dollar à tenir ses positions. À mon sens, les déclarations des responsables de la Fed ont eu un impact encore plus important sur les achats de dollars que les statistiques elles‑mêmes.
La dynamique est importante. Mary Daly estimait récemment que la politique monétaire était bien calibrée, mais elle affirme désormais qu’un resserrement supplémentaire sera nécessaire, car les pressions sur les prix se sont étendues au‑delà des secteurs liés aux tarifs et à l’énergie, et les entreprises répercutent de plus en plus leurs coûts sur les consommateurs. John Williams appelait à la patience en septembre ; en octobre, il envisageait une hausse supplémentaire cette année, mais il considère désormais que l’inflation est trop élevée, même au vu des dernières données, et parle de la nécessité d’agir. Beth Hammack défendait déjà une position restrictive et a voté pour une hausse des taux ; Austan Goolsbee a jugé le dernier rapport sur l’inflation préoccupant et a mis en garde contre une demande en surchauffe. Waller les a rejoints en évoquant lui aussi la possibilité d’un mouvement de 50 points de base. Le ton a donc changé chez des responsables qui se montraient encore prudents récemment, et c’est là le principal développement de la semaine.
La conclusion est claire : le marché intègre désormais trois hausses de 25 points de base — une en décembre et deux autres lors des réunions de l’an prochain (anticipées en janvier et mars par les contrats à terme). Pour rappel, le taux directeur se situe actuellement à 3,75–4,00 %, et la probabilité d’un mouvement en décembre était déjà estimée à 96,3 % avant la publication de l’IPC. Après un IPC ressorti au‑dessus des attentes pour le troisième mois consécutif, une hausse de 25 points de base en décembre peut être considérée comme entièrement intégrée dans les cours. Il est notable que le président de la Fed, Waller, adopte une posture défensive, apparaît peu en public et ne fournit ni projections ni indications sur les taux. Le marché se concentre donc sur les déclarations des autres responsables, et même les membres non votants du FOMC contribuent désormais à donner le ton.
Concernant le calendrier du jour, la publication révisée du PIB de la zone euro pour le troisième trimestre, dans la première partie de la journée, retiendra l’attention. On s’attend à la confirmation d’une croissance de 0,4 % (comme dans l’estimation flash), après 0,6 % au deuxième trimestre, ce qui signale un ralentissement, avec un taux d’environ 1,3 % en glissement annuel. L’emploi devrait, lui, progresser de 0,2 % d’un trimestre sur l’autre. Pour l’euro, il s’agit davantage d’un élément de contexte que d’un moteur : le taux de dépôt de la BCE est de 2,50 %, un relèvement à 2,75 % est attendu le 17 décembre, et l’inflation préliminaire d’octobre est anticipée à 4,0 % contre 3,8 % précédemment. Un chiffre en ligne avec les attentes ne changerait pas grand‑chose ; une révision à la baisse renforcerait l’argument selon lequel la croissance reste en retrait par rapport à l’inflation et supprimerait un soutien à l’euro. Une surprise haussière ne lui profiterait vraisemblablement que de façon limitée et temporaire.
Le principal rendez‑vous aujourd’hui est l’indice PPI américain. Pour octobre, le consensus table sur 0,4 % en rythme mensuel et 6,6 % en glissement annuel, après respectivement 1,3 % et 6,3 % en septembre, le PPI sous‑jacent étant attendu à 0,3 % m/m après 0,7 % et 5,0 % en g.a. La poussée de septembre — la plus forte depuis mars 2022 — était presque entièrement liée au carburant, avec une hausse de 20,3 % de l’essence. Ce précédent pic n’avait apporté qu’un soutien temporaire au dollar et ne s’était pas traduit par des gains face à l’euro et à la livre. La situation est différente aujourd’hui : le marché a déjà intégré un scénario agressif après la publication de l’IPC, et si le PPI dépasse de nouveau les prévisions, le dollar se renforcera encore, et l’EUR/GBP continuera de reculer. Michelle Bowman et Susan Collins doivent s’exprimer plus tard ; je n’attends rien de nouveau — le ton des responsables de la Fed est resté résolument restrictif tout au long de la semaine.
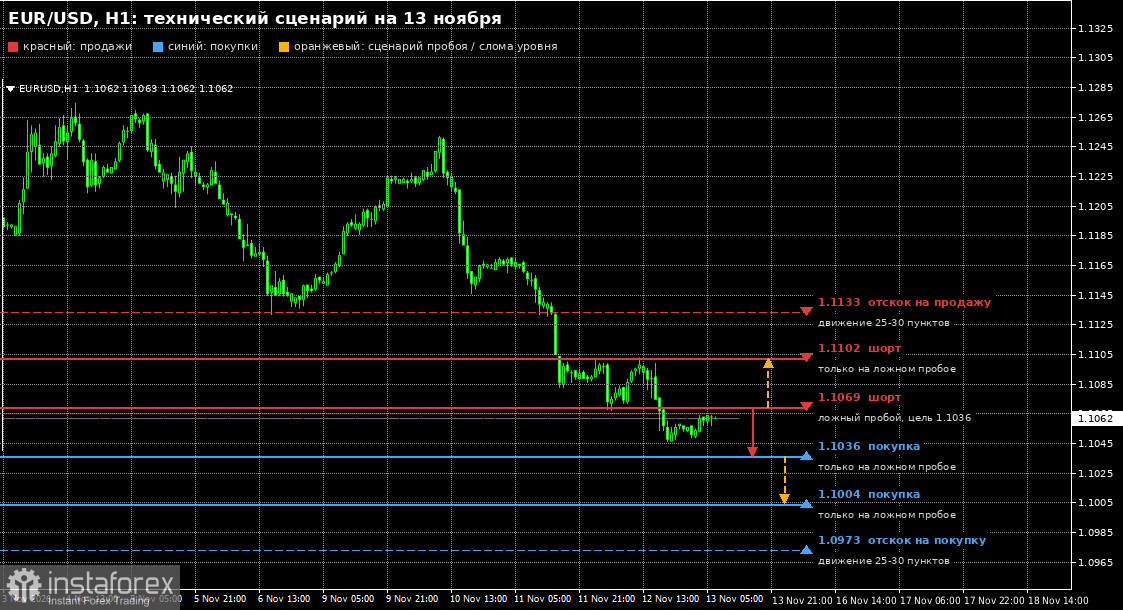
Configuration technique pour l’EUR/USD (graphique horaire)
Pour les positions longues, envisagez des niveaux de faux breakout à 1,1036 et 1,1004 — trader dans cette zone revient à aller à contre-tendance, avec un objectif plus éloigné à 1,0973 où je chercherais à acheter sur un rebond pour 25–30 pips. Pour les positions courtes, les vendeurs pourraient tenter de défendre 1,1069 en cas de bonne statistique européenne ; un faux breakout à ce niveau indiquerait que les vendeurs visent 1,1036. Si aucun vendeur ne se manifeste à 1,1069, une correction de fin de semaine pourrait atteindre 1,1102. Ventes uniquement sur faux breakout ; je chercherais à vendre les rebonds à partir de 1,1133 pour 25–30 pips.
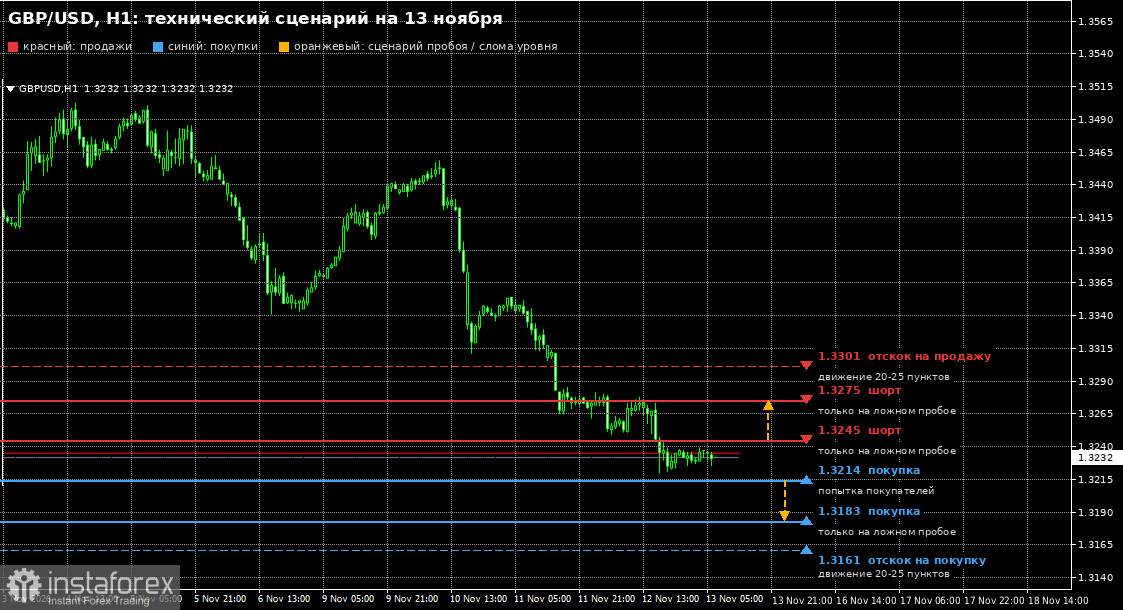
L’EUR/GBP suit une dynamique similaire. Après un nouveau plus bas hebdomadaire, les acheteurs chercheront probablement à se manifester vers 1,3214 ; sinon, je reporterais les achats vers 1,3183 sur une fausse cassure à contre-tendance, avec un objectif à 1,3161 pour 20–25 pips. Côté ventes, j’éviterais de me précipiter à proximité des plus bas actuels : les positions vendeuses ne devraient être envisagées que sur une fausse cassure de 1,3245 ou 1,3275, et je vendrais les rebonds à partir de 1,3301 pour 20–25 pips.
En résumé, le dollar garde l’avantage à l’approche du week-end. Trois hausses de taux de la Fed déjà intégrées dans les prix, combinées au ton hawkish des responsables, pèsent davantage que les statistiques britanniques et qu’une zone euro qui ralentit mais reste en croissance. Je m’attends à ce qu’un PPI solide donne aux marchés une nouvelle raison de vendre l’EUR et la GBP, toute reprise corrective servant surtout à initier des positions vendeuses. Un PPI faible pourrait permettre aux acheteurs de récupérer une partie des pertes, mais je n’anticipe pas de retournement durable sans un ton plus accommodant de la Fed.

