


 13.11.2026 09:26 AM
بعد جلسة أمس، تراجع كل من اليورو والجنيه الإسترليني مجددًا أمام الدولار، رغم محاولة العملتين التماسك في النصف الأول من اليوم. افتقر المشترون إلى الزخم اللازم — وليس ضعف البيانات هو السبب هذه المرة؛ فحتى الأرقام القوية حاليًا غير قادرة على تعويض التوقعات بتشديد السياسة النقدية من جانب الـ Fed، والتي تملي مزاج السوق في نهاية الأسبوع.
ماذا أظهرت بيانات المملكة المتحدة؟ ارتفع الناتج المحلي الإجمالي لشهر سبتمبر بنسبة 0.2% (مقابل 0.0% متوقع و0.0% سابقًا)، وازداد الناتج المحلي الإجمالي للربع الثالث بنسبة 0.7% بعد 0.5% في الربع الثاني، بما يتماشى مع التوقعات. وعلى أساس سنوي، تسارع النمو الاقتصادي إلى 1.9% من 1.4%. ارتفع الإنتاج الصناعي بنسبة 0.3% (مقابل توقعات عند -0.3%)، وزاد الإنتاج في قطاع التصنيع بنسبة 0.7% (مقابل -0.5% متوقع). يظل موضع الضعف في الميزان التجاري، إذ اتسع العجز إلى 22.3 مليار جنيه إسترليني مقارنة بتوقعات عند 19.2 مليار جنيه إسترليني. تشير الصورة العامة إلى تعافٍ معقول الصلابة في المملكة المتحدة بعد بداية بطيئة للعام، ولو كانت هذه البيانات قد صدرت قبل أسبوع لكانت دعمت الجنيه الإسترليني. وأرى أنها فشلت في تحقيق ذلك اليوم ببساطة لأن العوامل الخارجية طغت على البيانات المحلية.
هذه العوامل جاءت من الجانب الأمريكي. ارتفعت طلبات إعانة البطالة الأولية الأسبوعية إلى 200 ألف (مقابل 195 ألفًا متوقعة)، مع مراجعة قراءة الأسبوع الماضي إلى 191 ألفًا من 189 ألفًا — وهو أدنى مستوى سابق منذ 1969. في المقابل، انخفضت طلبات الإعانة المستمرة إلى 1,697 ألف (مقابل 1,720 ألفًا متوقعة). لا يزال سوق العمل متينًا، ما ساعد الدولار على الحفاظ على قوته. وفي رأيي، كان لتصريحات أعضاء الاحتياطي الفيدرالي أثر أكبر على عمليات شراء الدولار من البيانات نفسها.
تكمن الأهمية في التطور الديناميكي. كانت Mary Daly ترى مؤخرًا أن السياسة النقدية في موقع ملائم، لكنها تقول الآن إن هناك حاجة إلى مزيد من التشديد لأن ضغوط الأسعار امتدت إلى قطاعات تتجاوز الرسوم الجمركية وقطاعات الطاقة، ولأن الشركات باتت تنقل التكاليف إلى المستهلكين بدرجة متزايدة. John Williams دعا إلى التحلي بالصبر في سبتمبر؛ وفي أكتوبر، أبدى انفتاحًا على زيادة واحدة هذا العام، لكنه الآن يصف التضخم بأنه مرتفع للغاية حتى في القراءات الأخيرة ويتحدث عن الحاجة إلى التحرك. Beth Hammack كانت تميل سابقًا إلى موقف تقييدي وصوتت لصالح رفع الفائدة؛ بينما وصف Austan Goolsbee تقرير التضخم بأنه مقلق وحذر من فرط في الطلب. كما انضم Waller إليهم في طرح احتمال رفع بمقدار 50 نقطة أساس. تغيرت النبرة لدى مسؤولين كانوا متحفظين نسبيًا حتى وقت قريب، وهذا هو التطور الأهم خلال الأسبوع.
والخلاصة واضحة: السوق يسعر الآن ثلاث زيادات متتالية بمقدار 25 نقطة أساس — واحدة في ديسمبر واثنتان إضافيتان في اجتماعات العام المقبل (تسعَّر في العقود الآجلة على أنها اجتماع يناير ومارس). يُذكر أن سعر الفائدة الحالي يتراوح بين 3.75–4.00%، وأن احتمال التحرك في ديسمبر كان يُقدَّر بالفعل عند 96.3% قبل صدور مؤشر أسعار المستهلكين CPI. وبعد قراءة للمؤشر فاقت التوقعات للشهر الثالث على التوالي، يمكن اعتبار رفع الفائدة بمقدار 25 نقطة أساس في ديسمبر مسعَّرًا بالكامل. واللافت أن رئيس الاحتياطي الفيدرالي Waller يتبنى موقفًا دفاعيًا، نادر الظهور الإعلامي، ولا يقدم توقعات أو توجيهات بشأن الفائدة. ولذا يركز السوق على تصريحات المسؤولين الآخرين، حتى إن الأعضاء غير المصوتين في لجنة السوق الفيدرالية المفتوحة FOMC أصبحوا الآن من يحدد النبرة.
بالنسبة لجدول اليوم، سيحظى التقرير المعدل للناتج المحلي الإجمالي للربع الثالث في منطقة اليورو في النصف الأول من اليوم بالاهتمام. من المتوقع تأكيد نمو عند 0.4% (كما في القراءة الأولية) بعد 0.6% في الربع الثاني، أي إن التباطؤ واضح، مع معدل سنوي في حدود 1.3%. ومن المتوقع أن يرتفع التوظيف بنسبة 0.2% على أساس ربع سنوي. بالنسبة لليورو، تشكل هذه البيانات خلفية أكثر منها محركًا رئيسيًا: يبلغ سعر فائدة الإيداع لدى ECB مستوى 2.50%، ويُنتظر رفعه إلى 2.75% في 17 ديسمبر، بينما يُتوقع أن يبلغ التضخم الأولي لشهر أكتوبر 4.0% مقابل 3.8% سابقًا. نتيجة متوافقة مع التوقعات لن تغيّر الكثير؛ أما المراجعة بالخفض فستدعم الحجة القائلة بأن النمو يتخلف عن التضخم وتُضعف الدعم لليورو. وأي مفاجأة إيجابية على صعيد الأرقام ستكون على الأرجح داعمة لليورو لفترة وجيزة فقط.
الحدث الأبرز اليوم هو مؤشر أسعار المنتجين الأمريكي PPI. يُتوقع أن يسجل شهر أكتوبر 0.4% على أساس شهري و6.6% على أساس سنوي بعد 1.3% و6.3% في سبتمبر، مع توقع أن يسجل PPI الأساسي 0.3% شهريًا بعد 0.7% و5.0% سنويًا. كانت القفزة في سبتمبر — الأكبر منذ مارس 2022 — مدفوعة تقريبًا بالكامل بالوقود، مع ارتفاع أسعار البنزين بنسبة 20.3%. تلك القفزة السابقة قدمت دعمًا مؤقتًا فحسب للدولار ولم تُترجم إلى مكاسب أمام اليورو والجنيه الإسترليني. الوضع الآن مختلف: السوق قد سعَّر بالفعل سيناريو متشددًا بعد بيانات CPI، وإذا جاء PPI مجددًا أعلى من التوقعات فسيتعزز الدولار أكثر، وسيواصل زوج EUR/GBP الهبوط. ستتحدث Michelle Bowman وSusan Collins لاحقًا؛ ولا أتوقع جديدًا يُذكر — فالنبرة من جانب متحدثي الاحتياطي الفيدرالي ظلت متشددة طوال الأسبوع.
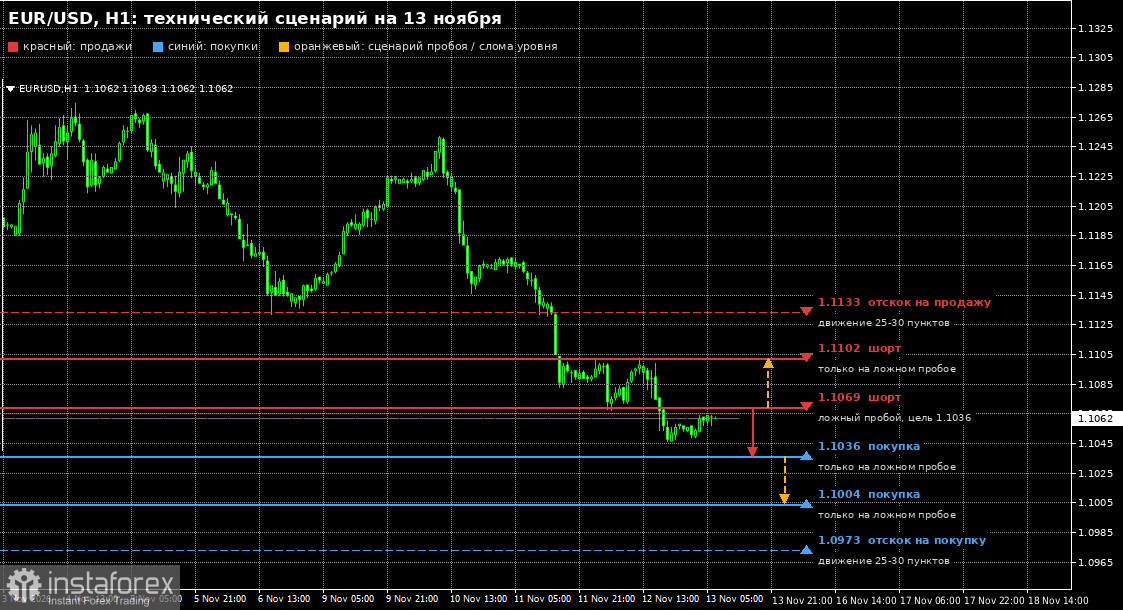
الصورة الفنية لزوج EUR/USD (بيانات الساعة)
بالنسبة لمراكز الشراء، يمكن النظر إلى مستويات الاختراق الكاذب عند 1.1036 و1.1004 — التداول هنا يكون عكس الاتجاه، مع هدف أبعد عند 1.0973، حيث سأبحث عن فرصة شراء ارتداد بهدف 25–30 نقطة. بالنسبة لمراكز البيع، قد يحاول البائعون الدفاع عن مستوى 1.1069 في حال صدور بيانات أوروبية إيجابية؛ حدوث اختراق كاذب هناك سيشير إلى أن البائعين يستهدفون مستوى 1.1036. إذا لم يظهر بائعون عند 1.1069، فقد يصل تصحيح نهاية الأسبوع إلى 1.1102. يفضّل البيع فقط عند الاختراقات الكاذبة؛ وسأنظر إلى بيع الارتفاعات من مستوى 1.1133 بهدف 25–30 نقطة.
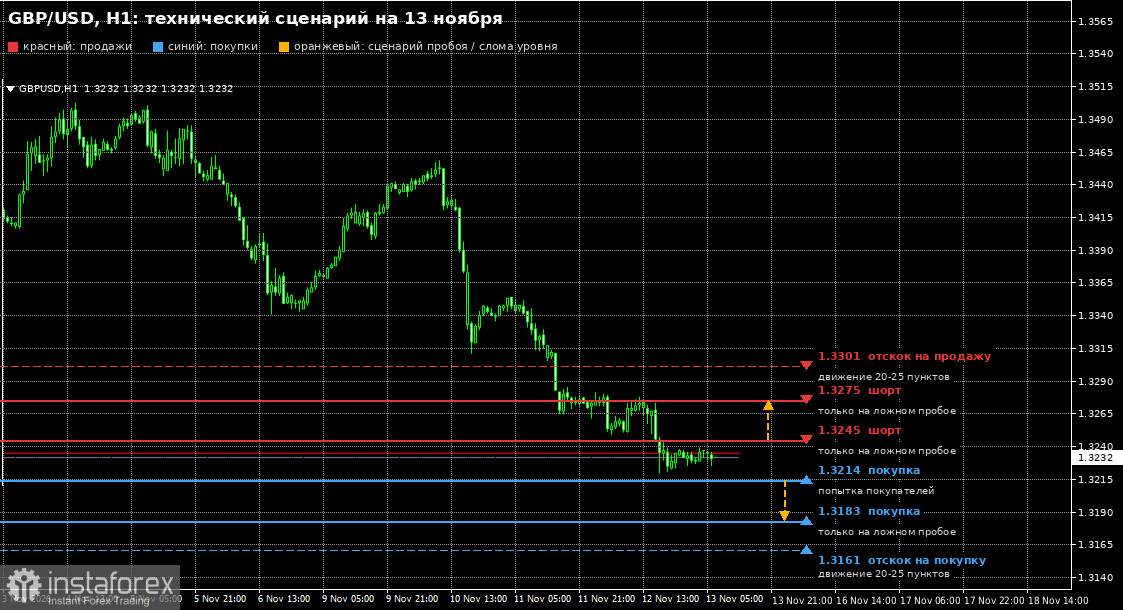
يُظهر زوج GBP/USD سلوكًا مماثلًا. بعد تسجيل قاع أسبوعي جديد، من المرجّح أن يحاول المشترون الظهور عند مستوى 1.3214؛ وإذا لم يحدث ذلك، فسأفضّل تأجيل الشراء حتى مستوى 1.3183 في حال حدوث كسر كاذب عكس الاتجاه، مع استهداف مستوى 1.3161 للحصول على 20–25 نقطة. وعلى جانب البيع، أفضل تجنّب التسرّع بالقرب من القيعان الحالية — يجب التفكير في صفقات البيع فقط في حال حدوث كسر كاذب لمستوى 1.3245 أو 1.3275، وسأقوم ببيع الارتدادات من مستوى 1.3301 مستهدفًا 20–25 نقطة.
خلاصة القول: الدولار في موقع قوة مع اقتراب عطلة نهاية الأسبوع. التسعير المسبق لثلاث زيادات في الفائدة من Fed والنبرة المتشددة للمسؤولين ترجّح الكفة على بيانات المملكة المتحدة وعلى منطقة اليورو التي تتباطأ لكنها ما زالت تنمو. أتوقع أن يمنح مؤشر PPI القوي الأسواق سببًا إضافيًا لبيع كل من EUR وGBP، مع كون أي ارتداد تصحيحي فرصة أساسية لفتح صفقات بيع. أما مؤشر PPI الضعيف فقد يسمح للمشترين بتقليص بعض الخسائر، لكنني لا أتوقع انعكاسًا مستدامًا من دون نبرة أكثر ليونة من جانب Fed.

