
Шунингдек қаранг


 26.10.2026 14:27
Заседание FOMC 27 и 28 октября уже не представляет никакой интриги для рынков с точки зрения самого решения. Согласно данным CME, фьючерсы по ставке ФРС на утро понедельника предполагают около 90% вероятности того, что ставка останется неизменной в диапазоне 3,75–4,00%.
Само по себе решение почти ничего не скажет о долларе, вся интрига сместилась в ожидаемую риторику после заседания. Уорш известен нежеланием давать рынку прямые ориентиры, поэтому участники будут вычитывать сигнал о декабре между строк. Пока мнение рынка склоняется к тому, что риторика останется достаточно ястребиной, чтобы доллар удержался на текущих позициях, поскольку инфляция остается высокой и признаков ее замедления нет.
Да и с рынком труда все далеко не так ясно. Число первичных заявок на пособие по безработице за неделю до 17 октября снизилось до 194 тысяч — трёхмесячного минимума и ниже ожиданий в 200 тысяч. Медианная продолжительность безработицы достигла 11,5 недели, почти максимума за четыре с половиной года, а сентябрьские нонфармы показали прирост всего на 29 тыс. новых рабочих мест против 133 тысяч в августе. Поднимать ставку при таком неоднозначном рынке труда ФРС, очевидно, может заставить только какой-то экстраординарный фактор, которого не наблюдается.
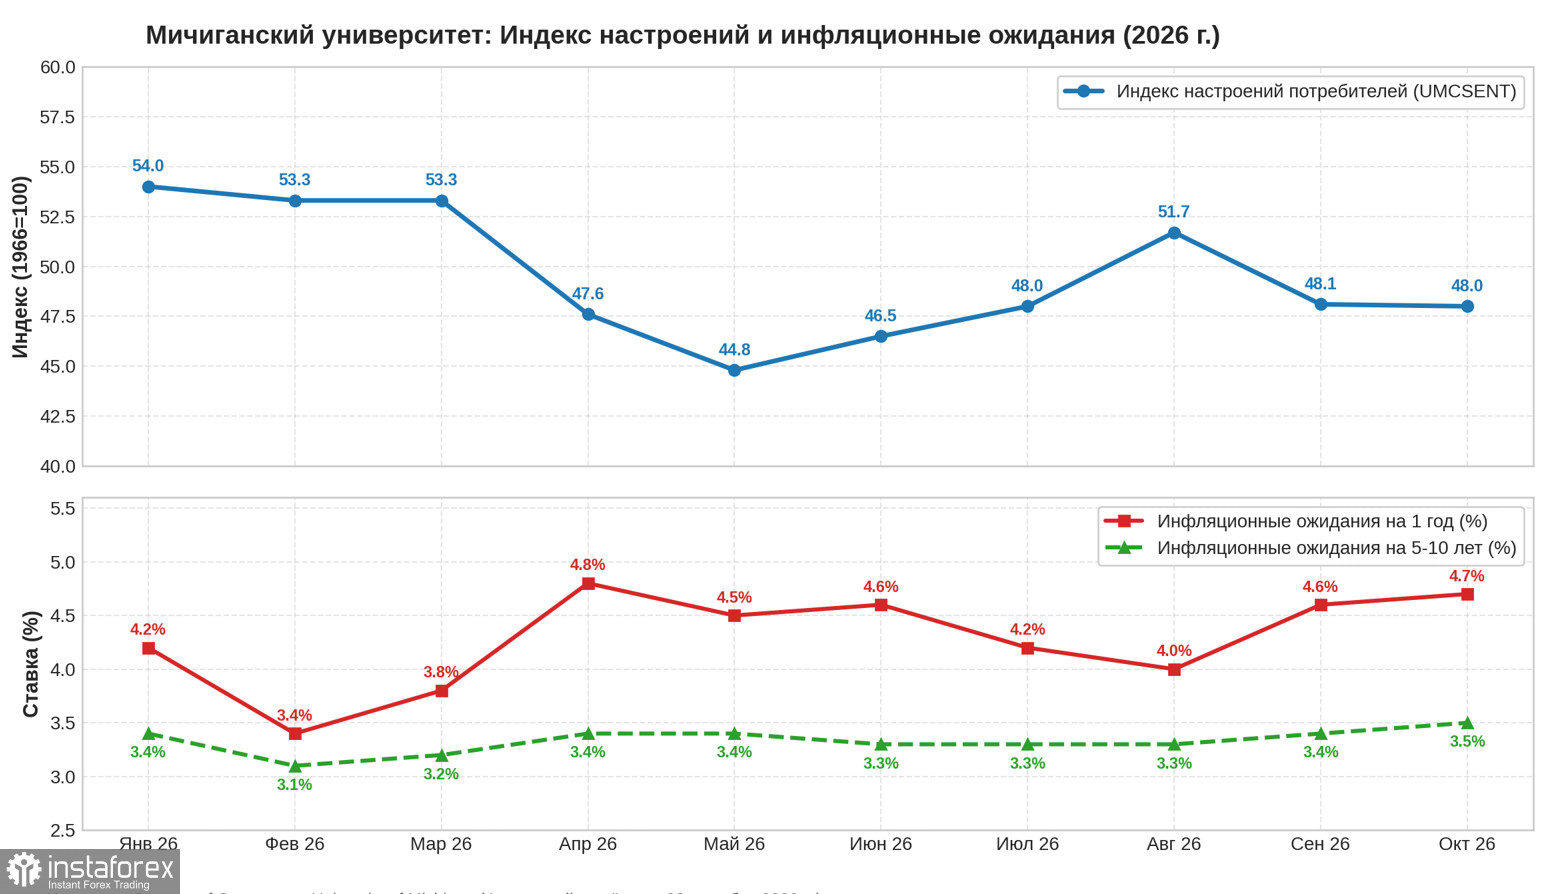
Окончательный индекс потребительских настроений Мичиганского университета за октябрь составил 48,0, что чуть ниже сентябрьских 48,1, но заметно выше предварительной оценки 46,3. Это улучшение относительно предварительных данных, но вот инфляционные ожидания остались неизменными - 4,7% на год вперёд и 3,5% на пять-десять лет, в динамике индекс не показывает никакого позитива. Для ФРС это означает, что долгосрочные ожидания выше цели и не собираются снижаться, а потому отказываться от повышения ставки нельзя.
Вот и выходит, что повышение будет, но не в октябре, именно к такому выводу пришел рынок и уже включил свой прогноз в текущие котировки. Доллар немного скорректировался против основных мировых валют после сильного роста в сентябре, и от риторики руководства ФРС после заседания будет напрямую зависеть, как быстро завершится эта коррекция.
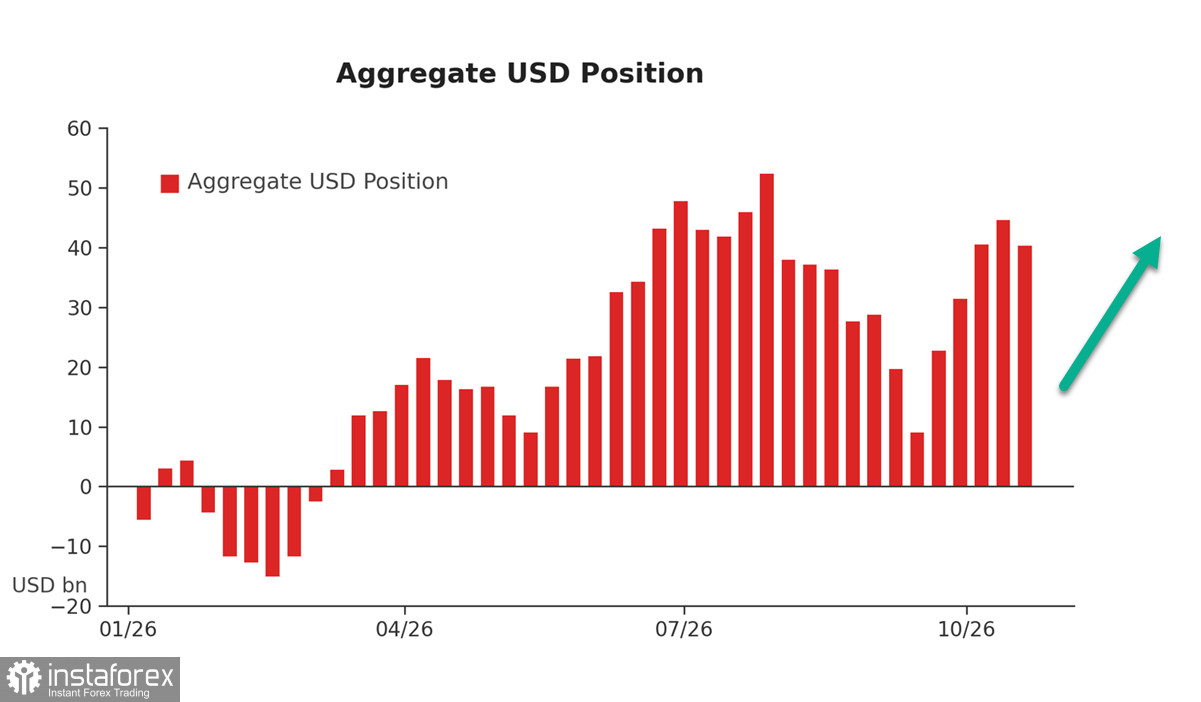
Данные CFTC по состоянию на 20 октября показывали, что крупные спекулянты сократили чистые длинные позиции по индексу доллара на 4,266 млрд, до 40,286 млрд. Это неудивительно, поскольку слабый отчет по рынку труда США в начале месяца практически исключил повышение ставки ФРС в октябре, что закономерно привело и к изменениям в общем позиционировании. В то же время общий перевес длинных позиций остается значительным, и о глобальном развороте в сторону более слабого доллара речь не идет, во всяком случае, на текущий момент.
Доллар сейчас опирается не только на ожидания по ставкам, но и на высокую доходность долгосрочных казначейских облигаций США. Высокий дефицит государственного бюджета США заставляет Минфин увеличивать объемы размещения облигаций, что удерживает доходность на высоком уровне и создает естественную подушку безопасности для индекса доллара.
Также добавим, что курс доллара — это всегда соотношение двух валют. В то время как ФРС берет паузу, ЕЦБ сталкивается с замедлением экономики еврозоны, что вынуждает его действовать более решительно, а Банк Японии традиционно осторожен, и этот контраст в денежно-кредитной политике также препятствует ослаблению доллара. Так как пауза заложена в цены, то отсутствие голубиных сигналов по поводу снижения ставки в декабре приведет к быстрому завершению коррекции USD, и доллар возобновит рост по всему спектру валютного рынка, на текущий момент это самый вероятный сценарий.

