


 26.10.2026 02:36 PM
لم يعد اجتماع لجنة السوق المفتوحة الفيدرالية في 27–28 أكتوبر يحمل أي عنصر مفاجأة للأسواق من حيث قرار السياسة. فوفقاً لبيانات CME صباح الاثنين، تشير عقود Fed funds futures إلى احتمال يقارب 90% لبقاء سعر الفائدة دون تغيير ضمن نطاق 3.75–4.00%.
لم يعد اجتماع لجنة السوق المفتوحة الفيدرالية في 27–28 أكتوبر يحمل أي عنصر مفاجأة للأسواق من حيث قرار السياسة. فوفقاً لبيانات CME صباح الاثنين، تشير عقود Fed funds futures إلى احتمال يقارب 90% لبقاء سعر الفائدة دون تغيير ضمن نطاق 3.75–4.00%.
لن يقول القرار في حد ذاته الكثير عن مسار الدولار؛ إذ انتقلت نقطة الاهتمام الحقيقية إلى الخطاب الذي سيتبع الاجتماع. يُعرَف Warsh برفضه تقديم توجيه مباشر للسوق، لذلك سيحاول المشاركون استشفاف إشارة ديسمبر من بين السطور. في الوقت الراهن تميل السوق إلى الاعتقاد بأن النبرة ستظل متشددة بما يكفي ليحافظ الدولار على مواقعه الحالية، نظراً لاستمرار ارتفاع التضخم وعدم ظهور بوادر واضحة على تراجعه.
صورة سوق العمل بعيدة عن الوضوح. فقد انخفض عدد طلبات إعانة البطالة الأولية للأسبوع المنتهي في 17 أكتوبر إلى 194 ألفاً، وهو أدنى مستوى في ثلاثة أشهر وأقل من التوقعات البالغة 200 ألف. في الوقت نفسه بلغ متوسط مدة البطالة 11.5 أسبوعاً، وهو مستوى يقترب من أعلى مستوى في أربعة أعوام ونصف، كما أظهرت بيانات وظائف القطاعات غير الزراعية لشهر سبتمبر زيادة قدرها 29 ألف وظيفة فقط مقارنة بـ133 ألفاً في أغسطس. ومع هذه البيانات المتباينة عن سوق العمل، لن يدفع الاحتياطي الفيدرالي لرفع الفائدة في أكتوبر إلا عامل استثنائي – وهو ما لا توجد دلائل على وجوده حالياً.
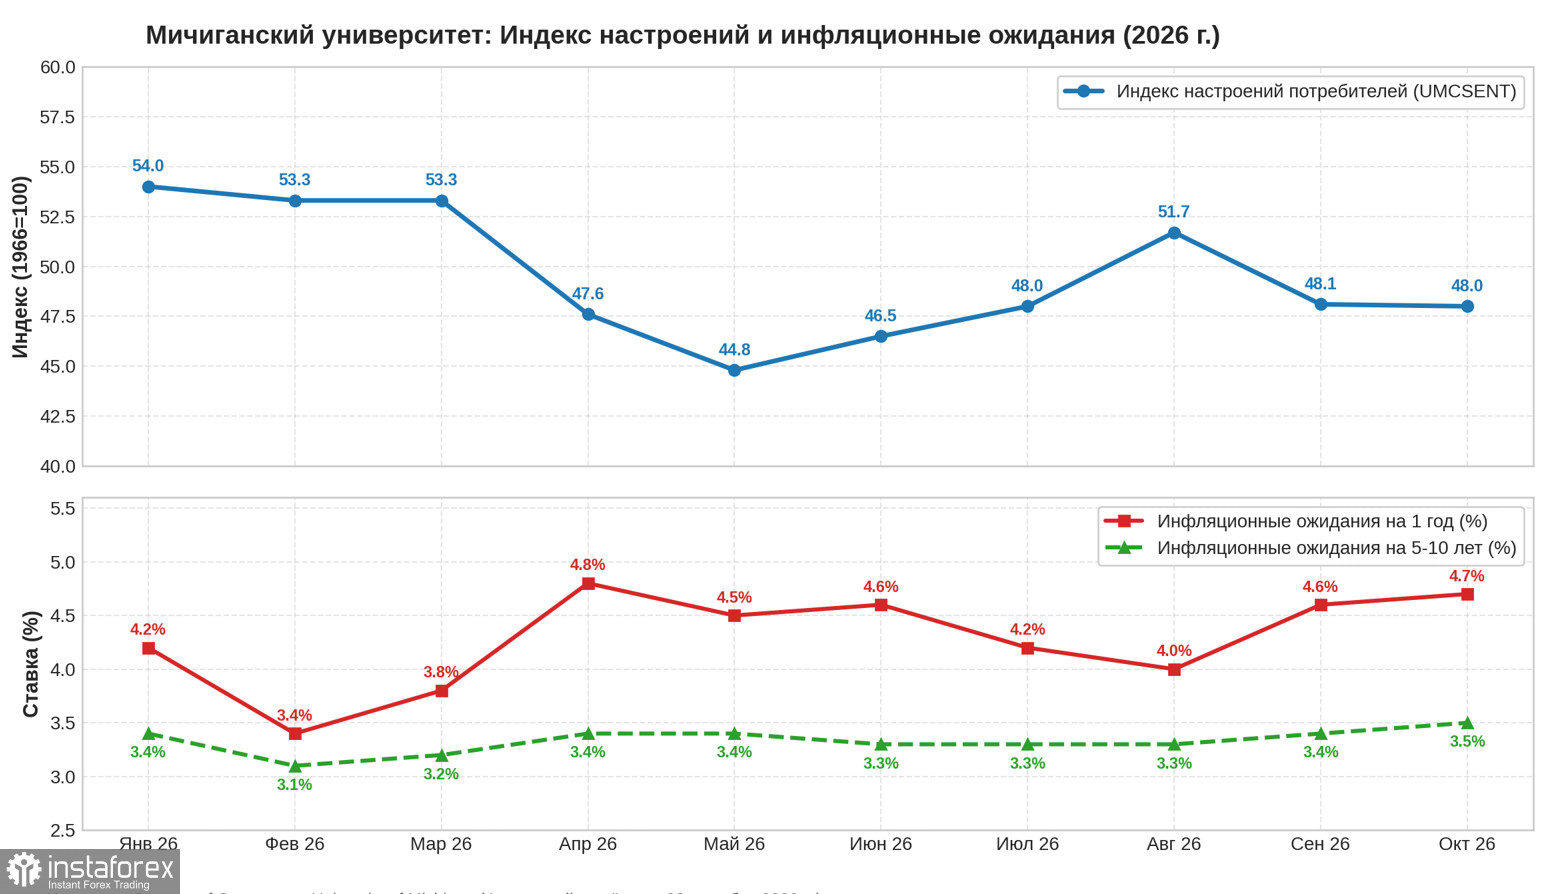
سجلت القراءة النهائية لمؤشر ثقة المستهلك الصادر عن جامعة Michigan لشهر أكتوبر مستوى 48.0، لتأتي أدنى بقليل من قراءة سبتمبر البالغة 48.1، لكنها تظل أعلى بكثير من القراءة الأولية البالغة 46.3. هذا التحسن مقارنة بالقراءة السريعة يُعد لافتًا، لكن توقعات التضخم بقيت دون تغيير عند 4.7% للأفق السنوي و3.5% لأفق الخمس إلى عشر سنوات، ولا تُظهر السلسلة أي علامة على تحسن مستدام. بالنسبة لـ Fed، يعني ذلك أن التوقعات طويلة الأجل ما زالت أعلى من المستهدف ولا تتراجع، وبناءً عليه فإن التخلي عن مزيد من الزيادات في الفائدة ليس خيارًا مطروحًا.
يُترك بذلك للاستنتاج السائد في السوق أن: زيادة قادمة، ولكن ليس في أكتوبر. المتعاملون سبق لهم أن سعّروا هذا التصور في الأسواق. تعرض الدولار لتصحيح طفيف أمام العملات الرئيسية بعد موجة صعود قوية في سبتمبر، وخطاب Fed بعد الاجتماع هو ما سيحدد مدى سرعة اكتمال هذا التصحيح.
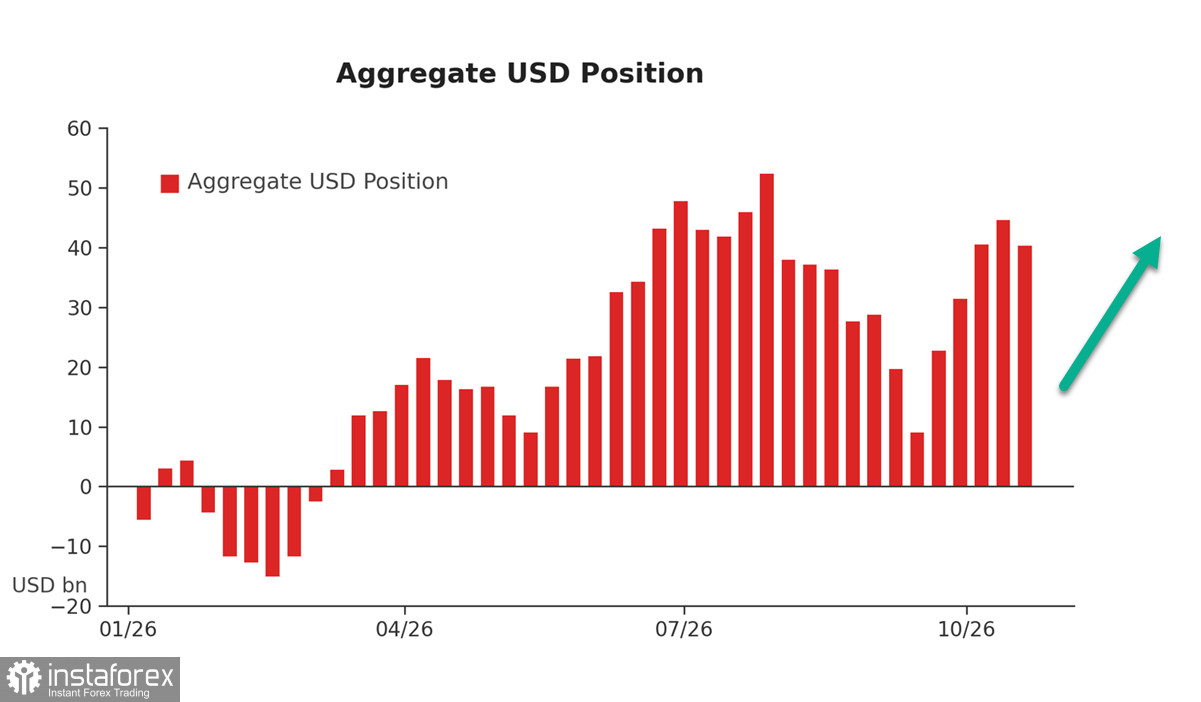
تُظهر بيانات CFTC حتى 20 أكتوبر أن المضاربين الكبار خفّضوا صافي مراكزهم الطويلة على مؤشر الدولار بمقدار 4.266 مليار دولار إلى 40.286 مليار دولار. هذا غير مفاجئ: فبيانات الوظائف الأميركية الضعيفة في بداية الشهر استبعدت عمليًا حدوث زيادة في أكتوبر، وغيّرت بطبيعة الحال تموضع المتداولين. ومع ذلك، يظل الانحياز العام نحو المراكز الطويلة كبيرًا، والحديث عن انعطاف عالمي باتجاه دولار أضعف يُعد سابقًا لأوانه.
لا يستند الدولار فقط إلى توقعات أسعار الفائدة، بل أيضًا إلى عوائد السندات الأمريكية طويلة الأجل المرتفعة. فالعجز الكبير في الموازنة الفيدرالية يجبر وزارة الخزانة على إصدار المزيد من السندات، ما يُبقي العوائد عند مستويات مرتفعة ويخلق بمثابة “وسادة عائد” طبيعية لمؤشر الدولار.
تذكّر أيضًا أن قيمة الدولار هي سعر نسبي. ففي حين أن Federal Reserve يتوقف مؤقتًا، يواجه البنك المركزي الأوروبي تباطؤًا في نمو منطقة اليورو قد يضطره إلى تبني موقف سياسي أكثر حسمًا، بينما يظل Bank of Japan تقليديًا حذرًا — هذا التباين في المواقف السياسة النقدية يمنع أيضًا ضعف الدولار. ونظرًا لأن التوقف عن رفع الفائدة مُسعَّر بالفعل في الأسواق، فإن غياب أي إشارات تميل إلى التيسير النقدي في ديسمبر سيُنهي سريعًا تصحيح الدولار ويدفعه إلى الارتفاع مجددًا في أسواق الصرف الأجنبي؛ وهذا يبقى في الوقت الراهن السيناريو الأكثر احتمالًا.

