
Voir aussi


 26.10.2026 02:36 PM
La réunion du FOMC des 27 et 28 octobre ne présente plus aucun suspense pour les marchés en tant que décision de politique monétaire. Selon les données du CME publiées lundi matin, les contrats à terme sur les Fed funds impliquent une probabilité d’environ 90 % que le taux reste inchangé dans une fourchette de 3,75–4,00 %.
La réunion du FOMC des 27 et 28 octobre ne présente plus aucun suspense pour les marchés en tant que décision de politique monétaire. Selon les données du CME publiées lundi matin, les contrats à terme sur les Fed funds impliquent une probabilité d’environ 90 % que le taux reste inchangé dans une fourchette de 3,75–4,00 %.
La décision en elle-même dira peu de choses pour le dollar ; la véritable intrigue s’est déplacée vers la rhétorique qui suivra la réunion. Warsh est connu pour refuser de fournir au marché des indications directes, de sorte que les intervenants tenteront de déceler entre les lignes un signal pour décembre. Pour l’heure, le marché penche vers l’idée que le ton restera suffisamment « hawkish » pour permettre au dollar de conserver ses positions actuelles, l’inflation demeurant élevée et aucun signe clair d’atténuation n’apparaissant.
La situation sur le marché du travail est loin d’être claire. Les nouvelles inscriptions hebdomadaires au chômage pour la semaine du 17 octobre ont reculé à 194 000, un plus bas de trois mois et un niveau inférieur à la prévision de 200 000. La durée médiane de chômage a atteint 11,5 semaines, proche d’un plus haut de quatre ans et demi, et les créations d’emplois non agricoles de septembre n’ont montré une hausse que de 29 000 postes, contre 133 000 en août. Avec des données sur l’emploi aussi contrastées, seul un facteur exceptionnel pousserait la Fed à relever ses taux en octobre – et rien de tel n’est visible.
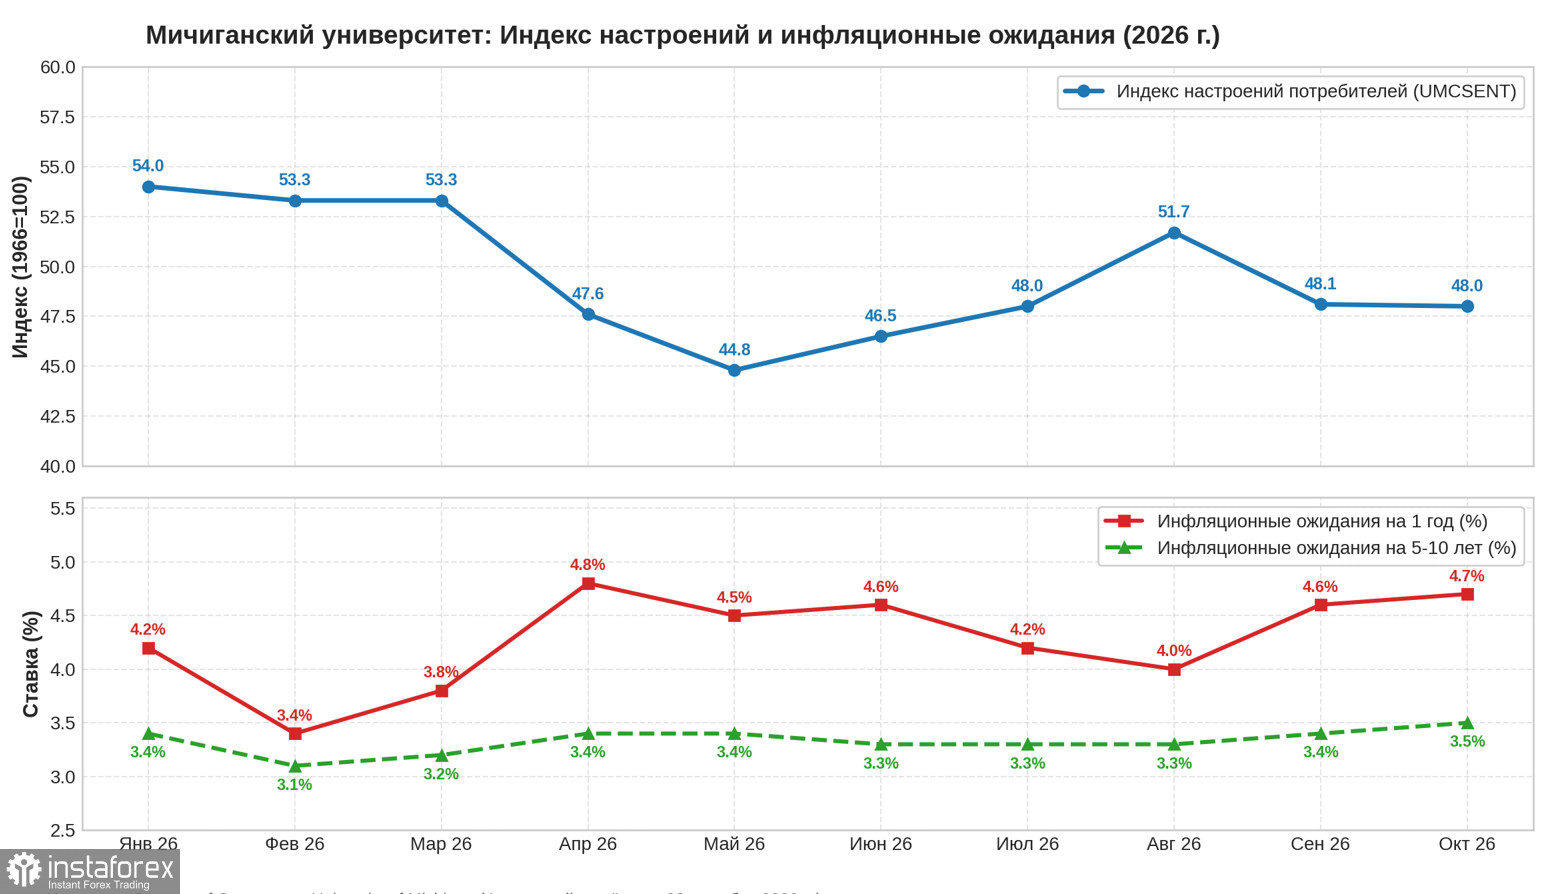
L’indice définitif de confiance des consommateurs de l’University of Michigan pour le mois d’octobre s’est établi à 48,0, légèrement en dessous des 48,1 de septembre, mais nettement au-dessus de l’estimation préliminaire de 46,3. Cette amélioration par rapport à la première estimation est notable, mais les anticipations d’inflation restent inchangées — 4,7 % à un an et 3,5 % à un horizon de cinq à dix ans — et la série ne montre aucun signe d’amélioration durable. Pour la Fed, cela signifie que les anticipations à long terme demeurent au-dessus de la cible et ne reculent pas, de sorte qu’abandonner l’hypothèse de nouvelles hausses n’est pas une option.
Il en résulte la conclusion des marchés : une hausse se profile, mais pas en octobre. Les traders ont déjà intégré ce scénario dans les cours. Le dollar s’est légèrement corrigé face aux principales devises après sa forte progression de septembre, et la rhétorique de la Fed à l’issue de sa réunion déterminera la vitesse à laquelle cette correction s’achèvera.
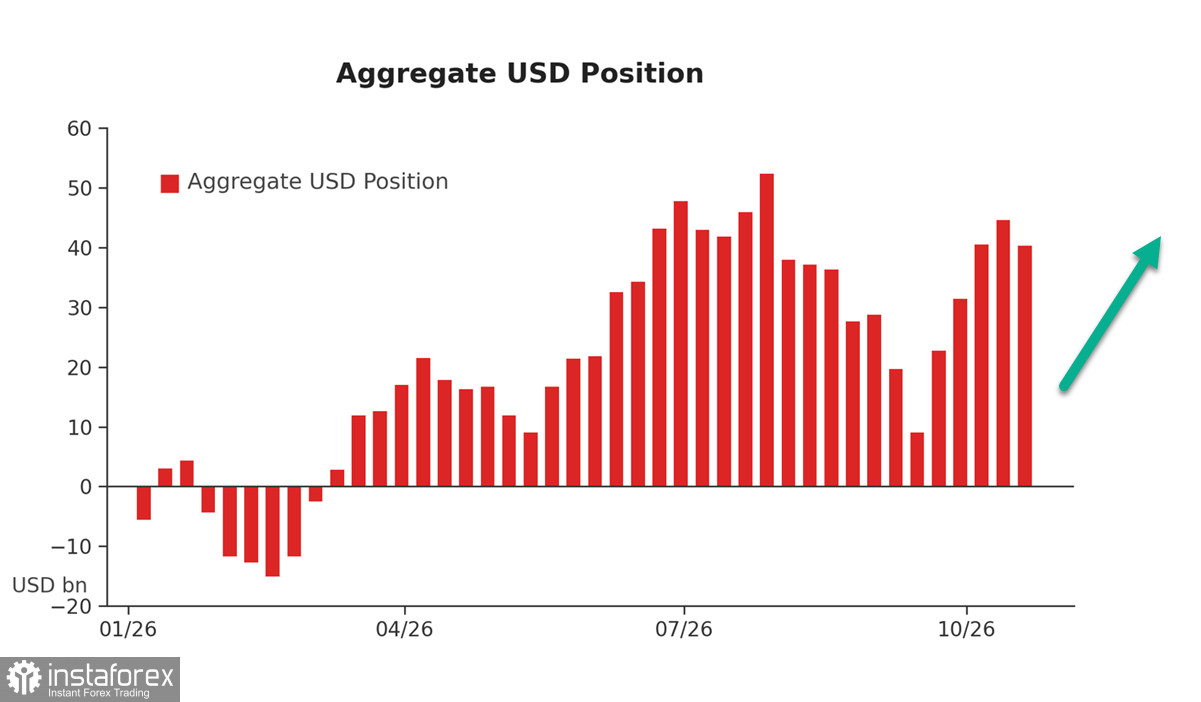
Les données de la CFTC au 20 octobre montrent que les grands spéculateurs ont réduit leurs positions nettes longues sur l’indice du dollar de 4,266 milliards de dollars, à 40,286 milliards de dollars. Ce n’est pas surprenant : le mauvais chiffre de l’emploi américain publié en début de mois a quasiment écarté l’hypothèse d’une hausse en octobre et a logiquement modifié les positions. Néanmoins, le biais global reste fortement acheteur, et parler d’un retournement mondial vers un dollar plus faible est prématuré.
Le dollar ne repose pas seulement sur les anticipations de taux, mais aussi sur le niveau élevé des rendements américains à long terme. Un important déficit fédéral oblige le Trésor à émettre davantage d’obligations, ce qui maintient les rendements à un niveau élevé et crée un « coussin » naturel de rendement pour l’indice du dollar.
Il faut également rappeler que le dollar est un prix relatif. Tandis que la Fed marque une pause, la BCE est confrontée au ralentissement de la croissance en zone euro, qui pourrait l’obliger à adopter une position de politique monétaire plus tranchée, et la Bank of Japan reste traditionnellement prudente : ce contraste entre les orientations de politique monétaire empêche lui aussi un affaiblissement du dollar. Dans la mesure où la pause est déjà intégrée dans les prix, l’absence de signaux accommodants en faveur d’un assouplissement en décembre mettra rapidement fin à la correction du USD et fera remonter le dollar sur l’ensemble des marchés de change ; à ce stade, cela demeure le scénario le plus probable.

