
یہ بھی دیکھیں


 26.10.2026 06:49 PM
اکتوبر 27-28 کو ہونے والا ایف او ایم سی کا اجلاس، پالیسی فیصلے کے حوالے سے اب مارکیٹوں کے لیے کوئی تجسس باقی نہیں رکھتا۔ پیر کی صبح سی ایم ای کے اعداد و شمار کے مطابق، 'فیڈ فنڈز فیوچرز' (ایف ای ڈی فنڈز فیوچرز) سے تقریباً 90 فیصد امکان ظاہر ہوتا ہے کہ شرح سود 3.75 سے 4.00 فیصد کی حد میں برقرار رہے گی۔
27-28 اکتوبر کو ہونے والا ایف او ایم سی کا اجلاس، پالیسی فیصلے کے حوالے سے اب مارکیٹوں کے لیے کوئی تجسس باقی نہیں رکھتا۔ پیر کی صبح سی ایم ای کے اعداد و شمار کے مطابق، 'فیڈ فنڈز فیوچرز' سے تقریباً 90 فیصد امکان ظاہر ہوتا ہے کہ شرح سود 3.75 سے 4.00 فیصد کی حد میں برقرار رہے گی۔
خود یہ فیصلہ ڈالر پر زیادہ اثر انداز نہیں ہوگا؛ اصل دلچسپی اب اجلاس کے بعد سامنے آنے والے بیانات پر مرکوز ہے۔ چونکہ 'وارش' (وارش) مارکیٹ کو براہِ راست رہنمائی فراہم کرنے سے گریز کرنے کے لیے جانے جاتے ہیں، اس لیے مارکیٹ کے شرکاء ان کے بیانات کے مضمرات (یعنی الفاظ کے پیچھے چھپے اشاروں) سے دسمبر کے حوالے سے کوئی عندیہ اخذ کرنے کی کوشش کریں گے۔ فی الحال مارکیٹ کا رجحان یہ ہے کہ بیانات کا لہجہ کافی سخت (ہاکش) رہے گا، جس سے ڈالر اپنی موجودہ پوزیشن برقرار رکھ سکے گا؛ کیونکہ افراطِ زر (مہنگائی) کی شرح بدستور بلند ہے اور اس میں کمی کے کوئی واضح آثار نظر نہیں آتے۔
لیبر مارکیٹ (ملازمت کی منڈی) کی صورتحال بالکل بھی واضح نہیں ہے۔ 17 اکتوبر کو ختم ہونے والے ہفتے کے دوران بے روزگاری کے ابتدائی دعووں (ابتدائی بے روزگاری کے کلیمز) کی تعداد کم ہو کر 1 لاکھ 94 ہزار رہ گئی—جو گزشتہ تین ماہ کی کم ترین سطح ہے اور 2 لاکھ کی پیش گوئی سے بھی کم ہے۔ بے روزگاری کا درمیانی دورانیہ 11.5 ہفتوں تک پہنچ گیا ہے، جو ساڑھے چار سال کی بلند ترین سطح کے قریب ہے۔ اس کے علاوہ، ستمبر میں غیر زرعی شعبے (نان فارم پے رولز) میں ملازمتوں کی تعداد میں صرف 29 ہزار کا اضافہ ہوا، جبکہ اگست میں یہ اضافہ 1 لاکھ 33 ہزار تھا۔ لیبر مارکیٹ کے ایسے ملے جلے اعداد و شمار کو دیکھتے ہوئے، صرف کوئی غیر معمولی عنصر ہی فیڈ (ایف ای ڈی) کو اکتوبر میں شرح سود بڑھانے پر مجبور کر سکتا ہے—اور فی الحال ایسا کوئی عنصر دکھائی نہیں دیتا۔
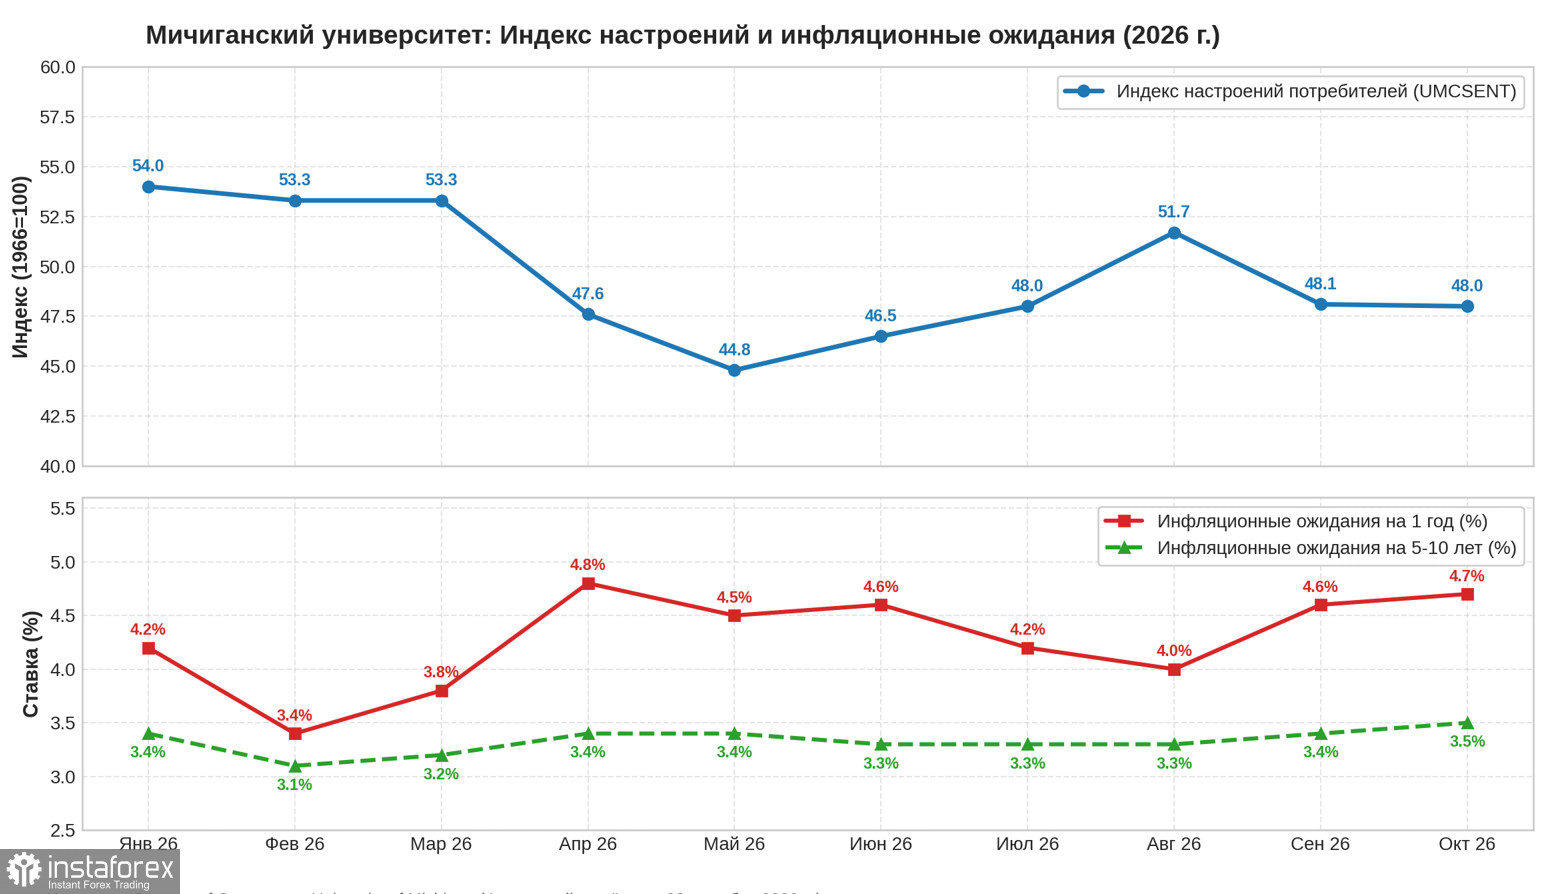
اکتوبر کے لیے یونیورسٹی آف مشی گن کے صارفین کے جذبات کا حتمی اشاریہ 48.0 پر آیا، جو ستمبر کے 48.1 سے نیچے لیکن ابتدائی 46.3 سے کافی اوپر ہے۔ یہ بہتری بمقابلہ فلیش ریڈ قابل ذکر ہے، پھر بھی افراط زر کی توقعات میں کوئی تبدیلی نہیں ہوئی — ایک سال آگے 4.7% اور پانچ سے 10 سالوں میں 3.5% — اور سیریز میں پائیدار بہتری کے کوئی آثار نظر نہیں آتے۔ فیڈ کے لیے، اس کا مطلب ہے کہ طویل مدتی توقعات ہدف سے اوپر ہیں اور گر نہیں رہی ہیں، اس لیے مزید اضافے کو ترک کرنا کوئی آپشن نہیں ہے۔
اس سے مارکیٹ کا نتیجہ نکلتا ہے: ایک اضافہ آ رہا ہے، لیکن اکتوبر میں نہیں۔ تاجروں نے پہلے ہی مارکیٹ میں اس نقطہ نظر کی قیمت لگا دی ہے. ڈالر نے اپنی مضبوط ستمبر کی پیش قدمی کے بعد بڑی کرنسیوں کے مقابلے میں قدرے درست کیا ہے، اور فیڈ کی میٹنگ کے بعد کی بیان بازی اس بات کا تعین کرے گی کہ یہ تصحیح کتنی جلدی مکمل ہوتی ہے۔
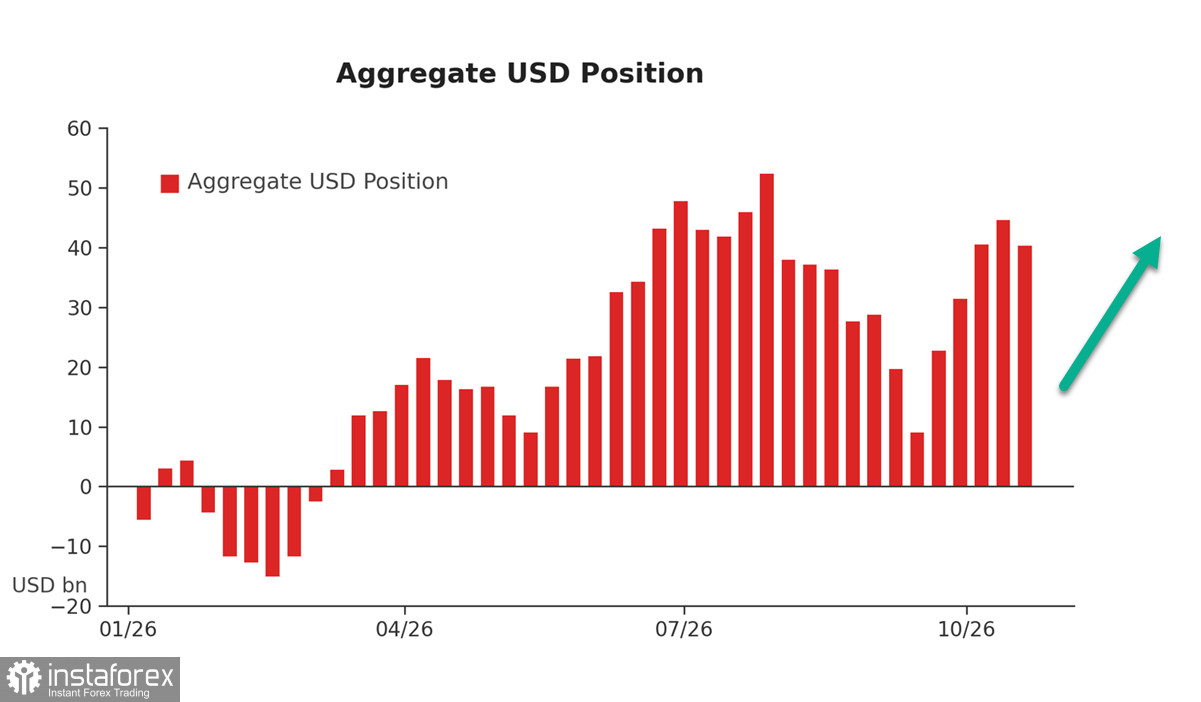
سی ایف ٹی سی کے 20 اکتوبر کے اعداد و شمار سے پتہ چلتا ہے کہ بڑے سٹے بازوں نے ڈالر انڈیکس میں خالص لانگ پوزیشن کو $4.266 بلیین سے $40.286 بلین تک کم کیا۔ یہ حیرت کی بات نہیں ہے: ابتدائی مہینے کی کمزور امریکی ملازمتیں تمام پرنٹ کرتی ہیں لیکن اکتوبر میں اضافے اور فطری طور پر تبدیل شدہ پوزیشننگ کو مسترد کرتی ہے۔ پھر بھی، مجموعی طور پر طویل تعصب بڑا ہے، اور کمزور ڈالر کی طرف عالمی موڑ کی بات قبل از وقت ہے۔
ڈالر نہ صرف شرح کی توقعات پر بلکہ اعلی امریکی طویل مدتی پیداوار پر بھی منحصر ہے۔ ایک بڑا وفاقی خسارہ ٹریژری کو مزید بانڈز جاری کرنے پر مجبور کرتا ہے، جس سے پیداوار کو بلند رکھا جاتا ہے اور ڈالر انڈیکس کے لیے قدرتی پیداوار کا کشن بنتا ہے۔
یہ بھی یاد رکھیں کہ ڈالر ایک رشتہ دار قیمت ہے۔ فیڈ کے توقف کے دوران، ای سی بی کو یورو ایریا کی سست رفتار ترقی کا سامنا ہے جو زیادہ فیصلہ کن پالیسی کے موقف پر مجبور ہو سکتا ہے، اور بینک آف جاپان روایتی طور پر محتاط رہتا ہے- کہ پالیسی کے موقف میں تضاد ڈالر کی کمزوری کو بھی روکتا ہے۔ چونکہ ایک توقف کی قیمت پہلے سے ہی طے شدہ ہے، دسمبر میں نرمی کے بارے میں ڈووش سگنلز کی عدم موجودگی یو ایس ڈی کی اصلاح کو فوری طور پر ختم کر دے گی اور ایف ایکس مارکیٹوں میں ڈالر کو اونچا کر دے گی۔ فی الحال یہ سب سے زیادہ امکانی منظر نامہ ہے۔


