Смотрите также


Уроки жизни даются бесплатно, но дорого обходятся. Британия свой урок усвоила в 2022. Теперь, похоже, пришла очередь Франции.
Европейский долговой кризис легко узнать по аббревиатуре. Пятнадцать лет назад были PIIGS: Португалия, Ирландия, Италия, Греция и Испания. Теперь парижская исследовательская компания Rexecode придумала FROGS. Расшифровка простая: раздутое французское правительство и социальные расходы. Дефицит бюджета стремится к 6% от ВВП, государственный долг почти 120%. Премия за риск по французским облигациям на максимуме более чем за десятилетие. Налоги и расходы выше, чем почти во всём богатом мире. А номинальный рост ВВП сжимается.
В чём причина? Сама история не нова. Эммануэль Макрон так и не довёл реформы до конца. В опросах растут крайне правые и крайне левые. В следующем году пройдут президентские выборы, и Марин Ле Пен вполне может их выиграть. Инвесторы ждали, что спусковым крючком станут именно выборы. Однако война в Ормузском проливе и бешеные расходы на бум ИИ сделали рынок нервным раньше срока. Париж оказался не готов.
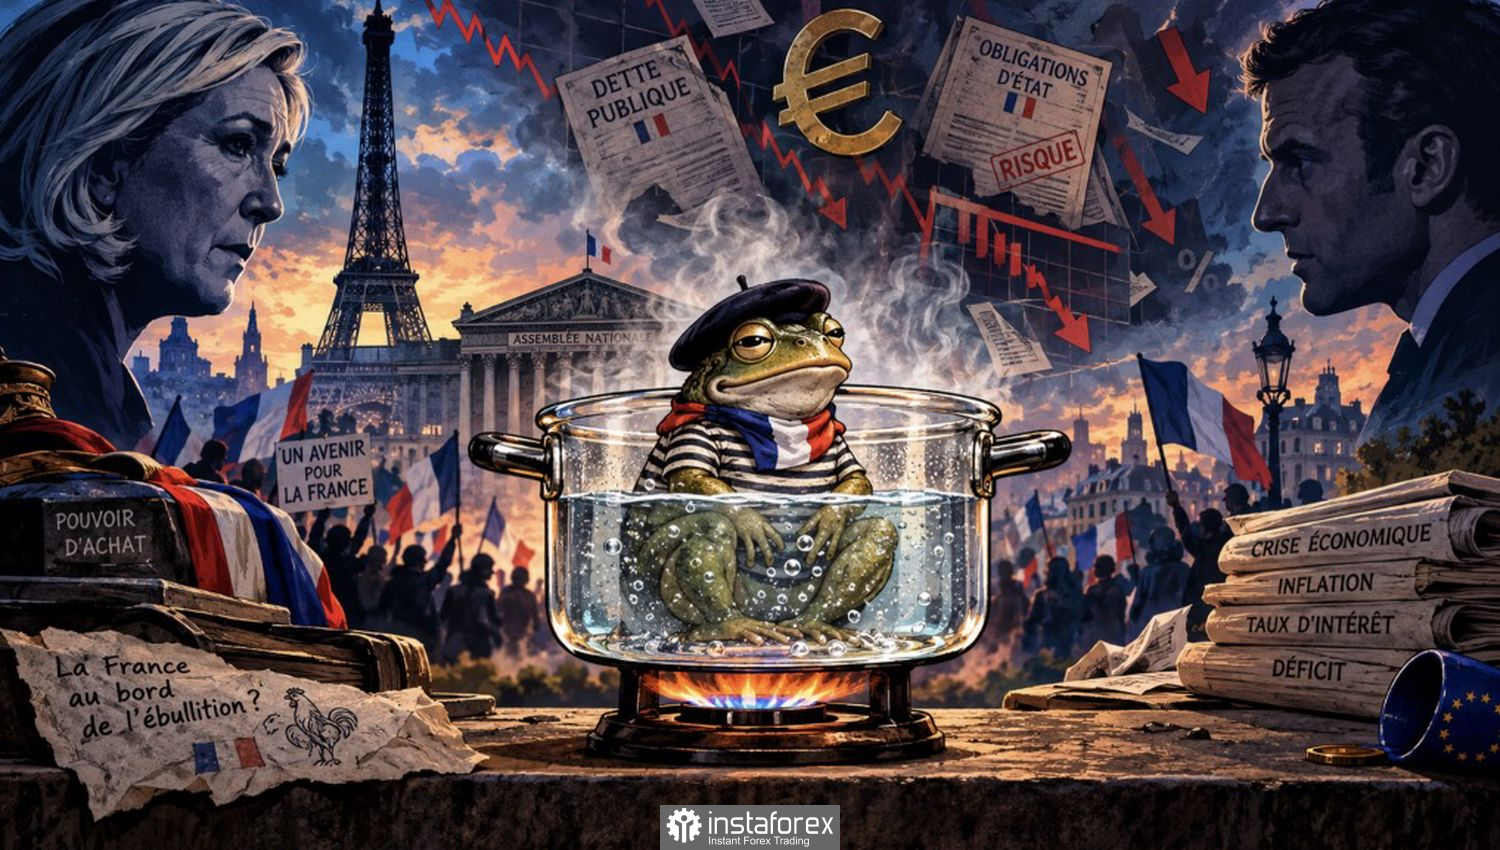
Стоит ли удивляться? Лиз Трасс в 2022 пообещала налоговые льготы без источника финансирования, и британские гособлигации обвалились за считанные дни. Рынок так до конца и не оправился. Франции, на мой взгляд, грозит не шок, а медленное сжатие. Как лягушке в постепенно закипающей воде. Чтобы обуздать долг, нужно найти 5% ВВП за счёт урезания расходов бюджета и роста налогов. Никто во Франции к этому не готов.
Зато лекарств хватает. Крайне левые хотят списать долг и обложить налогом богатых. Это страна фантазий. Марин Ле Пен предлагает конституционное «золотое правило» для расходов. Но это скорее фиговый листок для собственных щедрых обещаний. А на днях она призвала ЕЦБ снизить стоимость заимствований. Если ты никак не можешь добиться успеха, пересмотри критерии успеха.
Многие инвесторы надеются на «кавалерию» ЕЦБ, как в кризис прошлого десятилетия. Однако спасение расточительной Франции может вызвать популистский гнев в Германии. Общий долг еврозоны сейчас тоже не обсуждается. Глава ЕЦБ Кристин Лагард могла бы стать кандидатом над схваткой, но сама считает эту идею «не очень хорошей». А Педро Санчес объявил досрочные выборы в Испании. Там к власти вполне может прийти коалиция консерваторов и крайне правых.
Валютный рынок уже сделал выводы. Евро отстаёт от большинства валют «большой десятки» в паре с долларом. Трейдеры ждут от ФРС более агрессивного повышения ставок, чем от других ЦБ. Дорогая из-за войны с Ираном энергия бьёт по евро и помогает доллару. Собственный успех хорошо, но и чужой провал тоже неплохо.
Франция не Греция образца 2010. У неё большая экономика, крепкие банки и перспективные стартапы в сфере ИИ и обороны. Но если рынок взял страну на прицел, избавиться от его внимания трудно. Успеет ли французская лягушка выпрыгнуть из кастрюли?
|
||
|
С уважением, Аналитик: Игорь Ковалев ГК ИнстаФинтех © 2007-2026 |