


 06.11.2026 10:57 AM
在波動劇烈的一週後,Brent 再度回到每桶接近 100 美元附近,因為交易員重新評估軍事衝突升級與外交解決之間的機率。自週一以來,這項商品的波動區間約為 19 美元。儘管今日價格反彈,最近月期貨合約本週迄今仍下跌約 15%,創下 2020 年 4 月以來最大單週跌幅。作為對照,Brent 週一收在 104.77 美元,週三為 94.62 美元,週四早盤約為 93.6 美元,而在 10 月底時則一度攀升至 118 美元。
引發這波拋售的關鍵因素在於:在民主黨贏得期中選舉後,市場將「戰時溢價」從價格中剔除。總統正釋出克制訊號,而民主黨同時掌控國會兩院,可能限制他擴大軍事行動的能力。回想 11 月 4 日,他曾表示自己「準備好戰鬥」,但在政治制約下,動武的正當性很可能被削弱。
市場對衝突在短期內結束的期待正在升溫,但雙方分歧仍然深刻。伊朗要求在全面重新開放霍爾木茲海峽之前,美國必須結束海上封鎖、放寬制裁並解凍資產。美國媒體報導,德黑蘭正在審議調停方就其核計畫提出的建議,而卡達的穿梭外交正不斷升溫。凍結資產的議題並不新鮮——早在 10 月 21 日,就有報導提到,存放於卡達銀行的 60 億美元資金正在考慮一種計息安排——但如今,華盛頓在政治上的弱勢,則是新增變數。
與此同時,實體市場正在轉弱。儘管霍爾木茲海峽的船舶頻遭攻擊,海灣原油出口仍在持續,而沙烏地阿拉伯甚至在亞洲煉油利潤跌至六年低點之際,下調了對亞洲買家的售價。生產國如今轉而爭奪市佔率;亞洲煉油廠與進口商成為受益者,而出口國則在價格上吃虧,而非在出口量上受創。
油價走勢對央行至關重要。如果油價重新逼近前高,依 Andrew Bailey 的說法,英國央行將更接近再升息一次,而已在評估是否於 12 月行動的 Fed,則會多一項收緊政策的理由。這也是為何 Brent 在 19 美元區間內的大幅震盪,會在外匯市場掀起漣漪:高油價支撐美元,同時壓力落在英鎊與歐元上。
我認為,目前市場付出的溢價,並非來自實際供給短缺——這並不是當前的問題——而是來自白宮決策本身的不確定性。在 Trump 在「動武」與「談判」之間權衡,而德黑蘭又提出華盛頓難以接受的條件之際,任何來自 Axios 等媒體的報導,都可能讓油價上下波動 3–4%。我預期 Brent 短期內大致圍繞每桶 100 美元附近震盪,且雙向急劇波動的風險都存在。只有真正達成一項能確保霍爾木茲安全的協議,才有可能帶來一段持續的下跌行情。
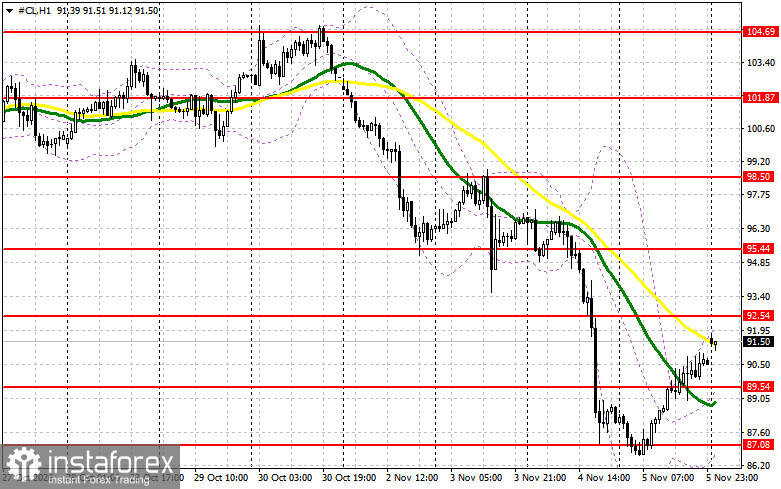
從技術面來看,買方當前的首要任務是重新突破並站上 92 美元的壓力位。若能成功,將打開通往約 95 美元目標價的大門,而一旦突破該水準,後續的上行空間將變得更加艱難。下一個上方目標位約在 98 美元附近。
在下行方面,空方則力圖在 89 美元附近取得主導權。一旦跌破該水準,將對多方構成嚴重打擊,並可能把油價壓低至 87 美元,進一步的下方目標則接近 84 美元。


