
Voir aussi


 01.10.2026 09:51 AM
En hausse de 42 % — c’est l’augmentation du Brent au troisième trimestre. Les rendements des bons du Trésor à 10 ans ont bondi de près de 90 points de base, leur plus forte progression trimestrielle depuis 1994. Dans un tel environnement, les actions auraient dû reculer de concert. Pourtant, le S&P 500 a terminé le trimestre en hausse d’environ 2 %.
Évolution des principaux indices boursiers américains
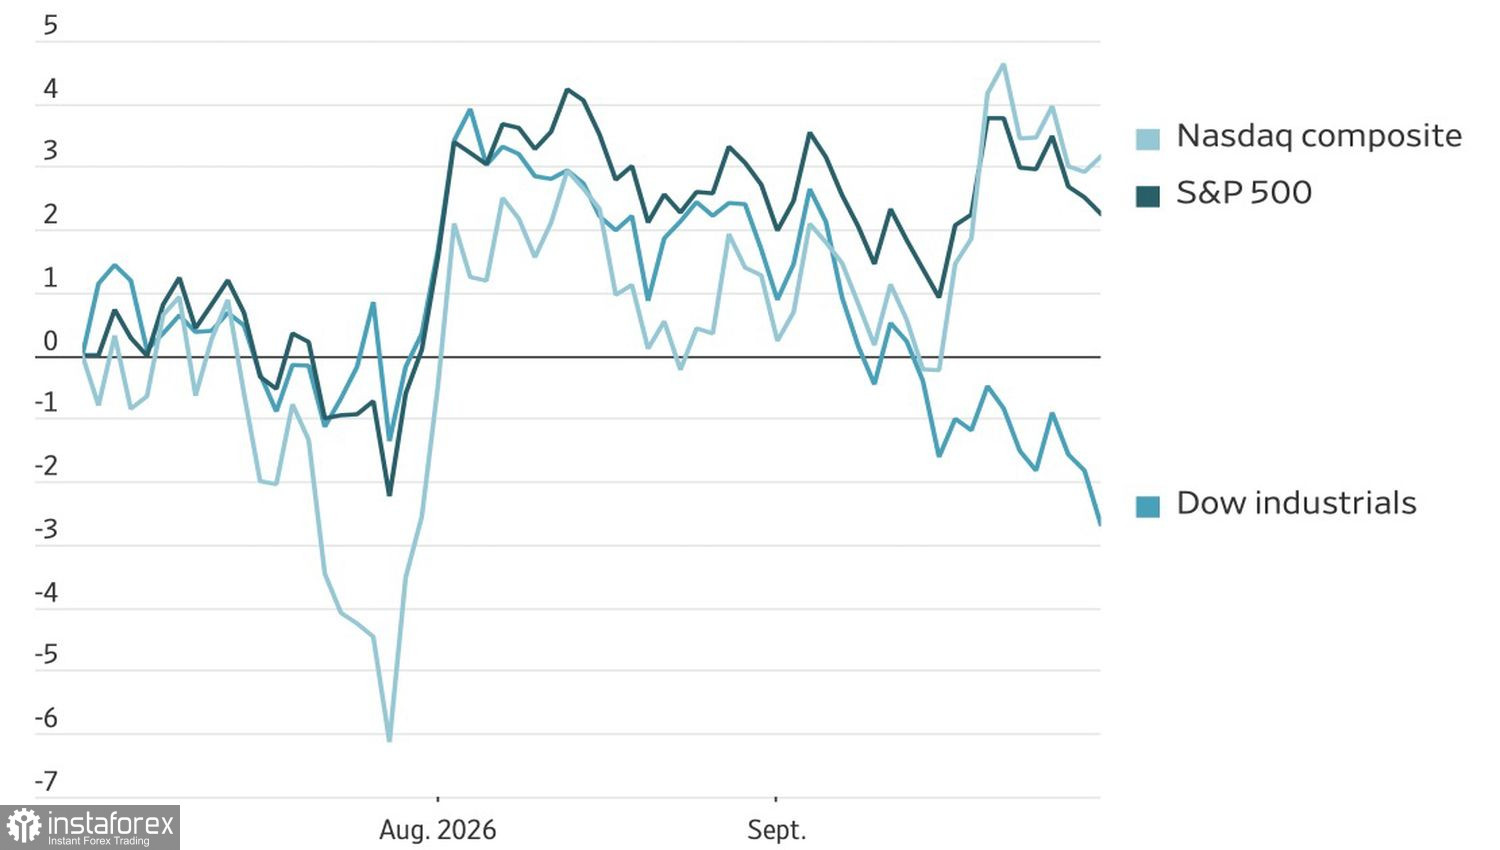
Tout tourne autour des géants de la tech. Microsoft, Meta, Nvidia et Apple ont toutes gagné plus de 10 % sur le trimestre. Le Nasdaq Composite a grimpé de 2,5 % et a atteint un record le 22 septembre. Le Dow Jones a reculé de 2,7 %. L’indice S&P 500 égal?pondéré, dans lequel chaque entreprise a le même poids, a chuté de 2,3 % et mis fin à une série de cinq trimestres de hausse. L’indice Russell 2000 des petites capitalisations a plongé de 7,5 %.
Le pétrole et les taux d’intérêt pèsent sur les actions. Les matières premières sont en hausse dans le sillage de la guerre en Iran. Cboe Global Markets souligne que la corrélation entre les prix du pétrole et les rendements à 10 ans est désormais plus élevée qu’à n’importe quel moment depuis la guerre du Golfe persique de 1990. La tarification sur le CME implique une probabilité d’environ 60 % d’au moins quatre nouvelles hausses de taux au cours des 12 prochains mois.
Série de pertes de l’indice S&P 500 égal?pondéré
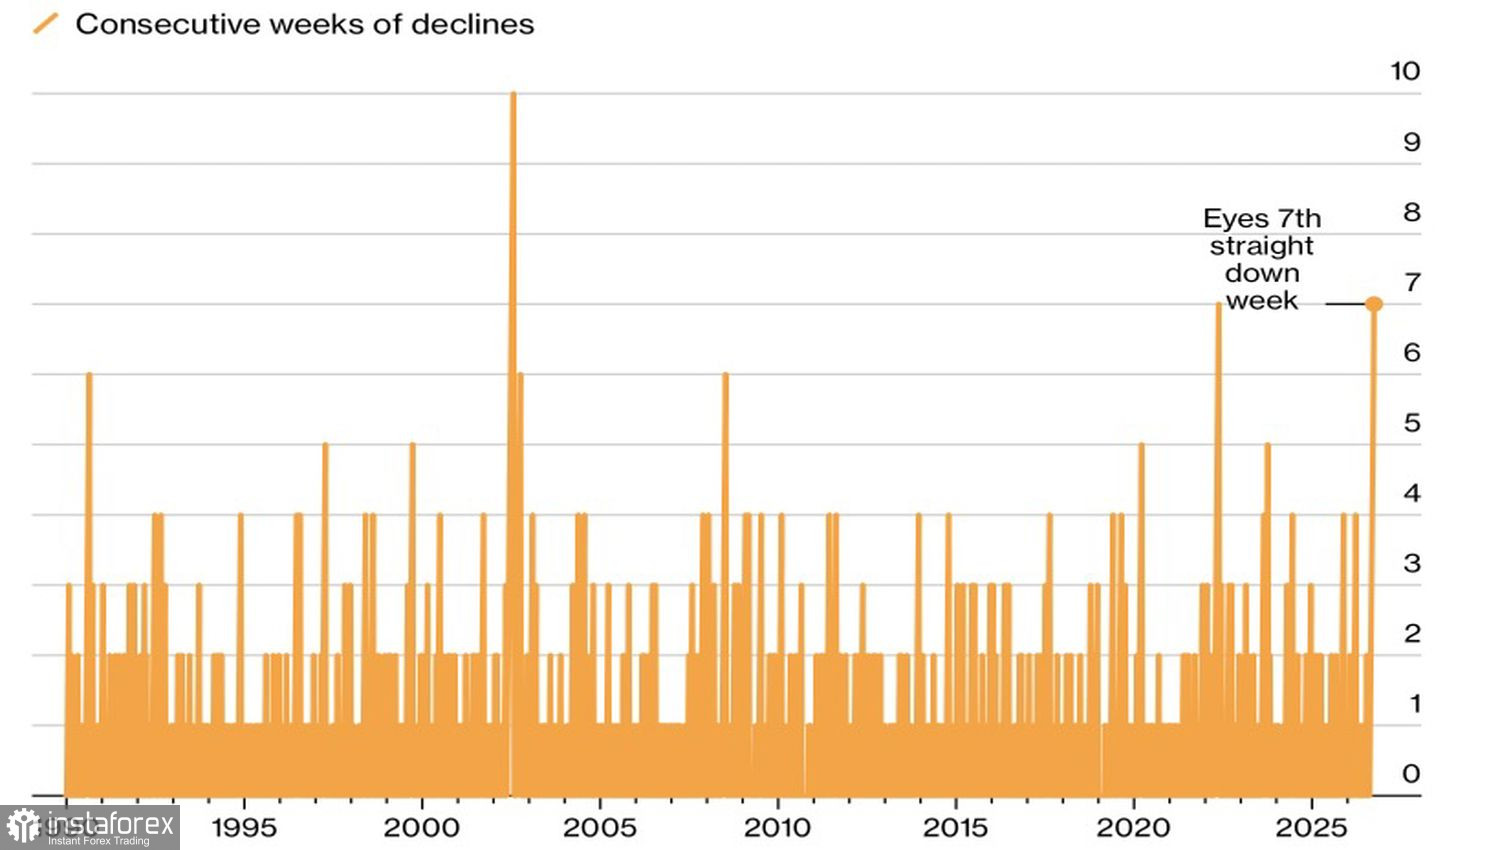
La faiblesse de l’ampleur du marché pèse sur l’ensemble de la cote. L’indice équipondéré risque d’enregistrer une septième semaine consécutive de baisse — un schéma observé seulement deux fois auparavant (en 2002 lors de l’éclatement de la bulle Internet et en 2022 pendant le marché baissier). En septembre, seuls deux secteurs du S&P 500 ont progressé : les technologies de l’information et les services de communication. Le secteur financier a perdu presque 7 %.
Le ralentissement de l’inflation soutient le S&P 500. L’indice des prix PCE — l’indicateur d’inflation privilégié par la Fed — a augmenté de 0,3 % sur un mois en août, et l’indice PCE de base de 0,2 % — deux chiffres inférieurs aux attentes. Le marché à terme a réduit la probabilité d’une hausse des taux de la Fed en octobre, d’environ 50 % à près de 36 %.
Un point positif réside dans la résilience de l’économie américaine. La croissance du PIB au deuxième trimestre a dépassé les prévisions, les consommateurs ne réduisent pas leurs dépenses et le marché du travail a fortement rebondi en septembre. Cette combinaison soutient les actifs risqués et repousse les anticipations de resserrement monétaire vers la fin de l’année.
La vague d’IA soutient le marché. The Brookings Institution estime à 10,3 billions de dollars les investissements dans les data centers et les infrastructures associées entre 2025 et 2032 — soit 3,6 % du PIB américain. Wall Street voit l’IA comme un train de marchandises que quelques hausses de taux de 25 points de base ne suffiront pas à arrêter. Le S&P 500 et le Nasdaq ont encore une chance d’enregistrer une quatrième année consécutive de gains à deux chiffres — une configuration qui n’a plus été observée depuis la fin des années 1990.
Personnellement, un marché soutenu par quatre actions me fait penser à une table avec un seul pied. Elle restera debout jusqu’à ce que quelqu’un la bouscule.
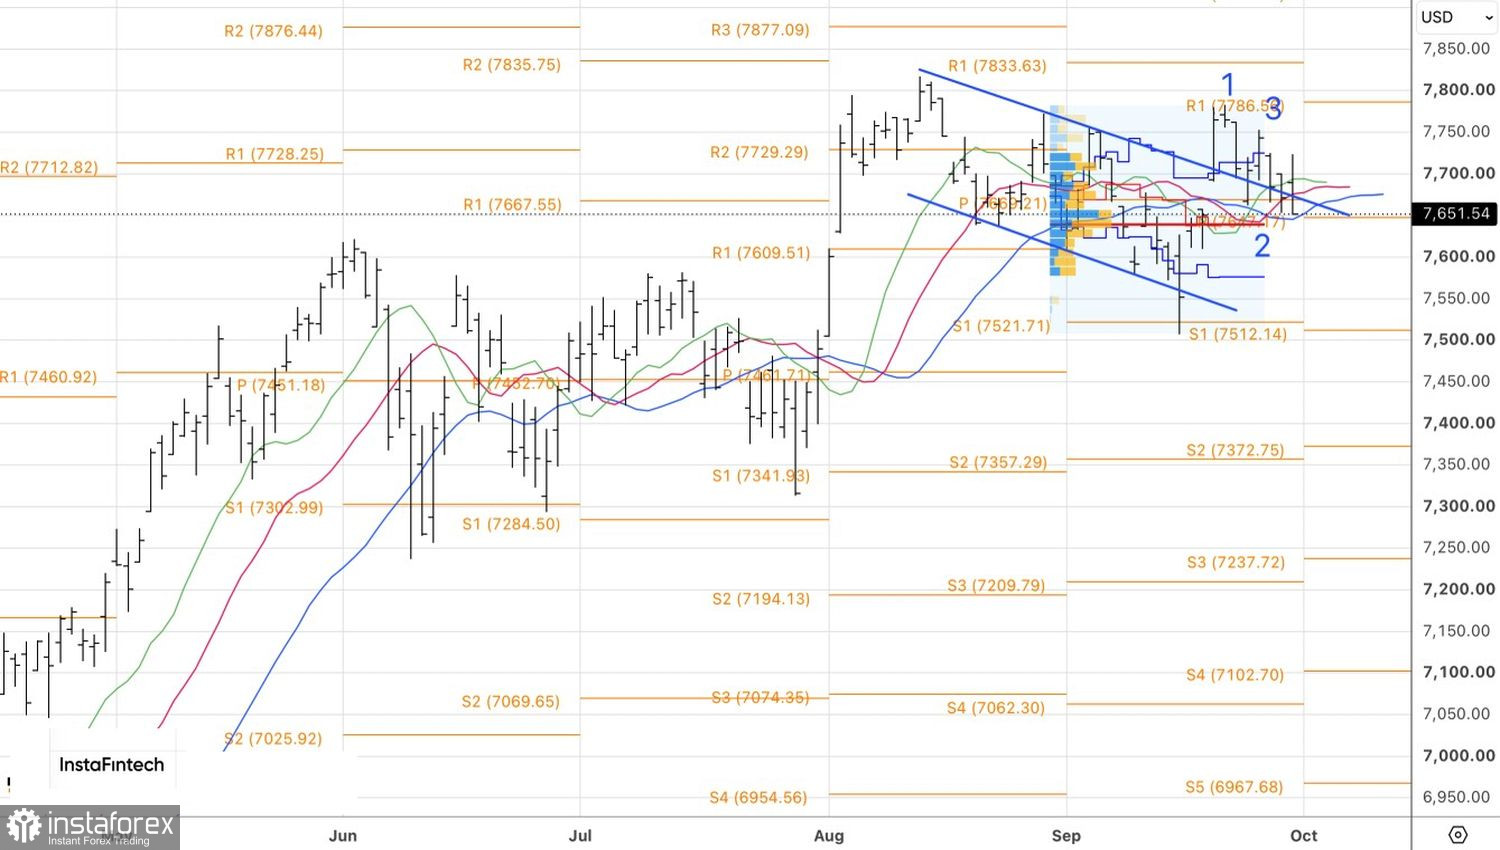
D’un point de vue technique, le graphique journalier du S&P 500 montre une lutte entre acheteurs et vendeurs autour d’un support clé. Si les points pivots autour de 7 645 et la zone de juste valeur près de 7 640 ne tiennent pas, cela ouvrira la voie à des opportunités de vente.

