


 01.10.2026 09:51 AM
ارتفع خام برنت بنسبة 42% في الربع الثالث. وقفز عائد سندات الخزانة لأجل 10 سنوات بنحو 90 نقطة أساس، في أكبر قفزة ربع سنوية منذ عام 1994. في مثل هذا المناخ، كان من المفترض أن تنخفض الأسهم بشكل متزامن، ومع ذلك أنهى مؤشر S&P 500 الربع مرتفعًا بنحو 2%.
ديناميكيات مؤشرات الأسهم القياسية الأمريكية
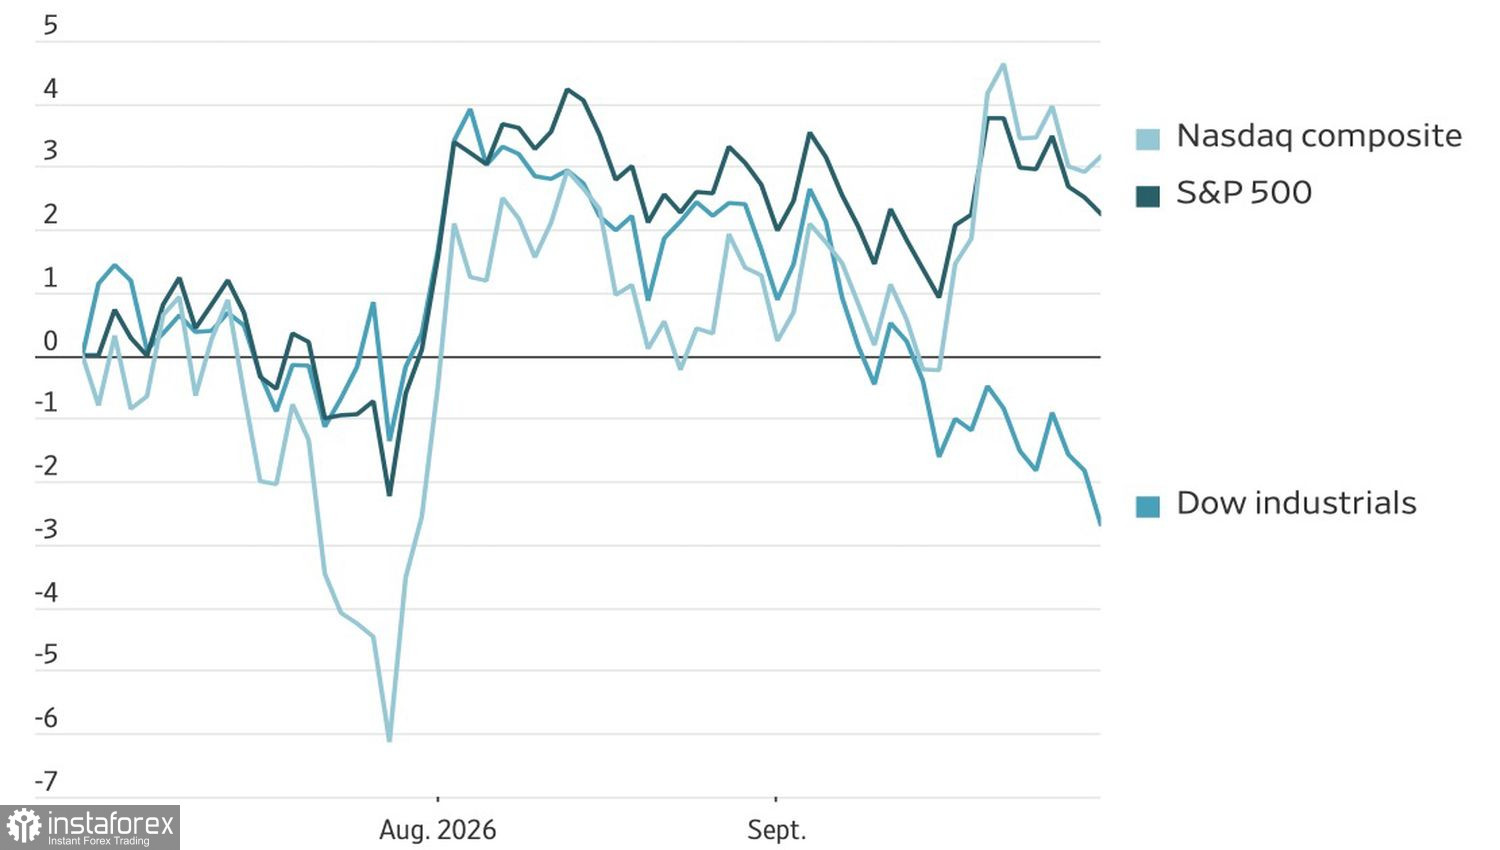
كل شيء يدور حول عمالقة التكنولوجيا. أسهم Microsoft وMeta وNvidia وApple حققت جميعها مكاسب تجاوزت 10% خلال هذا الربع. مؤشر Nasdaq Composite ارتفع بنسبة 2.5% وسجّل مستوى قياسياً في 22 سبتمبر. في المقابل، تراجع مؤشر Dow Jones بنسبة 2.7%. أما مؤشر S&P 500 المتساوي الأوزان، حيث تتمتع كل شركة بالوزن نفسه، فقد هبط بنسبة 2.3% منهياً سلسلة مكاسب استمرت خمسة أرباع متتالية. مؤشر الشركات ذات رأس المال الصغير Russell 2000 هوى بنسبة 7.5%.
أسعار النفط وأسعار الفائدة تُشكّل ضغطاً على الأسهم. السلع الأساسية تشهد موجة ارتفاع على خلفية الحرب في إيران. وتشير شركة Cboe Global Markets إلى أن الارتباط بين أسعار النفط وعائدات السندات لأجل 10 سنوات هو الآن عند أعلى مستوى له منذ حرب الخليج الفارسية عام 1990. وتسعير عقود CME يُشير إلى احتمال يقارب 60% لحدوث ما لا يقل عن أربع زيادات إضافية في أسعار الفائدة خلال الأشهر الاثني عشر القادمة.
سلسلة الخسائر لمؤشر S&P 500 المتساوي الأوزان
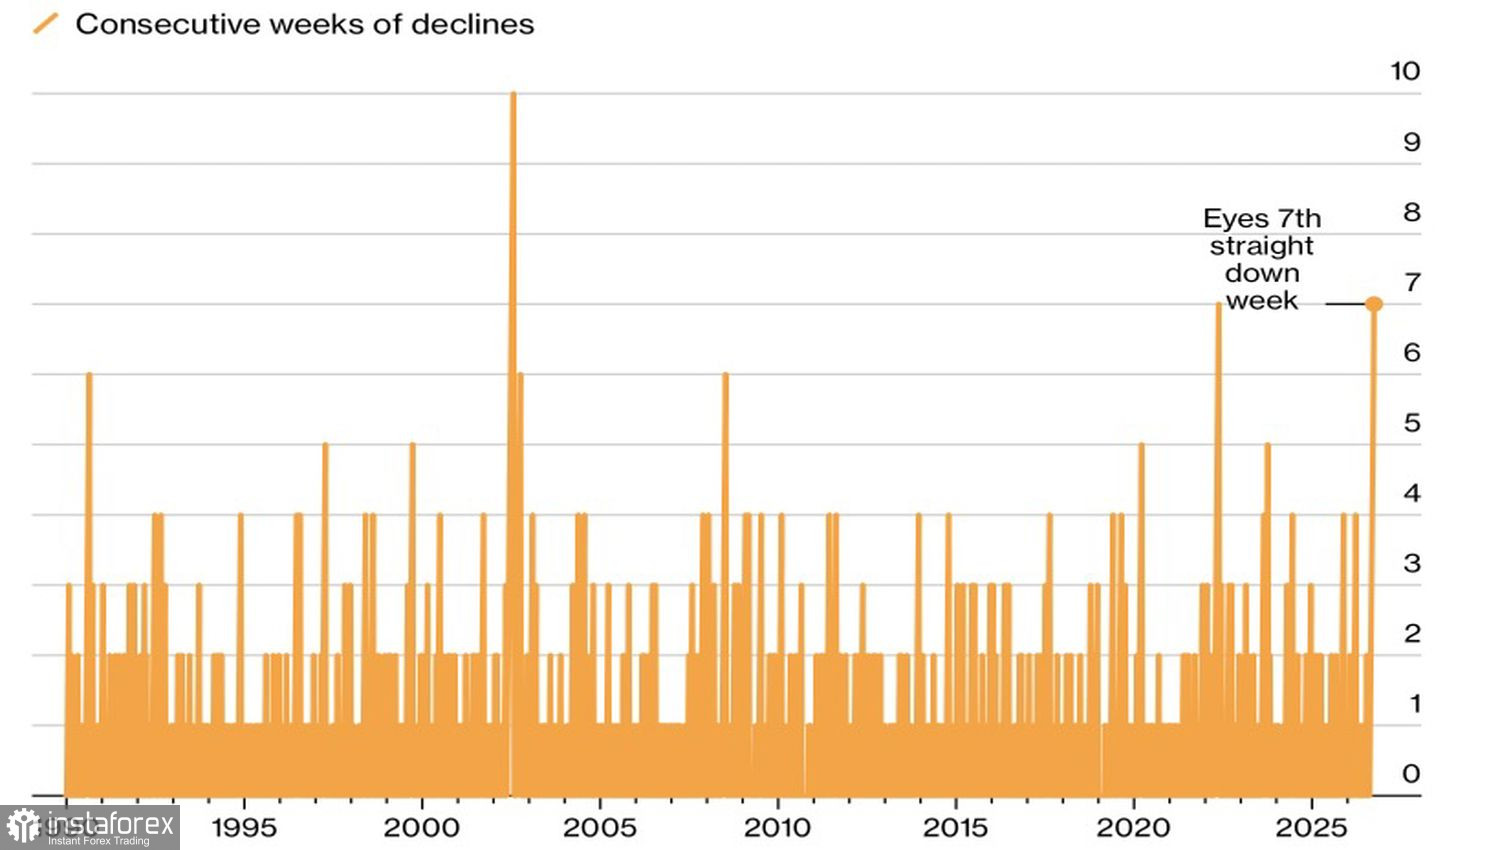
ضيق نطاق المكاسب في السوق يُعد عاملًا سلبيًا للسوق ككل. فمؤشر الأسهم المتساوية الأوزان يواجه خطر التراجع للأسبوع السابع على التوالي — وهو نمط لم يُسجَّل سوى مرتين من قبل (في عام 2002 خلال انفجار فقاعة الدوت كوم، وفي عام 2022 أثناء السوق الهابطة). في سبتمبر، لم ترتفع سوى قطاعين من قطاعات مؤشر S&P 500: تكنولوجيا المعلومات وخدمات الاتصالات. أما القطاع المالي فقد خسر ما يقارب 7%.
تباطؤ التضخم يساعد مؤشر S&P 500. فقد ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي PCE — المقياس المفضل لدى الاحتياطي الفيدرالي للتضخم — بنسبة 0.3% على أساس شهري في أغسطس، بينما ارتفع مؤشر PCE الأساسي بنسبة 0.2% — وكلاهما جاء دون التوقعات. سوق العقود الآجلة خفّضت احتمالات قيام الاحتياطي الفيدرالي برفع الفائدة في أكتوبر من نحو 50% إلى حوالى 36%.
نقطة مضيئة تتمثل في متانة الاقتصاد الأمريكي. فقد تجاوز نمو الناتج المحلي الإجمالي للربع الثاني التوقعات، ولم يخفض المستهلكون إنفاقهم، كما تعافى سوق العمل بقوة في سبتمبر. هذا المزيج يدعم الأصول ذات المخاطر ويدفع توقعات تشديد السياسة النقدية نحو نهاية العام.
طفرة الذكاء الاصطناعي تُسنِد السوق. يقدّر معهد Brookings أن الاستثمارات في مراكز البيانات والبنية التحتية المرتبطة بها ستبلغ 10.3 تريليون دولار خلال الفترة من 2025 إلى 2032 — أي ما يعادل 3.6% من الناتج المحلي الإجمالي للولايات المتحدة. وول ستريت تنظر إلى الذكاء الاصطناعي على أنه قوة دافعة هائلة لن توقفها بضع زيادات في الفائدة بمقدار 25 نقطة أساس. ولا يزال أمام مؤشري S&P 500 وNasdaq فرصة لتحقيق عام رابع على التوالي من المكاسب ذات الرقمين المزدوجين — وهو أمر لم يحدث منذ أواخر تسعينيات القرن الماضي.
بالنسبة لي، فإن سوقًا يستند فعليًا إلى أربعة أسهم فقط يشبه طاولة بساق واحدة. ستظل قائمة إلى أن يدفعها أحدهم.
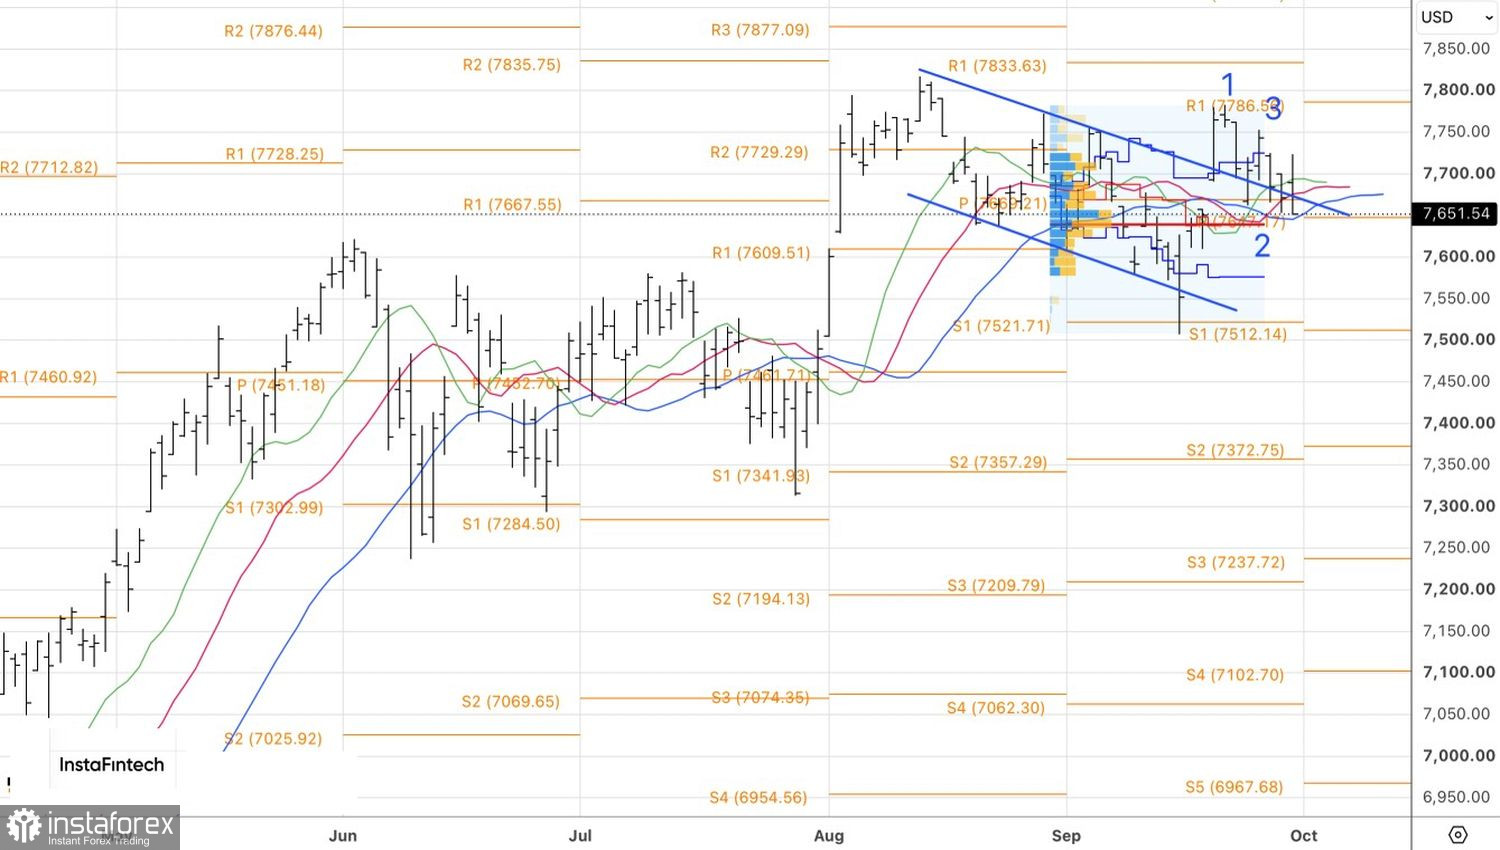
من الناحية الفنية، يُظهر الرسم البياني اليومي لمؤشر S&P 500 صراعًا بين المشترين والبائعين حول مستويات دعم محورية. إذا لم تصمد المحاور حول 7,645 ومنطقة القيمة العادلة قرب 7,640، فسيفتح ذلك المجال لفرص بيع.

