Voir aussi

 23.10.2026 12:57 AM
La logique classique « les rendements baissent — l’or monte » a été mise à mal aujourd’hui. Le taux des Treasuries à 10 ans est repassé sous les 5 %, le dollar s’est affaibli, le pétrole a reculé depuis ses sommets — et pourtant, l’or continue obstinément de se diriger à la baisse vers 4000,00. La raison ne tient pas aux taux eux-mêmes, mais à la cause de leur baisse.
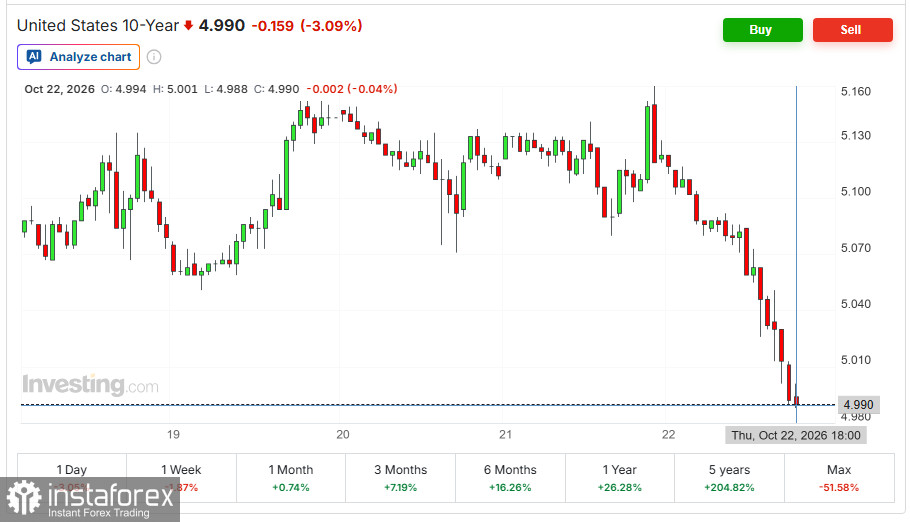
Les rendements des bons du Trésor américain à 10 ans sont repassés sous 5 %, atteignant un plus bas d’environ un mois. L’indice du dollar (USDX) s’est replié à 101,40, abandonnant une partie de sa récente hausse. Le WTI est revenu de ses plus hauts de cinq semaines pour tourner autour de 99 $, et le Brent aux environs de 108 $. Cela semble constituer un contexte idéal pour une reprise de l’or.
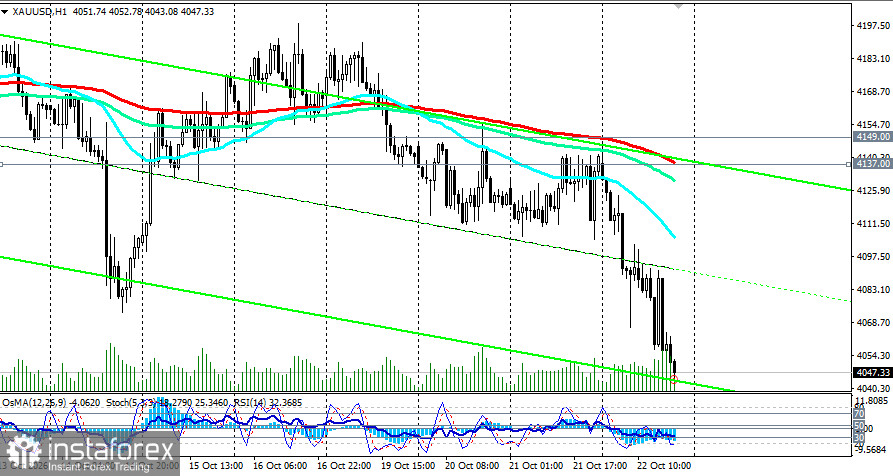
Mais l’XAU/USD évolue autour de 4045,00, touchant un creux inédit depuis le début du mois d’août. L’argent est tombé sous 56,00, perdant environ 5 % sur la séance.
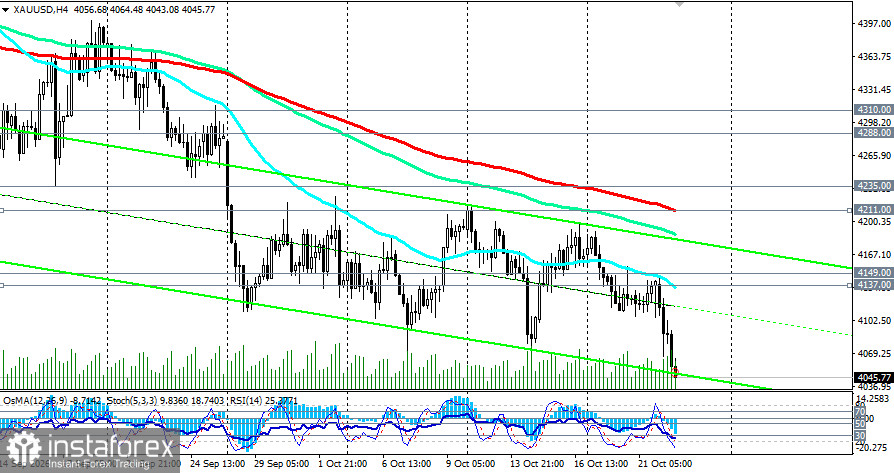
Première raison : les rendements reculent pour de « mauvaises » raisons. Ils ne baissent pas parce que le marché anticipe un assouplissement de la Federal Reserve, mais parce que les investisseurs se réfugient dans les obligations sur fond de ventes massives d’actions liées à l’IA et de craintes de tensions de crédit dans le secteur technologique. Lorsque la fuite vers la qualité est motivée par la peur d’un stress de crédit plutôt que par l’espoir de baisses de taux, l’or ne bénéficie d’aucun soutien — les investisseurs achètent des Treasuries, pas le métal.
Deuxième raison : le choc pétrolier ne s’est pas atténué. Malgré un repli par rapport aux sommets, le pétrole reste au-dessus de 99 $, et les risques autour du détroit d’Hormuz ainsi que les attaques visant les infrastructures saoudiennes persistent. Dès que le pétrole repartira à la hausse, les anticipations d’inflation referont surface et les marchés réévalueront la probabilité d’une hausse de taux de la Fed en décembre, actuellement estimée à environ 76–90 %. Pour l’or, cela signifie que toute tentative de rebond se heurtera à de nouvelles pressions vendeuses.
Troisième raison : la Fed ne donne aucun signal de retournement. Le marché s’attend à ce que la Fed maintienne ses taux lors de la réunion des 27–28 octobre, mais une hausse en décembre reste le scénario de base. Tant que cette menace pèsera sur le marché, l’or ne pourra pas engager de hausse durable, même si les rendements reculent temporairement.
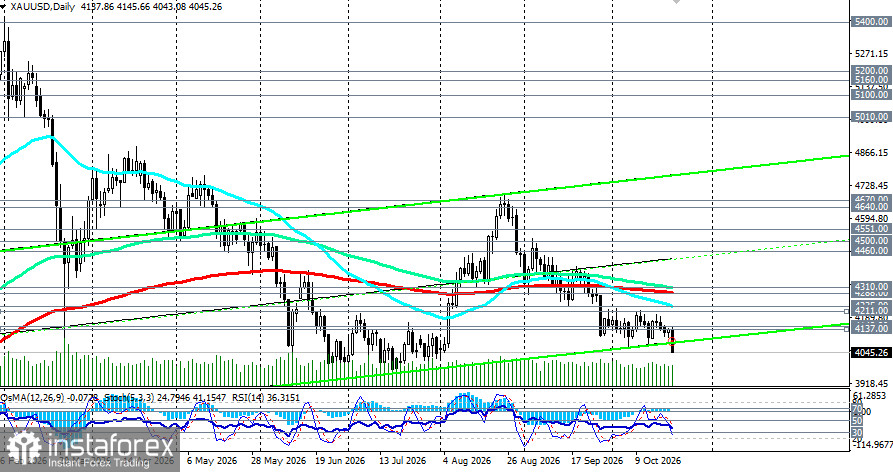
Ne pas acheter sur repli sans confirmation. L’or baisse pour la quatrième séance consécutive et il n’y a pas encore de signaux de retournement — ni techniques (clôture au‑dessus d’une résistance), ni fondamentaux (atténuation de la rhétorique de la Fed ou baisse durable du pétrole). Acheter au milieu d’un mouvement baissier est la façon la plus coûteuse de tester une hypothèse de retournement.
Pour le trading à court terme : la zone 4040,00–4030,00 peut offrir un rebond vers 4130,00, mais placez un stop strict sous 4000,00. Si le prix ne rebondit pas depuis cette zone dans un délai d’une à deux séances, ce sera un signe de faiblesse.
Pour les investisseurs à moyen terme : attendez soit une clôture au‑dessus de 4150,00 (un signal que les acheteurs reprennent le contrôle), soit un retour vers 4000,00–4020,00 avec une confirmation ultérieure du support. La réunion du FOMC du 28 octobre est le catalyseur clé : si la Fed signale une pause en décembre, l’or recevra un puissant impulsion pour se reprendre. Si elle confirme une position hawkish, la pression se poursuivra.

